
Pregled tržišta
Svet
Oporavak svetske ekonomije od posledica pandemije Covid-a i rata u Ukrajini sve više ometaju vlade koje uvode više ograničenja na trgovinu uslugama. Prema indeksu OECD-a, prosečno povećanje novih mera u svim sektorima bilo je pet puta veće u 2022. nego u prethodnoj godini.
Kada je inflacija visoka, robni sektor radi veoma dobro.
Globalni ekonomski razvoj slabi, ali Kina će ponovo postati veliki igrač nakon što se ukinu ograničenja korone, izveštavaju Evi Hambro, globalni šef tematskog i sektorskog ulaganja i šef tima za prirodne resurse, i Mark Hume, portfolio Menadžer energetskih fondova BlackRock.
Ključna tema u globalnoj perspektivi BlackRock Investment Instituta za 2023. je: Živeti sa inflacijom. Iako se očekuje da će glavna inflacija biti niža ove godine, dugoročni faktori bi trebalo da drže inflaciju iznad nivoa pre korone.
U vremenima visoke inflacije, robni sektor je do sada poslovao veoma dobro. Činjenica da je inflacija ovog puta upornija može takođe biti posledica nedovoljnog ulaganja u sektor robe, što rezultira strožim snabdevanjem i višim cenama. Međutim, ovi pokretači cena ne mogu se eliminisati višim kamatnim stopama.
Malo je verovatno da će robne zalihe izbeći globalno usporavanje privrednog rasta izazvano povećanjem kamatnih stopa centralne banke. Ali dok industrijalizovanim zemljama preti recesija, Kina, najveći svetski potrošač sirovina, kreće se u suprotnom smeru: nakon izolacije i stroge politike nulte Covid-a, zemlja ponovo pokreće svoju ekonomiju. U međuvremenu, dugoročna potražnja za robama kao što su bakar, litijum i čelik biće podstaknuta brzim prelaskom na tehnologije sa niskim sadržajem ugljenika kao što su energija vetra i solarna energija.
Koja država ima najbolji penzioni sistem na svetu?
Island ima najbolji penzioni sistem na svetu. Sa ukupnim rezultatom od 84,7 poena, Islanđani zauzimaju prvo mesto u Globalnom penzijskom indeksu. Holandija i Danska takođe postižu vrhunske ocene. Stoga su ove tri zemlje jedine koje imaju prvoklasan, snažan penzioni sistem koji svojim primaocima nudi dobre, dugoročne beneficije.
Najbolji penzioni sistemi u globalnom poređenju zemalja:
- Island
- Holandija
- Danska
- Izrael
- Finland
- Australija
- Norveška
- Švedska
- Singapur
- Velika Britanija
SAD
Prema zvaničnoj statistici, cene u SAD su u decembru porasle za samo 6,5%, dok je inflacija,izračunata po starom metodu korišćenom do 1980. godine, više nego dvostruko viša i iznosi 14,5%.
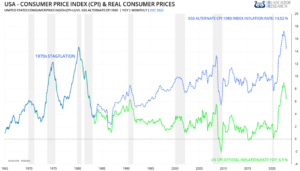
Po starom metodu obračuna, inflacija u SAD je duplo veća
Nedvoljno prijavljena stopa inflacije znači da tržište koje veruje u ove brojke takođe zahteva niže kamatne stope. To dovodi do postepene eksproprijacije imovine kroz porez na inflaciju i devalvacije duga, pošto je kamata na štednju niža od stvarne stope inflacije. Ovo pomaže vladama da smanje teret duga na bruto domaći proizvod na račun štednje građana.
Negativne posledice ove prevare su pogrešne alokacije u nacionalnoj privredi, koje dovode do neto gubitaka blagostanja, kao i postepenog osiromašenja društva, jer je formiranje kapitala otežano, a investicije i inovacije su manje.
Američki bankar Federalnih rezervi Neel Kashkari iz Mineapolis Fed-a otkrio je javnosti svoje lične pokazatelje nivoa inflacije prošle sedmice. Kažu da je cena smrznutih lazanja, koje je redovno kupovao godinama, porasla sa 16 na 21 dolar. „To je moj sopstveni mali merač kretanja inflacije. Gledam cene hrane.“ Poskupljenje lazanja odgovaralo bi poskupljenju od 31 odsto, što je mnogo bliže starom načinu obračuna indeksa potrošačkih cena.
Ekonomija SAD uveliko u recesiji, ali zvaničnici falsifikuju podatke kako bi prilkazali da njihove mere suzbijanja inflacije daju rezultate.
Buđenje će da bude bolno.
U bolnim godinama 2008. i 2020. godine, američki deficiti, kao procenat BDP-a, porasli su za 8%, odnosno 10%.
Na kraju krajeva, potrebno je više „prilagođavanja” duga u lošim vremenima – odnosno više finansiranja deficita i povećanje stopa rasta duga.
Ako se koriste prethodne stope rasta deficita (800 i 1.000 bsp) za 2008. i 2020. godinu, stopa rasta državnog deficita od 2 milijarde dolara mogla bi povećati deficit 2023. godine na 2.600 milijardedolara. Preračunato konzervativno, SAD će imati deficit američke vlade između 3.500 milijardi $ i 4.000 milijardi dolarea. Ali ovo je samo početak.
Ako zatim obustavimo tekuće monetarne mere (QT) od -95 milijardi dolara mesečno, naši proračuni deficita za 2023. bi se prvo približili 5.000 milijardi $, a zatim će da raste i dalje.
Kratkovida i jednostrana Pauelova/Jelenova politika podizanja kamatnih stopa i jačanja dolara bila je krajnji udarac stranim valutama i ekonomijama. Kao i sankcije protiv Putina, ova mera – pokušaj da se strani novac namami na tržište američkog trezora – imala je negativan efekat.
Umesto toga, privrede u usponu i razvijene ekonomije (od BRIKS-a do Japana) su prinuđene da odbace (prodaju) UST državne obveznice da bi branile svoje valute od inače uznemiravajuće i neodržive apresijacije dolara.
Imajući sve ove faktore na umu, strani vlasnici obveznica bi mogli da zarađuju dodatnih 1.000 milijardi dolara u 2023. Prodaja dolara američkom trezoru bi značajno doprinela rastućem američkom deficitu. Dakle, može da se dogodi da deficit naraste do 6.000 milijardi $.
Prema analitičarima, više izdanja iz strateških rezervi nafte moglo bi da ugrozi sposobnost Bajdenove administracije da se izbori sa budućim naftnim šokom.
Predsednik Džo Bajden, koji je otvoreno govorio o korišćenju SPR-a za snižavanje cena benzina, istovario je više od 200 miliona barela nafte iz rezervi prošle godine dok je rat Rusije protiv Ukrajine potresao energetska tržišta. SPR, najveća zaliha nafte za hitne slučajeve na svetu, sada je na najnižem nivou od 1983. godine.
U aprilu će biti dodatno iskorišćena prodajom od 26 miliona barela koju je propisao Kongres, čime će nivo biti 346 miliona barela – skoro polovina onoga što je bio kada je Bajden preuzeo dužnost.
Međunarodna agencija za energiju zahteva od članica poput SAD da drže minimalni nivo za kolektivne intervencije od 315 miliona barela.
Stopa iskorišćenosti kapaciteta – 50-godišnji istorijski grafikon.
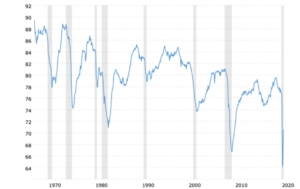
FED
Uprkos dostizanju gornje granice duga, Ministarstvo finansija SAD je u januaru uspelo da pozajmi 35 milijardi dolara novog duga. Odeljenje trezora je preduzelo vanredne mere, uključujući zamenu netržišnih (npr. penzionih fondova državnih službenika) i drugih instrumenata duga za kratkoročne državne obveznice. Bilans obveznica je porastao za 241 milijardu dolara, što je najveće povećanje u jednom mesecu najmanje od januara 2021.
Ova zamena je, naravno, privremena, ali gornja granica duga neće pasti do juna, što znači da će Ministarstvo finansija verovatno plaćati visoke kamate na kratkoročne državne obveznice najmanje narednih šest meseci. Netržišni dug obično plaća niže kamate, tako da ova razmena svakako nije besplatna. Ukratko, gornja granica duga ne donosi olakšanje rastućem bilansu kamatonosnog duga.
Napomena: Netržišni dug se skoro u potpunosti sastoji od duga koji vlada prema sebi (npr. dug socijalnom osiguranju ili državnom penzijskom sistemu).
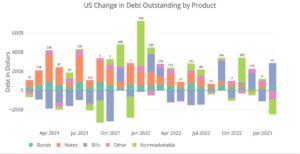
Izgubljeno u svim raspravama o monetarnoj politici, tržišnim prognozama i ekonomskim perspektivama je to što kredit nastavlja da se prekomerno širi. Godišnjim podacima njujorškog Fed-a o zaduživanju domaćinstava u četvrtom kvartalu, dug po kreditnim karticama se povećao brzinom od 26%, a ukupan dug za 9,5% tokom kvartala. Velika priča do sada je koliko je mali uticaj Fed-ovog agresivnog ciklusa pooštravanja imao na neprestano labave finansijske uslove. A sa inflatornim pristrasnostima koje se prožimaju u celoj ekonomiji (i globalno), obuzdavanje prekomernog rasta kredita zahtevaće strože finansijske uslove. Ukratko, kreditni bum mora prestati, a prelazak na novu kreditnu dinamiku biće sve samo ne bezbolan.
Američka domaćinstva se više zadužuju kako bi platila skuplje proizvode, hranu, automobile, usluge i slično. Naša rasipnička vlada zadužuje više da bi platila sve veće troškove rashoda, uključujući servisiranje duga. Korporacije se više zadužuju kako bi finansirale rastuće strukture troškova, zajedno sa investicionim procvatom koji je direktno i indirektno povezan sa inflatornim pritiscima novog ciklusa (uključujući „deglobalizaciju“, obnovljivu energiju i klimatske promene).
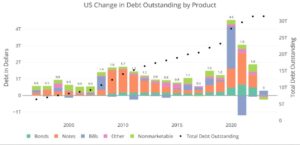
Trezor je preuzeo zapanjujućih 8.200 milijardi dolara novog duga u protekle tri godine, uključujući 1.800 milijardi dolara samo u prošloj godini. Predviđa se da će Trezor moći da izdrži sa sadašnjim plafonom duga do početka leta. To znači da kada se plafon podigne, i da ne bude greške – biće podignut, trezor će verovatno imati sličan iznos duga u roku od 6 meseci.
Malo je verovatno da će tržište moći da pozajmi toliko u tako kratkom vremenskom periodu, što će naterati Trezor da se više oslanja na dugove sa kraćim rokom.
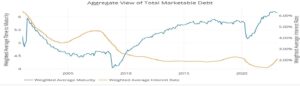
Kako je preuzimano više kratkoročnih dugova, ponderisano prosečno dospeće duga je palo na 6,16 godina sa nedavnog maksimuma od 6,2. Istovremeno, ponderisana kamatna stopa je porasla sa 1,72% na 2,13% u ista četiri meseca. Grafikon ispod govori sve. Stvari brzo eskaliraju! Godišnje kamatne stope na kratkoročne državne obveznice dostigle su 141 milijardu dolara. Ovo je povećanje od skoro 3 milijarde dolara u odnosu na prošli januar. Kamatne stope na srednjoročne državne obveznice porasle su sa 180 milijardi dolara na 240 milijardi dolara u istom periodu.
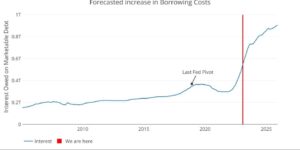
Sledeći grafikon prikazuje razvoj kamatne stope pod pretpostavkom da se Fed drži kursa prikazanog na tačkicama. Kao što vidite, daleko smo prošli tamo gde su stvari bile kada je Fed poslednji put bio primoran da se okrene. Nije teško zamisliti pauzu u bliskoj budućnosti s obzirom na to koliko je sadašnji potez strm. Iako je neverovatno da se još ništa nije dogodilo, ove stvari obično kasne. Ponekad je čak 12-24 meseca.
Dug u pojedinostima
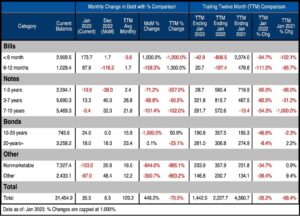
Tabela u nastavku daje pregled ukupnog neizmirenog duga. Nekoliko ključnih zaključaka:
Na mesečnom nivou:
- Najveći pomak je u mesecima 1-12, u ukupnom iznosu od 240 milijardi dolara.
- Srednjoročne državne obveznice su tokom meseca bile relativno nepromenjene, dok su kratkoročne državne obveznice porasle za 42 milijarde dolara.
- Netržišne obveznice su pale za 153 milijarde dolara.
Na osnovu pratećih dvanaest meseci (TTM):
- Svaka kategorija je sada pozitivna tokom perioda TTM, osim za 6-mesečne obveznice.
- 3-10 godina zajedno su porasle u poslednjih 12 meseci za skoro 600 milijardi USD.
Debata oko gornje granice duga dospeva na naslovne strane, ali iza kulisa, pravi problem je ogromno povećanje troškova servisiranja duga. Isti efekat rasta kamatnih stopa provlači se kroz celu privredu. Najveća razlika je u tome što samo američka vlada ima štampariju. Iako je verovatno da će se nešto drugo pokvariti pre nego što Trezor ne ispuni svoje obaveze, ne treba sumnjati da će štampanje novca doći u igru u nekom trenutku u bliskoj budućnosti. Tada se inflacija ponovo okreće i počinje da raste.
Stabilna inflacija i snažna maloprodajna aktivnost govore o znakovima da Federalne rezerve nisu uspele da uguše tražnju, što znači da investitori treba da očekuju strožu politiku i veću slabost tržišta, kažu analitičari.
Iako su Federalne rezerve već povećale referentne stope za 450 baznih poena od prošle godine kako bi ohladile ekonomiju i vratile inflaciju pod kontrolu, januar je pokazao da je potražnja i dalje visoka.
Prošlog meseca maloprodaja je skočila za 3%, premašivši procene o porastu od 1,9%. Potrošačke cene su porasle za 6,4% dok su proizvođačke cene porasle za 6%, a obe su takođe bile na vrhuncu.
EU
Uprkos energetskoj krizi, zona evra je u četvrtom kvartalu 2022. godine ostvarila privredni rast od 0,1 odsto u odnosu na prethodni kvartal.
Komisija EU predstavila je juče svoju zimsku prognozu, koju su karakterisale pozitivne revizije u odnosu na jesenju prognozu. To nije iznenađenje. MMF se već pozicionirao u sprovođenju pozitivnih prilagođavanja prognoza.
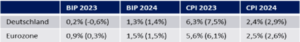
Vrednosti u zagradama predstavljaju jesenje prognoze Evropske komisije.
Serija birokratskih skandala EU se nastavlja.
Pre izvesnog vremena javili smo da penzijski fond koji je formiran za potrebe parlamentaraca i birokrata EU neće moći da izvrši obećane isplate i da je praktično prezadužen. Posle toga se, međutim, zaćutalo o aferi „penzioni fond“, a posebno se strahovalo da bi uglavnom zakonski imune birokrate i parlamentarci iz EU mogli da zloupotrebe novac poreskih obveznika za „subvencionisanje“ svog privatnog staranja. Očigledno je, međutim, neravnoteža u ovom penzionom loncu koja je postala javno poznata sada dovela do toga da se to preispita spolja. Sledeći skandal je već otkriven.
Dok evropski zvaničnici i birokrate teraju građane na međunarodnu solidarnost, poštovanje ljudskih prava, Ženevsku konvenciju i druge naizgled dobronamerne sporazume i njihova opterećenja, oni kao da se uzdižu do ove vrste morala.
Ekonomija evrozone će ove godine proći bolje nego što se ranije očekivalo, jer blaga zima i visoki nivoi skladištenja gasa pomažu u ublažavanju energetske krize, a tržište rada se drži, navodi Evropska komisija.
ECB
Prema studiji ECB-a, ogroman porast inflacije u zoni evra bi vremenom opteretio javne finansije. Zbog povećanja kamatnih stopa, vlade bi morale da se prilagode rastućim troškovima refinansiranja. Osim toga, zbog slabije privrede, morali bi više da troše. U simulacijama, šok cena energije i kasnije usporavanje rasta značilo je da će bilansi državnog budžeta oslabiti nakon samo jedne godine. Pritisak na trošenje bi se pojačao u narednim godinama. Ovo zasenjuje sve pozitivne efekte na prihode i dovodi do pogoršanja bilansa budžeta za skoro 0,5% BDP-a u 2024. godini.
ECB dozvoljava smanjenje kreditiranja malih i srednjih preduzeća.
Kao orkestrirani, čini se da političari i centralne banke žele da izazovu recesiju ili čak depresiju za mala i srednja preduzeća.
Već kao rezultat „politike sabotaže“ korone sa njenim prinudnim zatvaranjem, politički nametnutim problemima u lancu snabdevanja i izvesnim „psiho-terorom“ nad populacijom visokih performansi, mnoge kompanije su takođe lišene svojih likvidnih rezervi i mogućnosti nabavke kredita.
Političari sve češće moraju da priznaju da je to bilo nesrazmerno i protivzakonito u odnosu na pojedinačne mere. Ali umesto da pomognu kompanijama, na primer ukidanjem ili suspenzijom poreza na dobit preduzeća, oni koji su odgovorni troše tri pune godine prihode od poreza na dobit da bi spasili zombirane kompanije.
To sada primorava banke u zoni evra da masovno pooštre uslove kreditiranja, jer se vrednosti kredita mogu koristiti samo kao kolateral za kredite sa znatno većim diskontima nego ranije. Za mnoge kompanije ovo bi trebalo da znači kraj.
Kao magijom, ove političke odluke, koje se doživljavaju kao čista „sabotaža“, spajaju se i formiraju opštu sliku koja tačno odgovara željama programa „Veliko resetovanje“ Klausa Švaba i njegovog „Kluba oligarha u Davosu“ (World Economic Forum – WEF).
ECB kritikovala Deutsche Bank zbog istrage o derivatima, piše Financial Times.
Evropski bankarski regulatori rekli su Deutsche Bank AG da „nisu zadovoljni“ internim pregledom nemačkog zajmodavca koji je otkrio da su neki zaposleni namerno zaobišli kontrole kako bi ostvarili veliki profit pogrešnom prodajom deviznih derivata, preneo je Fajnenšel tajms.
Rusija
Ruski budžetski deficit je u januaru dostigao rekordnih 1,8 biliona ruskih rubalja (24,4 miliona dolara), pri čemu je potrošnja porasla za 58% u odnosu na prethodnu godinu, dok su prihodi pali za više od trećine.
Industrijska proizvodnja i maloprodaja u decembru pale su na najgore godišnje kontrakcije od početka pandemije Covid-19 početkom 2020. godine, pri čemu je maloprodaja pala za 10,5% u odnosu na isti period prošle godine, dok je industrijska proizvodnja smanjena za 4,3% u poređenju sa smanjenjem od 1,8% u novembru.
Rusija tek treba da saopšti svoje brojke o rastu BDP-a za decembar, za koje se očekuje da će biti uključene u podatke za celu 2022. godinu predviđene za ovaj petak.
Prema Svetskoj banci, Međunarodnom monetarnom fondu i OECD-u, ruski BDP je opao za najmanje 2,2% u najboljem scenariju u 2022. godini i do 3,9%, a očekuje se da će se ponovo smanjiti 2023. godine.
Međutim, i rusko ministarstvo finansija i centralna banka smatraju da je sve to po njihovim modelima.
Ruska centralna banka saopštila je u petak da su inflatorni pritisci u privredi ostali jaki tokom prve dve nedelje februara, navodeći kao faktor pad kursa rublje.
Rusija je u januaru zabeležila inflaciju od 11,8% na godišnjem nivou, skoro tri puta od zvaničnog cilja centralne banke od 4%. Prošle nedelje je signalizirao da se priprema za podizanje baznih kamatnih stopa kako bi ohladio inflaciju.
Rublja je pala za 16% od početka decembra, kada je stupio na snagu embargo Evropske unije i ograničenje cena G7 na prodaju ruske sirove nafte.
Kina
Kina bi ove godine mogla izgubiti ključnu podršku ekonomskom rastu i juanu jer stanovnici ponovo hrle u inostranstvo, a izvoz nastavlja da opada zbog globalnog usporavanja. Nakon što je prošle godine dostigao 14-godišnji maksimum od skoro 420 milijardi dolara, očekuje se da će se suficit na tekućem računu — najšira mera trgovine robom i uslugama — naglo smanjiti ove godine.
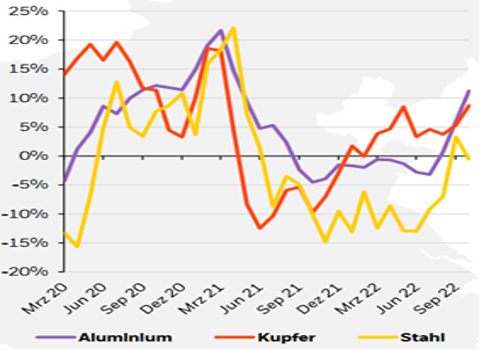
Nedavno je Kina ublažila svoju politiku nulte Covid-a, a lokalne i centralne vlasti su ukinule većinu ograničenja. U 2022. privreda je u velikoj meri patila od blokada, što je usporilo potražnju za sirovinama u zemlji (pogledajte grafikon).
Potražnja Kine za industrijskim metalima.
Odeljak od 2 triliona dolara kineskog lokalnog tržišta obveznica približava se rizičnoj prekretnici dok se emiteri bore da refinansiraju dug koji dospeva. Neto finansiranje — izdavanje novih obveznica u juanima umanjeno za rokove dospeća — za sredstva finansiranja lokalne vlade, ili LGFV, postalo je negativno u četvrtom kvartalu 2022. po prvi put u najmanje četiri godine, prema S&P Global Ratings. Iako je mera postala pozitivna u januaru, i dalje je pala za 83% u odnosu na godinu ranije na 48,9 milijardi juana (7,1 milijardi dolara). Pad finansiranja, koji se poklopio sa porastom povučenih poslova sa obveznicama, dodaje znake napetosti u mračnom uglu tržišta duga koje su kineski skeptici dugo označavali kao pretnju finansijskoj stabilnosti.
Kina bi ove godine mogla izgubiti ključnu podršku ekonomskom rastu i juanu, jer stanovnici ponovo hrle u inostranstvo, a izvoz nastavlja da opada zbog globalnog usporavanja. Nakon što je prošle godine dostigao 14-godišnji maksimum od skoro 420 milijardi dolara, očekuje se da će se suficit na tekućem računu — najšira mera trgovine robom i uslugama — naglo smanjiti ove godine. Ekonomisti predviđaju da će oslabiti na 1,4% bruto domaćeg proizvoda ove godine, u odnosu na 2,3% u 2022. Pad neće uticati samo na ekonomski rast, već će takođe izvršiti pritisak na valutu da depresira.
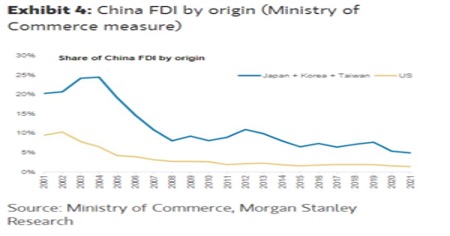
Američke direktne strane investicije (SDI) u kineski tehnološki sektor stalno padaju od početka veka i čine oko 0,5% ukupnih ulaznih stranih direktnih investicija u Kinu tokom perioda 2018-21, prema analitičarima Morgan Stenlija.
Indija
Potrošačke cene su porasle za 6,52% međugodišnje u januaru (očekujte 5,90%) nakon 5,72% ranije.
Indijski uvoz ruske nafte popeo se na rekordnih 1,4 miliona barela dnevno (bpd) u januaru, 9,2 odsto više u odnosu na decembar, pri čemu je Moskva i dalje najveći mesečni prodavac nafte u Nju Delhiju, a slede je Irak i Saudijska Arabija, pokazali su podaci iz trgovinskih izvora.
Prošlog meseca ruska nafta je činila oko 27% od 5 miliona barela dnevno uvezene iz Indije, trećeg po veličini uvoznika i potrošača nafte u svetu, pokazuju podaci.
Može se videti kako bi indijska rupija mogla da postane glavna valuta za deo trgovine koju Indija obavlja sa ostatkom sveta, posebno jug-jug. To može biti obračunska jedinica, može biti sredstvo plaćanja, može postati skladište vrednosti. Svakako, rupija bi vremenom mogla da postane jedna od različitih globalnih rezervnih valuta u svetu“, kaže Nuriel Rubini, profesor emeritus na Poslovnoj školi Stern Univerziteta u Njujorku.
Irska
Indeks menadžera nabavke za sektor potrošnje porastao je na 47,7 poena u januaru sa prethodnih 43,2, što predstavlja najviši nivo indeksa od septembra 2022.
Velika Britanija
Plate u Velikoj Britaniji su rasle brže nego što se očekivalo krajem 2022. godine, što je izvršilo veliki pritisak na Banku Engleske da izvrši još jedno povećanje kamatnih stopa sledećeg meseca. Prosečne zarade bez bonusa bile su 6,7% veće u periodu od tri meseca do decembra u odnosu na prethodnu godinu. To je najbrži tempo od kada se evidentiraju 2001. godine, isključujući period pandemije.
Nemačka
Inflacija u Nemačkoj porasla na 8,7%.
Po prvi put u istoriji, Savezni zavod za statistiku u Visbadenu nije mogao da objavi trenutne podatke o inflaciji za Nemačku krajem januara i umesto toga ih je prijavio devet dana kasnije u četvrtak. Razlog za to bi trebalo da budu problemi sa softverom. U januaru je inflacija od 8,7 odsto porasla snažnije nego u decembru, kada je iznosila samo 8,6 odsto. Ovo potvrđuje strah tržišta od dugotrajno visoke inflacije, čineći smanjenje kamatnih stopa i novo tržište akcija nerealnim čak i za optimiste.
Indeks potrošačkih cena ne pokazuje pravi nivo inflacije zbog različitih statističkih metoda. Na primer, smanjuje se udeo dobara koje su naglo poskupele u korist dobara koje su manje naglo poskupele, a tehnološki napredak se eliminiše kao deflatorni faktor.
Uopšteno govoreći, metodološke promene u vladinim proračunima su smanjile prijavljenu stopu inflacije poslednjih decenija, zbog čega je CPI daleko od toga da bude mera razvoja troškova života za održavanje konstantnog životnog standarda.
Federalni ministar finansija Kristijan Lindner nastavlja da odbija predloge Komisije EU za reformu evropskih pravila o dugu. Između ostalog, predviđaju pojedinačne planove da zemlje EU smanje budžetske deficite.
Potrebni su razumljivi i kredibilni putevi smanjenja, rekao je političar FDP-a u utorak u Briselu: „Ovo ne sme biti prepušteno nekome po volji.” Predlozi Evropske komisije bili bi kao ulazak na novi kontinent, sa nejasnim posledicama. Stoga nisu sposobni da daju saglasnost. „Treba ih modifikovati u vezi sa suštinskim pitanjima.
Za razliku od Komisije EU, koja se već u martu nada iskoraku u planiranoj reformi pravila, Lindner je samo govorio o razmeni ideja koja bi počela u utorak na sastanku ministara finansija EU. „Moramo se vratiti održivim, stabilnim javnim finansijama“, rekao je Lindner.
Prethodni kamen temeljac pravila o dugu – gornja granica za budžetski deficit od tri odsto ekonomske proizvodnje i 60 odsto za čitavo brdo duga – nisu predmet rasprave. Međutim, savezna vlada priznaje da postoji potreba za novim investicijama, smatra Lindner. Stoga bi moglo doći do prilagođavanja detalja pravila.
Realne plate u Nemačkoj će pasti za 4,1 odsto.
Visoka inflacija od 7,9 odsto drastično je smanjila kupovnu moć nemačkih građana prošle godine. Tokom godine realne plate u Nemačkoj su pale za 4,1 odsto. To pokazuju preliminarni podaci Federalnog zavoda za statistiku.
Francuska
Očekuje se povećanje do 40 odsto na pojedinim proizvodima, veliki trgovci strahuju od „crvenog“ meseca marta. U pitanju su ulje, kafa ili konzervirana hrana.
Prema konačnom obračunu od januara, potrošačke cene su porasle za 0,4% na mesečnom nivou i za 7,0% na godišnjem nivou. Ovo je odgovaralo očekivanjima i privremenim vrednostima.
Zalihe municije u francuskoj vojsci su na najnižem nivou i ne bi im dozvolile da traju duže od nekoliko nedelja u slučaju „teškog“ sukoba. (izveštaj odbora za odbranu Narodne skupštine).
Švajcarska
Potrošačke cene porasle su 0,6% mesečno u januaru (očekujte 0,4 %) nakon prethodnog -0,2%. Na godišnjem nivou, ovo se pretvorilo u povećanje od 3,3% (ekp 2,9%) sa 2,8% ranije.
Švajcarci bi se mogli suočiti sa budućim referendumom za očuvanje statusa gotovine
Kampanji protiv digitalnog novca prikupljaju dovoljno potpisa od građana.
Švajcarci drže najveću količinu novčanica i kovanog novca po glavi stanovnik.
Argentina
Inflacija u Argentini je u januaru ubrzala više nego što se očekivalo, pošto se kontrola cena pokazala neefikasnom, što dodatno komplikuje vladinu strategiju uoči predsedničkih izbora kasnije ove godine. Potrošačke cene su porasle za 98,8% u odnosu na godinu ranije, više od 98,6% srednje prognoze ekonomista u Blumbergovom istraživanju.
Liban
Liban se takođe bori sa dramatičnom inflacijom kao rezultatom višegodišnje teške ekonomske krize u zemlji. Libanska funta je ovog utorka pala na rekordno nizak nivo: 70.000 funti vredelo je samo jedan američki dolar. Na početku krize 2019. ista suma je i dalje vredela oko 46 američkih dolara.
Prema UN, oko tri četvrtine stanovništva je sada ispod granice siromaštva. Pošto u Libanu ponestaje deviza, a banke dozvoljavaju samo ograničena povlačenja, mnogi ljudi više ne mogu da pristupe svojoj ušteđevini u američkim dolarima.
Mediteranska zemlja je i politički u krizi. Politički vrh ne može da se dogovori oko novog predsednika. Mišel Aun je na toj funkciji bio do kraja oktobra. Međutim, on je tada podneo ostavku na funkciju kako je planirano. Vlada premijera Nadžiba Mikatija takođe je samo na funkciji i stoga ima samo ograničenu sposobnost delovanja.
Japan
BDP znatno slabiji od očekivanog – Q4 BDP je porastao 0,2% k/k (ekp 0,5%) nakon -0,3% prethodno (revidirano sa -0,2%). Verzija ekstrapolirana za godinu (na godišnjem nivou) rezultirala je povećanjem od 0,6% (predviđeno 2,0%) nakon -1,0% prethodno (revidirano sa -0,8%).
Japanska ekonomija se oporavila sporijim tempom nego što se očekivalo u četvrtom tromesečju, u znaku stalne slabosti koja će zabrinjavati novog guvernera centralne banke usred intenzivnih spekulacija o mogućim promenama u monetarnoj politici nakon decenije masovnih stimulacija.
Kompanije
BlackRock je posebno fokusiran na ovih 5 megatrendova.
Tehnološki napredak, brza urbanizacija, demografske i društvene promene, klimatske promene i nedostatak resursa, globalna tržišta rasta: ovo je pet megatrendova koje BlackRock vidi kao posebno sveobuhvatne i uzbudljive. Da bi omogućio investitorima da ulažu u globalne snage promena, najveći svetski menadžer imovine je pokrenuo 21 tematski fond.
Električni automobili
Prema novoj studiji Anderson Economic Group, rastuće cene električne energije – u kombinaciji sa nižim cenama gasa – učinile su EV vozila skupljima za vožnju od automobila na gas na kraju 2022.
„U četvrtom kvartalu 2022, tipični vozači automobila (SUS motori) srednje cene platili su oko 11,29 dolara za gorivo za svoja vozila za 100 milja vožnje“, kaže studija. „Taj trošak je bio oko 0,31 USD jeftiniji od iznosa koji su platili vozači EV srednje cene koji pune uglavnom kod kuće, i preko 3 USD manji od troškova koji su snose uporedivi vozači EV-a koji naplaćuju komercijalno.”
Naravno, to ne znači da su automobili na gas jeftini za vožnju. Prosečna nacionalna cena gasa srednjeg kvaliteta u SAD je i dalje blizu 4 dolara po galonu prema gigantu za automobilizam AAA.
Krah srednje klase
Srž ekonomije – srednja klasa – se raspada.
Neto rezultat hiperglobalizacije i hiperfinansiranja je raspadanje srednje klase.
Neofeudalizam je lukavija zver. Neofeudalne ekonomije i društva prave veliku PR predstavu otvorenosti za nova preduzeća, ali realna stvarnost nije tako topla i nejasna: novi karteli i monopoli nastaju u žestokoj borbi za suzbijanje konkurencije i uticaja na regulatore da ne samo da omoguće grabežljivcima kartele/monopole ali ih brani.
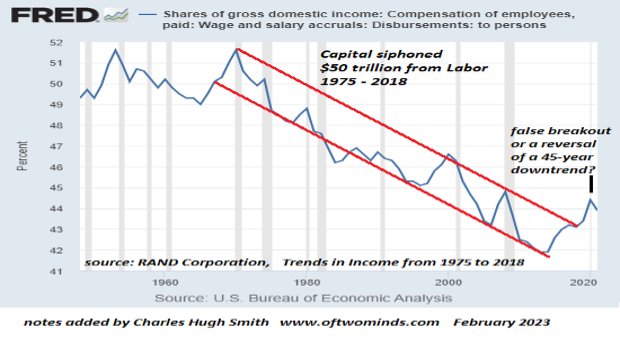
Proteklih 30 godina može se okarakterisati usponom kapitala i padom rada. Kao što grafikon ispod pokazuje, udeo plata u privredi je u padu od 45 godina. Nedavni porast može biti lažan proboj ili može biti promena trenda. Prerano je reći. Ali u svakom slučaju, plate – temelj ne samo radničke klase, već i srednje klase – su okrnjene na iznos od 50 triliona dolara koje je izvukao kapital. (Izvor: Trendovi u prihodima od 1975. do 2018. godine RAND Corporation).
Drugi mehanizam je vidljiv na grafikonima ispod koji pokazuju udeo ukupne neto vrednosti prvih 1% i srednje klase, odnosno domaćinstava između 50% i 90% (ova široka definicija uključuje spektar iz niže srednje klase, domaćinstava sa prihodima oko medijane, a domaćinstva više srednje klase zarađuju znatno više).
Kao što grafikon u nastavku pokazuje, prvih 10% poseduje ogromnu većinu sredstava koja donose prihod: obveznice, akcije, nekretnine i preduzeća. Relativni udeo u vlasništvu srednje klase je u najboljem slučaju skroman, u najgorem zanemarljiv.
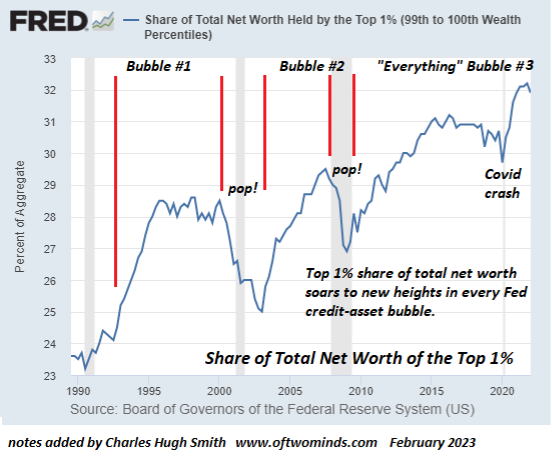
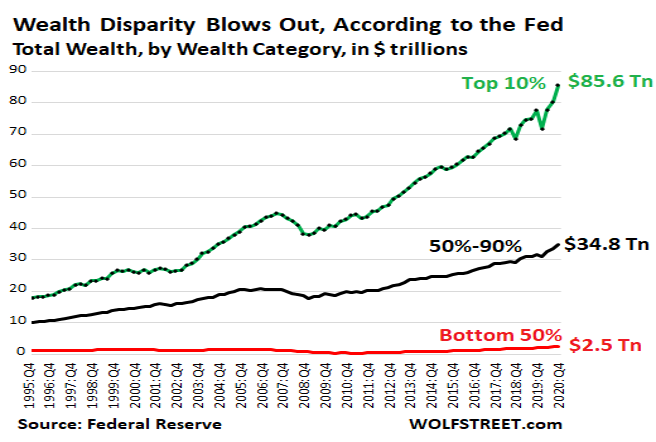
Ključna ekonomska dinamika u poslednjih 30 godina su baloni kreditne imovine vođeni centralnom bankom koji guraju sredstva u vlasništvu prvih 10% na Mesec. Oni koji poseduju malo takve imovine nemaju koristi od ovih mehurića imovine, tako da se njihov udeo u neto vrednosti (bogatstvo) shodno tome smanjuje.
Dve primarne sile u poslednjih 30 godina su finansijalizacija i globalizacija, sile koje su se u okviru centralne banke/neoliberalne trgovinske politike ubrzale u hiperfinansijalizaciju i hiperglobalizaciju: hiperfinansizacija stalno naduvava sve veće balone aktive, obogaćujući već bogate, dok hiperglobalizacija prisiljava radnu snagu da se takmiči sa nižom radnom snagom na globalnom nivou, efektivno prebacujući plate u kapital, što može da optimizuje radna/regulatorna/kreditna/valutna arbitraža kako bi se maksimizirao korporativni profit na račun najnižih 90% čiji prihod zavise od plata, a ne od kapitala.
Jasno je vidljiva najupečatljivija karakteristika bogatstva prvih 1% i srednje klase: udeo ukupnog bogatstva prvih 1% raste do novih visina u svakom mehuru, dok udeo srednje klase pada.
Udeo srednje klase raste samo kada popucaju mehurići imovine. Ovo je rezultat toga što najviši nivo američkih domaćinstava poseduju ogromnu većinu imovine: kako se mehurići raspucavaju, oni koji poseduju malo imovine trpe mnogo manje od onih koji poseduju većinu imovine koja više buja zahvaljujući podsticajima centralne banke i lako kredit.
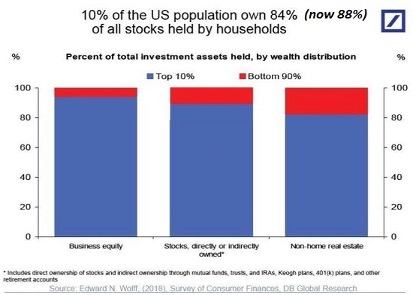
Neto rezultat hiperglobalizacije i hiperfinansiranja je raspadanje srednje klase, čiji je udeo u nacionalnom bogatstvu i prihodima erodiran u poslednjih 45 godina, što je trend koji se ubrzao u poslednjih 20 godina.
Neofeudalne ekonomije i društva su statične, krhke, nefunkcionalne i nesposobne da generišu prosperitet na širokoj osnovi. Da li to zvuči kao ekonomija koju poznajemo?
Akcije
Nedelja u kojoj su cene akcija ostale nepromenje.
DOWJ – 33.826
DAX – 15.473
S&P 500 – 4.079
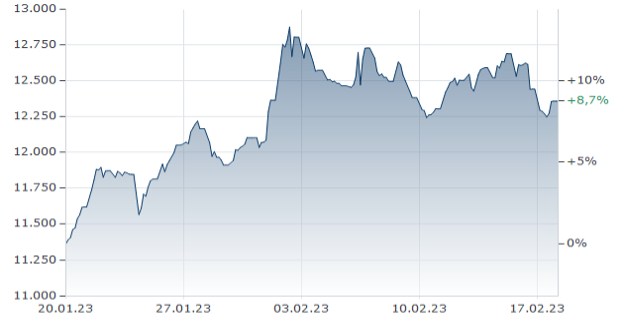
NASDAQ 100 – 12.358
DOWJ 30
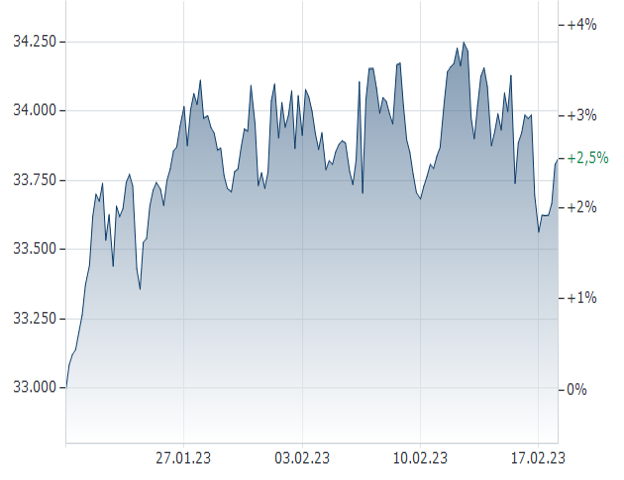
DAX 40
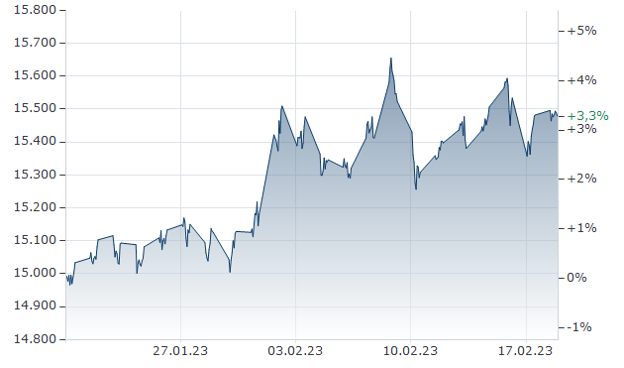
S&P 500
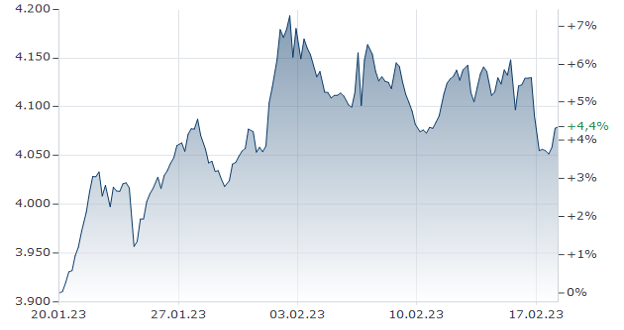
Bivši šef akcija BlackRock-a kaže da misli da će S&P 500 pasti za još 17% pošto investitori ignorišu rastuće brdo signalnih signala recesije.
NASDAQ 100
Zlato
Cena zlata nastavila špekulativno da pada na 1.841 $ / uncu.
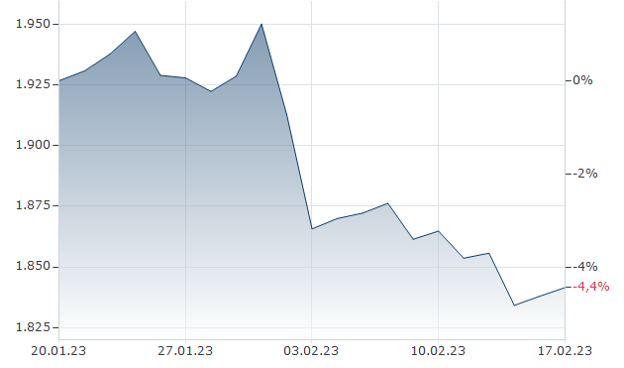
Zlato se u ponedeljak držalo ispod 1.850 dolara za uncu, lebdeći blizu najslabijeg nivoa u poslednjih sedam nedelja, jer su američki ekonomski podaci jači nego što se očekivalo i jastrebove primedbe zvaničnika Federalnih rezervi uticali na metal. Poslednji podaci pokazuju da su cene proizvođača u SAD u januaru porasle za 0,7% mesečno, najviše u poslednjih sedam meseci i više od tržišnih predviđanja rasta od 0,4%. Istovremeno, nedeljna potraživanja za nezaposlene su neočekivano opala.
Oba izveštaja su nastala nakon robusnih podataka o maloprodaji i indeksa potrošačkih cena koji je umereniji od očekivanog, što je podržalo slučaj daljeg monetarnog pooštravanja. Neki zvaničnici Fed-a nagovestili su prošle nedelje da su otvoreni za veće povećanje stope od 50 baznih poena na sastanku centralne banke u martu. Investitori sada gledaju u zapisnik sa sastanka FOMC-a, više komentara Fed-a i Fed-ov preferirani merač inflacije, PCE indeks cena.
Srebro
Srebro ponovo blago palo – 21,82 $ / uncu.
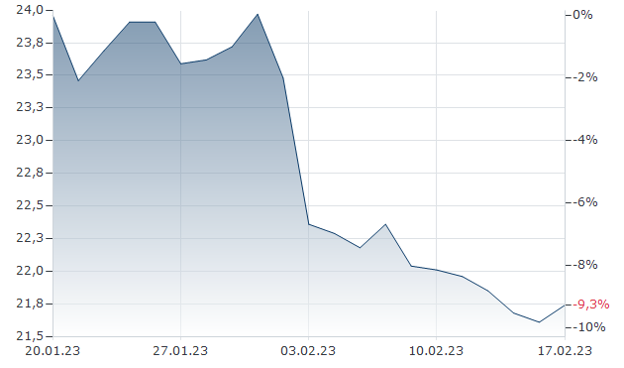
Fjučersi na srebro trgovali su se oko oznake od 22 dolara za uncu, što je nivo koji nije viđen od kraja novembra, pod pritiskom nagle apresijacije dolara jer su ekonomski podaci koji su bili topliji nego što se očekivalo, uništili nade za prekid ciklusa pooštravanja Fed-a. Istovremeno, zabrinutost zbog recesije je opterećivala cene, pošto su investitori bili zabrinuti zbog manje potražnje za metalom kao industrijskim inputom za robu sa visokim potrebama za provođenjem električne energije, što se odrazilo u njegovom oštrom padu u odnosu na zlato u januaru. Ipak, projekcije slabe ponude ograničile su pad, pošto su zalihe COMEX-a ostale pod pritiskom, a zalihe LBMA pale usred odliva u Indiju.
Nafta
Cena nafte skočila na 83,79 $ / barel.
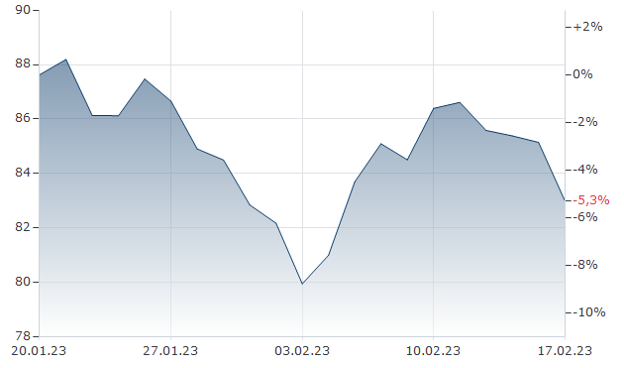
Nafta produžava nedeljni gubitak na 5% jer zabrinjavaju spekulacije o agresivnijem povećanju kamatnih stopa od strane Fed-a.
OPEK ne planira da poveća zalihe nafte nakon smanjenja proizvodnje prošle godine. Ministar energetike Saudijske Arabije rekao je u utorak da će kvote utvrđene u oktobru ostati na snazi do 2023. godine i ukazao da je prag da se to promeni visok.
Fjučersi na naftu Brent trgovali su se oko 84 dolara za barel, vraćajući se sa skoro dvonedeljnog najnižeg nivoa od 81,8 dolara dotaknutog prošle nedelje, pošto su investitori odmeravali optimizam u pogledu oporavka kineske tražnje nasuprot rastućih američkih zaliha i stalne zabrinutosti zbog usporavanja globalne ekonomije. Prošle nedelje, IEA je podigla svoju prognozu rasta potražnje za naftom u 2023. i rekla da bi ograničena proizvodnja OPEK+ mogla da donese deficit ponude u drugoj polovini. Čuvajući pritom cene, Vašington je takođe najavio planove za oslobađanje 26 miliona barela sirove nafte iz Strateških rezervi nafte, što bi moglo dovesti do još većeg nivoa zaliha. Istovremeno, EIA je saopštila da očekuje rekordnu martovsku proizvodnju iz sedam najvećih američkih basena iz škriljaca. Povrh toga, topliji od očekivanih američkih ekonomskih podataka izazvali su zabrinutost zbog politike centralne banke jastreba.
Gas
Cena prirodnog američkog gasa – 2,23 $ – evropska cena TTF pala na – 498 evra.
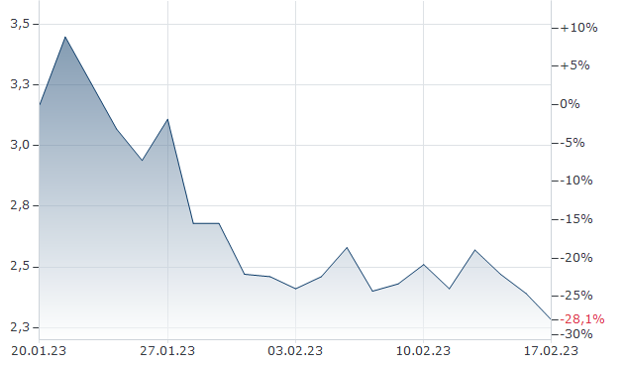
Fjučersi američkog prirodnog gasa povećali su gubitke na ispod 2,3 dolara/MMBtu, što je najniži nivo od septembra 2020. jer su prognoze ukazivale na skoro normalne temperature do 3. marta, osim nekih hladnih dana. Cene prirodnog gasa pale su za skoro 10% prošle nedelje, i više od 45% od početka godine, pošto je blago vreme ostavilo slabu potražnju za grejanjem i zalihe iznad uobičajenih nivoa. Najnoviji EIA podaci pokazuju da su američke zalihe bile na 2,266 bcf od 10. februara, 328 bcf više nego prošle godine i 183 bcf iznad petogodišnjeg proseka. U međuvremenu, količina gasa koji teče u američke fabrike za izvoz LNG porasla je na 10-mesečni maksimum zbog brzog povećanja tokova u izvoznu fabriku Freeport LNG-a dok se postrojenje pripremalo za izlazak iz 8-mesečnog zastoja izazvanog požarom u junu 2022.
Fjučersi prirodnog gasa u Evropi porasli su na iznad 50 evra po megavat-satu, nakon što su prošle nedelje pali na 48,1 evra, što je bio najniži nivo u toku dana od 31. avgusta 2021. godine, pošto bi temperature trebalo da padnu krajem meseca i vetar očekuje se usporavanje brzine u Nemačkoj. Ipak, cene prirodnog gasa su skoro 85% ispod maksimuma od 339 evra/MWh u avgustu 2022. godine, sa skladištenjem oko 64% popunjenim, što je mnogo iznad 10-godišnjeg proseka od 54% za ovo doba godine, zbog toplije od uobičajene temperature, rekordan uvoz LNG-a i porast proizvodnje energije iz alternativnih izvora energije uključujući vetar i nuklearnu energiju. Istovremeno, američki izvoznik LNG-a Freeport nastavio je isporuke i tokovi iz Norveške se oporavljaju nakon nedavnih zastoja, što bi trebalo da pomogne da se skladište pre naredne zime ponovo popune.
Ugalj
Cena u većem padu na 209 $ / t.
Fjučersi na ugalj u Njukaslu, merilo za region sa najvećim potrošačima u Aziji, skliznuli su na 200 dolara po toni, nivo koji nije viđen od februara 2022. godine, kao znaci spore tražnje nadoknadili su zabrinutost zbog poremećaja u snabdevanju ključnog izvoznika iz Australije. Toplo vreme, posebno u SAD i Evropi, i niže cene prirodnog gasa smanjile su oslanjanje na ugalj za proizvodnju energije.
Evropski uvoz uglja u januaru će verovatno opasti za skoro 30% u odnosu na godinu ranije i 23% u decembru, pokazali su Kplerovi podaci. Istovremeno, neizvesnost oko ponovnog otvaranja Kine takođe je pomutila kratkoročne izglede za ovu robu. Na strani ponude, nudeći određenu podršku cenama, isporuke uglja iz Australije, drugog najvećeg svetskog izvoznika, prekinute su jakim kišama u rudarskim državama Kvinslend i Novi Južni Vels
Aluminijum
Cena aluminiijuma blago raste – 2.454 $ / t.
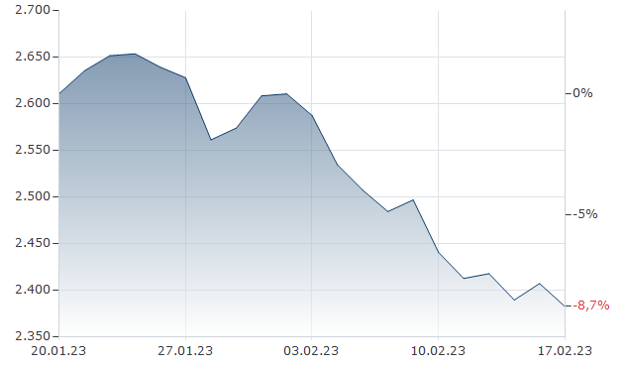
Fjučersi na aluminijum su se trgovali oko 2.500 USD/T, smanjivši se sa sedmomesečnog maksimuma od 2.660 USD/T 25. januara, pošto su strahovi od globalnog ekonomskog usporavanja i povećanja proizvodnje iz Kine podstakli investitore da oslobode neke duge pozicije.
Godišnja proizvodnja aluminijuma u Kini u 2022. godini porasla je za 4,5% u odnosu na prethodnu godinu na rekordnih 40,21 miliona tona zahvaljujući novopokrenutim kapacitetima i ublaženim ograničenjima napajanja. Ipak, osnove u aluminijumskom kompleksu i dalje su podržane izgledima za snažniju potražnju i istorijski niskim globalnim zalihama.
Kina je preduzela značajne korake da podstakne svoju ekonomiju i okonča strogi režim izazvan korona virusom, podižući izglede za potražnju metala i potiskujući neke probleme globalne recesije. Povrh toga, prošlogodišnje smanjenje proizvodnje u ključnim evropskim topionicama, uključujući Alcoa’
Bakar
Cena bakra u porastu na – 8.987,50 dolara.
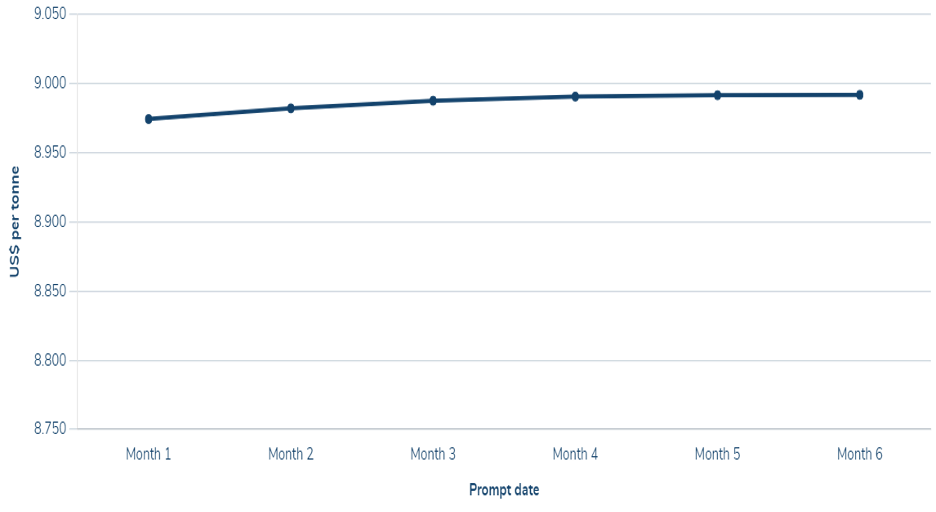
Fjučersi na bakar porasli su iznad 4,15 dolara po funti, približivši se sedmomesečnom maksimumu od 4,27 dolara koji je dotaknut 26. januara i prateći rast ostalih baznih metala usred upornih zabrinutosti u pogledu ponude i jakih očekivanja potražnje. Investitori su nastavili da prate stepen poboljšane kineske kupovine nakon ponovnog ekonomskog otvaranja zemlje, pošto je prodaja novih kuća rasla treću nedelju zaredom u 16 većih gradova.
Očekuje se i da će industrijska potražnja porasti jer vlada treba da objavi dalje stimulativne mere na svom Nacionalnom narodnom kongresu u martu.
Na strani ponude, niz prekida proizvodnje i izvoza od strane velikih proizvođača iz Južne i Centralne Amerike pojačao je zabrinutost zbog niskih zaliha u SAD i Evropi, dodajući zabrinutost da bi tržišta bakra mogla da dođu u ozbiljan deficit.
Pšenica
Cena pšenice nepromenjeno na 294,50 evra.
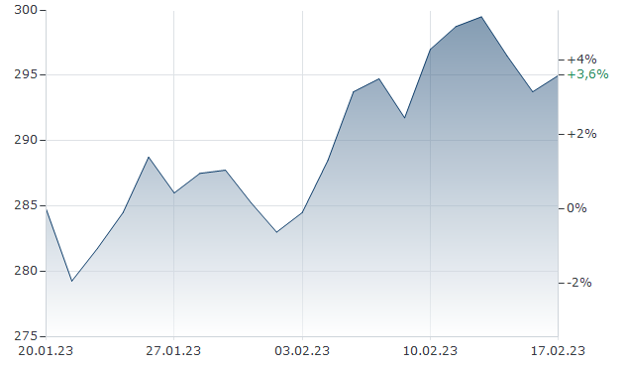
Fjučersi na pšenicu u Čikagu su se držali iznad 7,6 dolara po bušelu, blizu maksimuma od skoro sedam nedelja od 7,99 dolara koji je postignut 14. februara, pošto su zabrinutost zbog poremećaja u snabdevanju iz regiona Crnog mora i dalje visila nad tržištem, dok su jači dolar i veće kamatne stope očekivanja od Fed-a su držala dobitke pod kontrolom.
Rusija je pokrenula više raketnih napada na infrastrukturu Ukrajine, što bi moglo da ometa isporuke koje su već za trećinu manje od prethodne sezone. U međuvremenu, Kijev je pozvao UN i Tursku da spreče Moskvu da opstruira sporazum o žitu za Crno more, koji će biti obnovljen sredinom marta. Međutim, budućnost sporazuma je nejasna, pošto Moskva zahteva ukidanje sankcija koje utiču na njen izvoz poljoprivrednih proizvoda pre nego što se dogovori o produženju.
Na drugim mestima, USDA je povećala procene proizvodnje pšenice u Australiji i Rusiji.
Kukuruz
Cena u blagom padu – 675 $
Fjučersi za kukuruz u SAD se trguju oko 6,75 dolara po bušelu od sredine januara, nešto ispod nivoa od 7 dolara koji smo videli prošlog novembra, dok investitori nastavljaju da procenjuju izglede za proizvodnju i potražnju. U svom februarskom VASDE izveštaju, USDA je prognozirala nižu upotrebu kukuruza za etanol i veće krajnje zalihe za 2022/2023 u SAD. U međuvremenu, predviđa se da će globalna proizvodnja kukuruza za 2023. biti smanjena za 3,6 miliona tona, uglavnom zbog nižih useva u petom najvećem proizvođaču, Argentini, gde su i površine i prinosi opali. S druge strane, Brazil će ove godine postati najveći izvoznik kukuruza, nadmašivši SAD. Takođe, izvoz kukuruza raste za Brazil, Ukrajinu, Paragvaj, Tursku i Indoneziju. Istovremeno, globalna potražnja ostaje skromna usred zahlađenja privrednog rasta, a kako se podsticaj ponovnog otvaranja Kine još nije materijalizovao.
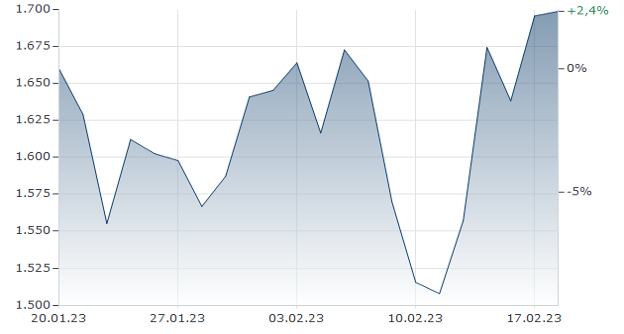
Drvo
Pad cene na – 381,10 $ / t.
Čikaški fjučersi za drvnu građu pali su ispod granice od 400 dolara za hiljadu stopa jer su uporni strahovi od globalne recesije koja je smanjila potražnju dovela do određenog uzimanja profita nakon što je masivni rast cene početkom februara doveo do najvišeg nivoa od preko tri meseca. Ipak, osnove u drvnom kompleksu i dalje su podržane ograničenim zalihama i izgledima za oporavak u izgradnji kuća.
Prošle godine, oštar pad cena i spora tražnja primorali su severnoameričke proizvođače da obuzdaju proizvodnju, ostavljajući zalihe na niskom nivou i izazivajući zabrinutost zbog nestašice ponude tokom građevinske sezone ovog proleća i ranog leta. U isto vreme, raspoloženje graditelja je pokazalo znake dna, rastući drugi mesec zaredom u februaru, uglavnom zbog nižih stopa na hipoteke. Ipak, referentna vrednost ostaje niža za otprilike 70% od svog vrhunca u maju 2021. od oko 1.700 dolara.
Dolar
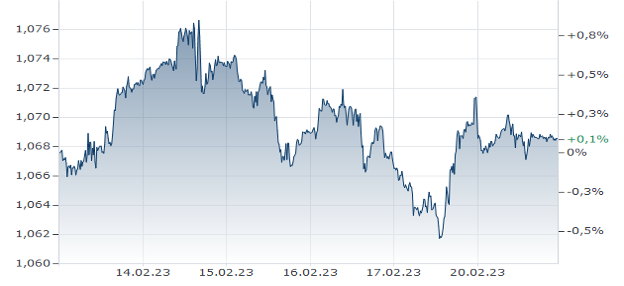
Dolar nepromenjeno na – 1,0689 prema evru.
Rublja
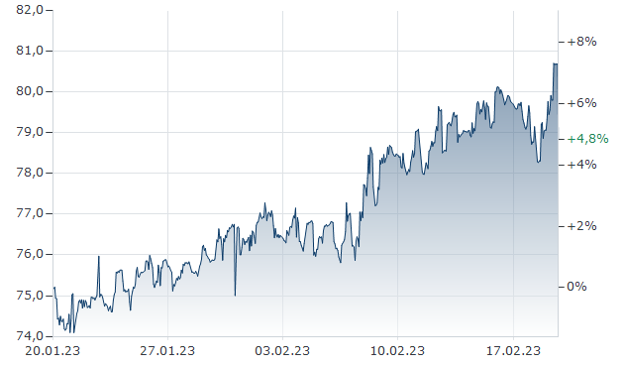
Rublja nastavlja da blago pada prema evru – 78,8277.
Kriptovalute
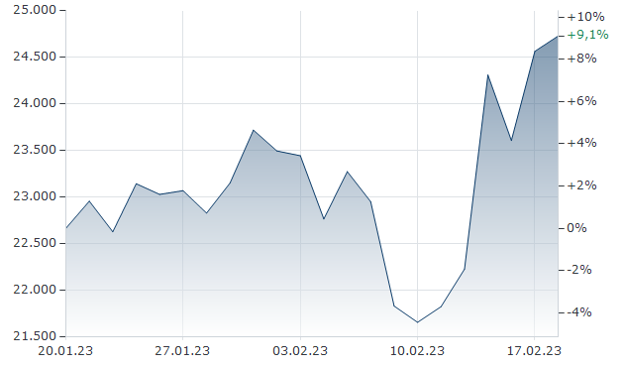
Bitcoin u daljem rastu čitave nedelje na – 24.725 dolara.
Ethereum u rastu čitave nedelje na – 1.698 dolara.
Centralna banka Ujedinjenih Arapskih Emirata (CBUAE) objavila je u nedelju da je pokrenula svoj novi program transformacije finansijske infrastrukture (FIT), koji uključuje planove za izdavanje sopstvene digitalne valute centralne banke (CBDC) za prekograničnu i domaću upotrebu, izveštavaju Kitco News. Prema saopštenju CBUAE za štampu, novi FIT program je dizajniran da „ubrza digitalnu transformaciju u sektoru finansijskih usluga kao deo šire strategije koja ima za cilj da omogući CBUAE da bude među vodećim svetskim centralnim bankama“.
Pored stvaranja CBDC-a, program uključuje ukupno devet inicijativa. Prva faza se odnosi na infrastrukturu i usluge digitalnog plaćanja, uključujući pokretanje domaće kartične šeme, platforme za instant plaćanja i izdavanje CBDC-a za prekogranične i domaće aplikacije. „Ove inicijative za digitalno plaćanje će podstaći finansijsku inkluziju, podstaći inovacije plaćanja, sigurnost i efikasnost i stvoriti društvo bez gotovine“, navodi se u saopštenju.
Druga faza uključuje razvoj i implementaciju niza digitalnih infrastruktura, „uključujući uspostavljanje finansijskih oblaka, eKYC i otvorenih finansijskih platformi“, prema CBUAE. „Ove digitalne infrastrukture će poboljšati usklađenost, smanjiti operativne troškove, poboljšati inovacije i korisničko iskustvo, i što je najvažnije, ojačati njihovu sigurnost i operativnu otpornost.“
Branko Dragaš
Investicioni bankar