
Pregled tržišta
Svet
Postoji Šangajska organizacija za saradnju (ŠOS), čiji je poslednji samit održan u Samarkandu, u Uzbekistanu, prošle nedelje. To je najveća regionalna organizacija na svetu u smislu geografije i stanovništva, koja čini 40% svetske populacije i preko 30% globalnog BDP-a. Njene članice su Kina, Rusija, Indija, Pakistan, Iran (koji se upravo pridružio), Kirgistan, Tadžikistan, Kazahstan i Uzbekistan. A turski predsednik Redžep Tajip Erdogan kaže da razmišlja o članstvu.
I Putin i kineski predsednik Si Đinping pozvali su na redizajn međunarodnog sistema. Razvijaju se različiti infrastrukturni projekti, posebno trans-avganistanska železnica koja povezuje Uzbekistan sa Pakistanom, gasovod između Kine i Centralne Azije i železnica koja povezuje Kinu, Kazahstan i Uzbekistan. Kina, za koju znamo da se u svom izvozu oslanja na Evropu i SAD, očigledno želi da se proširi na nova tržišta. Da li će ove zemlje ozbiljno želeti da trguju u dolarima?
Neće.
Tražiće svoju obračunsku valutu međusobnog plaćanja.
Rastuće cene energije, inflacija i poremećeni lanci snabdevanja opterećuju rast u velikim ekonomijama. Međunarodni monetarni fond i Svetska banka upozoravaju na ozbiljne posledice – posebno po siromašnije zemlje. Međunarodni monetarni fond (MMF) i Svetska banka upozorili su na rizik od globalne recesije. Ekonomski rast usporava u nekim industrijalizovanim zemljama Evrope, rekao je šef Svetske banke Dejvid Malpas na početku godišnjeg sastanka Svetske banke i Međunarodnog monetarnog fonda u Vašingtonu. Devalvacija valute je problem za zemlje sa niskim prihodima, gde teret duga raste, kaže Malpas. „Porast kamatnih stopa je dodatno opterećenje, a inflacija ostaje veliki problem za sve, a posebno za siromašne.
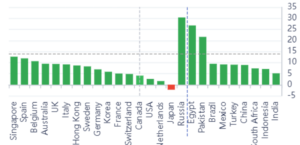
Globalni projektovani tržišni prinosi.
Rusija lider.
SAD
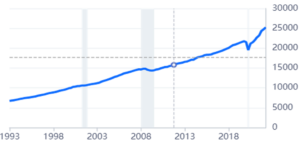
BDP 1993 – 2022
Ludilo Bajdenove administracije nema granica.
Američka vlada gura ekonomski rat protiv Kine. Američka vlada želi da uspori kineski tehnološki napredak nizom izvoznih ograničenja. Shodno tome, dobavljačima čipova KLA, Lam Research i Applied Materials više nije dozvoljeno da snabdevaju sisteme kineskim fabrikama koje proizvode napredne logičke čipove. I druge zemlje bi trebalo da učestvuju u američkim propisima kako bi se povećao uticaj mera.
Da li se i dalje postavlja pitanje da li su ove mere SAD uopšte u skladu sa međunarodnim pravilima STO? Pravila STO i arbitraže čine kostur globalnog ekonomskog sveta. Kako izgleda telo bez skeleta.
Pošto su SAD uništile strukturu arbitraže u STO (redak zasnovan na zakonu), uvele su sankcije bez ikakvih osnova u okviru poretka zasnovanog na pravilima SAD koji je sada u upotrebi („Amerika na prvom mestu“) i preduzimaju sve više i više. otvoreni ekonomski i finansijski ratovi. Kada je na redu Evropa? Nije li pokušaj SAD da podstakne nemačke kompanije da izmeste svoje proizvodne lokacije u kontekstu evropske krize snabdevanja takođe deo ove politike?
Ovaj nedavni korak SAD je u kontekstu velike politike subvencija (program od 52 milijarde USD) za dovođenje proizvodnih kapaciteta u sektoru poluprovodnika u SAD. Ovo se posebno odnosi na proizvodnju iz Tajvana (uključujući TSMC). Tajvan i dalje čini 64% svetskog tržišta poluprovodnika. Ovom američkom politikom, budućnost tajvanske privrede biće delimično uništena, jer njegova snažna pozicija na tržištu poluprovodnika čini Tajvan „i dalje“ tako interesantnim za Zapad.
Izveštaj o tržištu rada za mesec septembar:
- Stopa nezaposlenosti U-1: 3,5% (prognoza 3,7%) nakon 3,7%
- Stopa nezaposlenosti U-6: 6,7% nakon 7,0%
- „Nepoljoprivredni platni spisak“: 263.000 (predviđeno 250.000) nakon 315.000
- Prosečne plate (m/g): 0,3%/5,0% (prognoza 0,3%/5,1%) posle 0,3%/5,2%
- Nedeljno radno vreme: 34,5 sati (predviđeno 34,5 sati) posle 34,5 sati
- Stopa učešća: 62,3% nakon 62,4%
Američki penzioni fondovi i osiguravači nisu se suočili sa istom vrstom poziva na maržu, ali će pretrpeti bolne gubitke. Kako su kamatne stope padale, prešle su na sredstva koja donose stvarni prihod, poput komercijalnih nekretnina. Vrednost kompanija za ulaganje u komercijalne nekretnine na američkom tržištu akcija pala je za 35%, otprilike za isti iznos kao i tehnološki NASDAQ indeks.
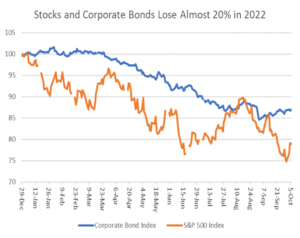
Ako je to indikacija, vrednost od 20.000 milijardi dolara na tržištu komercijalnih nekretnina ove godine je izgubila oko 7.000 milijardi dolara, pored gubitaka od skoro 20% na portfelju korporativnih obveznica i akcija.
Akcije i obveznice, najveće komponente penzionog portfelja, pale su za oko 20% tokom 2022.
Balon imovine vođen Fed-om u proteklih deset godina doveo je američke penzione fondove do minimalnih zahteva za finansiranje kako bi ispunili obaveze od 2021. Sada bi Fed mogao sve to ponovo da oduzme, a najveći problem za velike američke korporacije može biti nefondovski penzioni fond pasiva, dugovi.
Američka ekonomija bi mogla da sklizne u recesiju do sredine sledeće godine, upozorio je Džejmi Dajmon iz kompanije JPMorgan Chase & Co u intervjuu za CNBC u ponedeljak. Tržišta bi takođe mogla postati neuravnotežena i S&P 500 bi mogao pasti za još 20%.
Prinosa američkog 10-godišnjeg trezora.
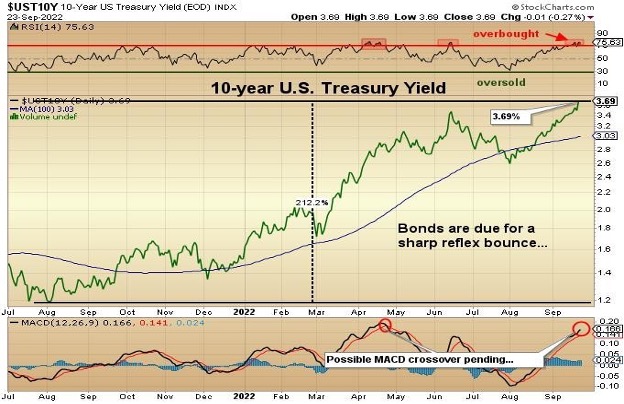
Prošlonedeljni izveštaj JOLTS-a pokazao je da su poslodavci u SAD prijavili 10,1 milion otvorenih radnih mesta krajem avgusta – preko milion manje u odnosu na prethodni mesec, ali i dalje dosta. Podaci iste agencije pokazuju da je tog meseca bilo 6,0 miliona nezaposlenih Amerikanaca, što znači da je poslodavcima bilo potrebno 4,1 milion radnika više nego što su imali na raspolaganju.
To je dobra vest za one koji traže posao – barem za one koji se kvalifikuju za dostupna radna mesta – jer mogu da zahtevaju bolje plate i uslove rada. To je i izazov za poslodavce iz istih razloga. Ali to je ozbiljan problem za Fed. To znači da je njihov glavni alat za smanjenje potražnje pokvaren, zbog čega je inflaciju mnogo teže kontrolisati.
Budžetski deficiti se nagomilavaju.
Depoziti u Trezoru se smanjuju.
Ministarstvo finansija SAD nikako da nađe kupce koji će zauzeti mesto FED-a, stranaca i banaka gde prve dve direktno prodaju, a ove druge nastavljaju da kupuju manje.
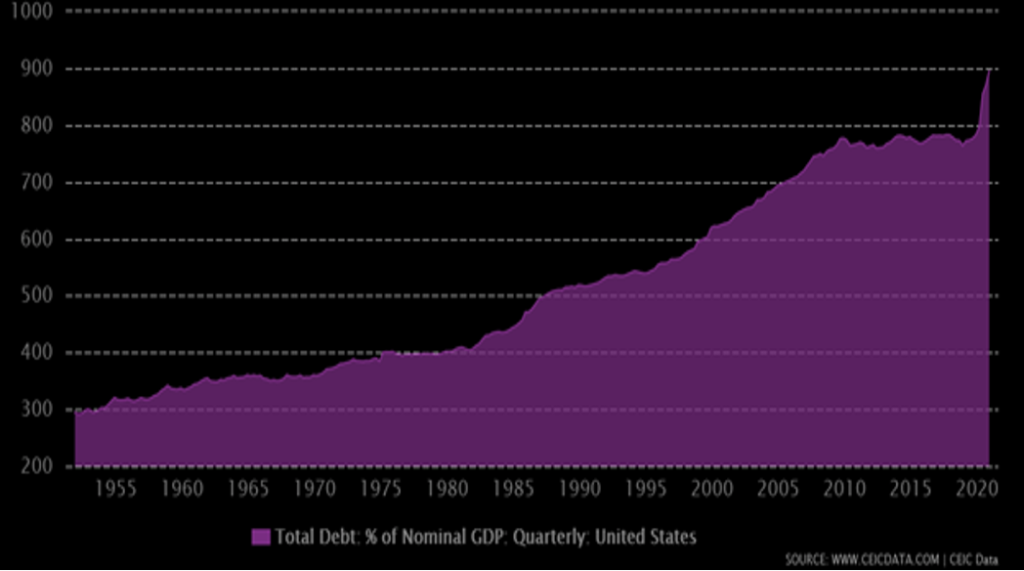
Ukupan američki dug prema BDP-u bio je 775% u 2018. U 2022. porastao je na 810% i trenutno je izuzetno visok u odnosu na istorijske nivoe.
Nezaposleni i slobodna radna mesta.
Broj nezaposlenih (plava linija) se stalno smanjivao, dok se broj slobodnih radnih mesta (crvena linija) postepeno povećavao. Linije su prešle u maju 2021, što bi trebalo da bude pokazatelj da inflacija nije tako privremena. I zaista, stvari su se odatle pogoršale, pošto su poslodavci morali da podignu plate pored svih ostalih rastućih troškova – transporta, materijala, energije itd. A ni veće plate nisu bile dovoljne. Radnici koje su želeli da privuku ili nisu postojali ili nisu tražili posao.
Najmanje od decembra 2000. godine, a verovatno i mnogo ranije (iako nemamo preciznih podataka), broj nezaposlenih je uvek bio veći od broja slobodnih radnih mesta. Jaz se povećavao u recesijama, ali je bio prisutan i u dobrim vremenima. Ovo je „prirodna nezaposlenost“. Ali vidite dole: linije su se po prvi put susrele ne na početku COVID-a, već više od dve godine ranije, u januaru 2018. Pogledajte u medijskim arhivama i naći ćete mnogo priča o nedostatku radne snage u 2018-2019.
Manjak radne snage nije počeo pandemijom. Bio je tamo mnogo pre toga. Čini se da su virus i naš odgovor na njega prekinuli već uspostavljeni trend koji sada ponovo počinje. Ovo postaje još jasnije kada se izrazi isti brojevi u odnosu. Vrednosti iznad 1 znače da je privreda imala više nezaposlenih nego slobodnih radnih mesta, vrednosti ispod 1 znače da slobodna radna mesta premašuju broj nezaposlenih.
FED
Tomas Džeferson 1802. godine o FED-u:
„Fed je institucija koja gaji ogromno neprijateljstvo prema principima i dizajnu našeg Ustava. Ja sam neprijatelj svake banke koja, kada diskontuje zapise i obveznice, plaća sve osim nominalne vrednosti. Ako američki narod ikada dozvoli privatne banke da kontrolišu trošenje svog novca, prvo kroz inflaciju, zatim kroz deflaciju, banke i korporacije koje rastu oko tih banaka oduzimaće svu imovinu ljudima sve dok njihova deca ne odrastu bez krova nad glavom na kontinentu koji je osvojio njihove pretke“.
„Efekat prelivanja povećanja kamatnih stopa Fed-a izazvao je mnoge duboko ukorenjene probleme u globalnom ekonomskom i finansijskom sistemu… Dominantni globalni status dolara znači da su mnoge centralne banke prisiljene da podižu kamatne stope nakon Fed-a, čak i ako ekonomske aktivnosti u tim zemljama su pod pritiskom ili je njihova domaća inflacija i dalje meka.” – Šeng Songčeng, bivši direktor odeljenja za statistiku i analizu Narodne banke Kine. (Blumberg, 28.9.2022)
Analizu koju iznosim, uradio je Peter Schiff.
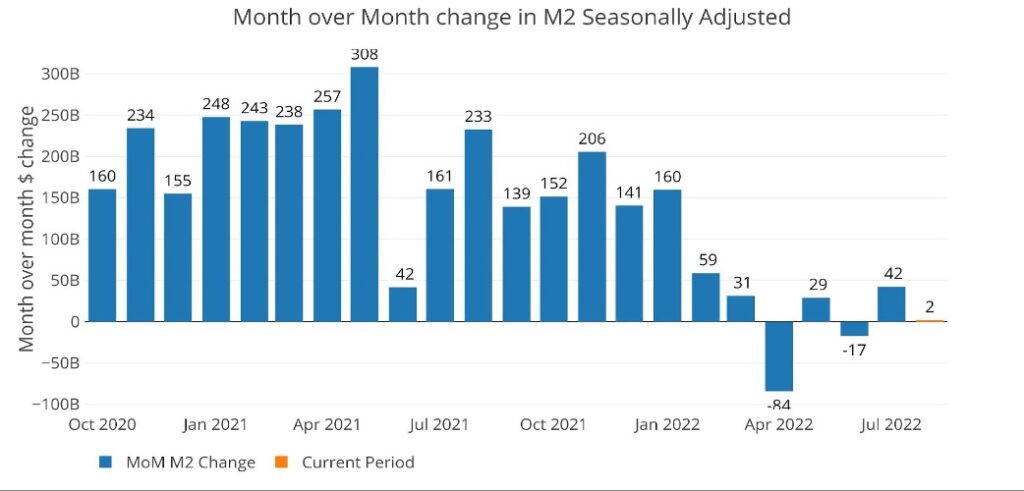
Rast ponude novca bio je jedva pozitivan na 2 milijarde dolara u avgustu, što je znatno manje u odnosu na prošlogodišnje 233 milijarde dolara. Kao što pokazuje grafikon u nastavku, rast novčane mase je pao od februara. Prošla godina je počela sa pet uzastopnih meseci iznad 200 milijardi dolara, dok je 2022. bila samo mesec dana iznad 100 milijardi dolara, a to je bio januar. Grafikon ispod prikazuje nesezonski prilagođenu ponudu novca, koja je malo nestalnija. Uprkos povećanoj volatilnosti, jasno se može videti da je novčana masa poslednjih meseci značajno oslabila. Sa ove tačke gledišta, avgust je bio najjači mesec od marta, ali je i dalje veoma spor.
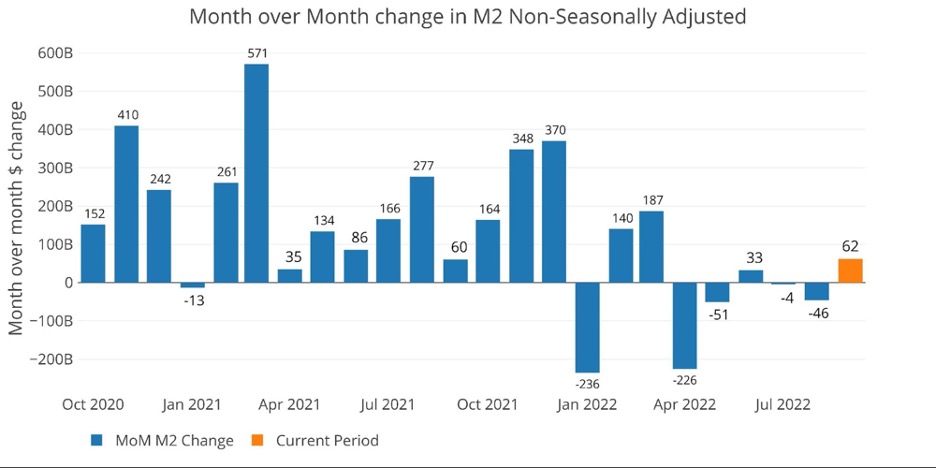
Kao što pokazuje grafikon ispod, negativne nedelje rasta su u poslednje vreme sve češće. Samo poslednja nedelja je dovela mesec u plus.
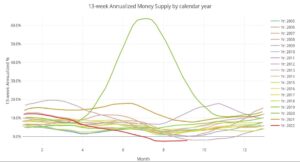
Grafikon ispod ilustruje sezonsku ponudu novca i poredi tekuću godinu (crvena linija) sa prethodnim godinama. Za mesece avgust i septembar, ovo je najsporiji 13-nedeljni rast novčane mase do sada. Grafikon ispod datira iz 2005. godine i trenutna stopa rasta je ispod svakog pojedinačnog perioda na grafikonu i ispod svake druge tačke podataka za to doba godine, čak i premašuje 2009. (-2,2% prema -1,7% tada).
U 2022. rast je usporen sa 12,2% na -2,27% za manje od 6 meseci. Da ne spominjemo pad od 64% u 2020. Još važnije, ne vraća se nazad. Iako se donekle oporavila od avgustovskih padova, i dalje je negativna! Ovo je značajno usporavanje ponude novca i moglo bi da stvori značajne prepreke za berzu i privredu. Iza krive inflacije.
Da bi se borio protiv rasta cena, Fed bi morao da poništi veliki deo štampanja novca poslednjih godina. Da bi se to postiglo, kamatne stope bi morale biti podignute iznad stope inflacije. Fed diže veliku buku, ali svi treba da znaju da samo blefiraju! Ne mogu baš da podignu kamate, inače bi to već uradili! Grafikon u nastavku pokazuje da Fed nikada nije ostao ovako daleko iza krive inflacije, uprkos prethodnim „džambo“ porastima stopa.
Plava linija ispod (Fed fondova stopa) je skoro uvek porasla iznad crne linije (CPI) da bi potisnula inflaciju. Jedina anomalija bila je 2011. posle Velike recesije. Mejnstrim sada pretpostavlja da je to norma (tj. samo recesija će obuzdati inflaciju), ali grafikon ispod pokazuje da je mnogo češće da kamatne stope nadmašuju inflaciju da bi se kriva okrenula nadole i savijala. Fed je u poslednje vreme postao samozadovoljan. To je veoma opasno!
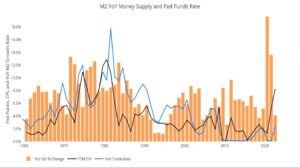
Zaključak: Iako je M2 usporio, trilioni dolara likvidnosti još uvek plivaju. Novonaštampani novac neće biti dostupan za podršku berzi, ali višak likvidnosti je i dalje dostupan za podizanje cena i održavanje visoke inflacije.
Tržište trenutno doživljava epski pad stope rasta novčane mase. Prema istorijskim podacima, monetarni rast obično dostiže dno u avgustu. Međutim, septembarski skok do sada je u najboljem slučaju bio anemičan. Fed se igra vatrom. Podiže kamatne stope i ruši ponudu novca, ali ni izbliza nije u stanju da poništi svu štetu učinjenu 2020. i 2021. (a kamoli u poslednjoj deceniji).
Vrlo brzo ćeš nešto razbiti, i šta onda? Još uvek ima previše novca u opticaju da bi se smanjila inflacija. Ako se nešto pokvari, Fed će uskočiti. Neće stajati skrštenih ruku dok globalna ekonomija eksplodira. Ako ona popusti i inflacija i dalje bude znatno iznad 2%, zlato i srebro bi mogli da polete kao raketni brod.
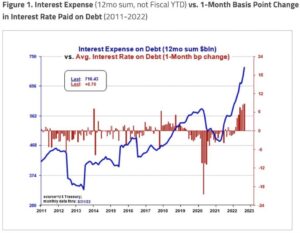
Kamatna stopa na američki dug će se ubrzati sa trenutnog mesečnog rasta od 8,7 baznih poena. Na godišnjem nivou, ta stopa dobitka predstavlja dodatak od skoro 300 milijardi dolara fiskalnom deficitu. Najnoviji 12-mesečni račun za kamatu od 716 milijardi dolara zasnovan je na minimalnoj prosečnoj godišnjoj kamatnoj stopi od 1,971%. Prosečna ročnost duga je 6,7 godina.
Sramota – Naše vreme je ispunjeno svakodnevnim ironijama koje sve ukazuju na istu mračnu stvarnost: neuspeh stručnjaka, posebno onih koji su zaduženi za mnoge sisteme koji upravljaju našim životima.
I tako se budimo na još jedan i veoma važan primer istog.
Kraljevska švedska akademija nauka dodelila je Nobelovu nagradu za ekonomiju 2022. bivšem predsedniku FED-a Benu S. Bernankeu, zajedno sa teoretičarima Daglasom V. Dajmondom i Filipom H. Dibvigom „za istraživanje banaka i finansijskih kriza“, posebno pozivajući se na centralnu banku iz 2008. odgovor banaka na stambenu i finansijsku krizu. Odgovor se sastojao od spašavanja banaka „kvantitativnim popuštanjem“, što je isto toliko eufemizam koliko i „socijalno distanciranje“.
I upravo je taj odgovor inspirisao globalni talas inflatorne krize koji je preplavio svet tokom i nakon karantina počevši od proleća 2020. Na kraju krajeva, funkcionisalo je 2008. pa zašto ne i 2020.
Potrošačke cene su porasle za 0,4% m/m do septembra (očekujte 0,2%) nakon 0,1% ranije. Na godišnjem nivou, povećanje je iznosilo 8,2% (8,1% prognoza) nakon 8,3% ranije. Osnovna stopa je porasla za 0,6% na mesečnom nivou (ekp 0,5%) sa 0,6% ranije. Na godišnjem nivou, došlo je do povećanja od 6,6% (6,5% prognoza) nakon 6,3% ranije. To je bio najveći porast od avgusta 1982. Zahtevi za nezaposlene porasli su na 228.000 (225.000 prognoza) za nedelju završenu 8. oktobra sa prethodnih 219.000.
EU
Prema izveštajima Blumberga, EU će ove nedelje predstaviti plan za izdavanje zajedničkih obveznica, čiji će prihod biti potrošen na sektor energetike i odbrane. Prema trenutnom stanju stvari, Evropska komisija će emitovati obveznice i prihode u vidu kredita proslediti državama članicama radi finansiranja tamošnjih rashoda. Razmatra se da se program strukturira kao program socijalnih obveznica EU SURE.
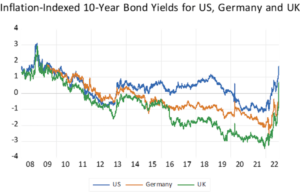
„Realni“ prinosi, odnosno prinos na državne obveznice indeksirane inflacijom, duboko su ušli u negativne brojke u Nemačkoj i Velikoj Britaniji, a zatim na američkom tržištu. To je povuklo tepih ispod osiguravajućih kompanija i penzionih fondova, koji ulažu isplate penzija i premije osiguranja da bi obezbedili buduće prihode.
ECB
Holandska centralna banka za još jedno značajno povećanje stope.
Evropska centralna banka (ECB) mora zategnuti šraf kamatnih stopa sa stanovišta šefa holandske centralne banke Klaasa Knota u borbi protiv rekordne inflacije. Na oktobarskom sastanku neophodan je još jedan značajan korak u kamatnoj stopi, rekao je član saveta ECB u ponedeljak na skupu Holandske centralne banke u Amsterdamu. „Najnoviji podaci jasno pokazuju da ovo nije vreme za nas da usporavamo“, rekao je Knot. „Ali prerano je reći koliki bi taj potez trebalo da bude.“ Sledeći sastanak ECB o kamatnim stopama je 27. oktobra.
Rusija
Devizne rezerve nastavljaju da se smanjuju. Devizne rezerve su iznosile 540,7 milijardi USD u sedmici koja je završila 30. septembra, u poređenju sa 549,7 milijardi USD ranije.
Kina
Kina je od 2021. smanjila svoja ulaganja u dolarima i američkim trezorima za 10%. Učešće u američkim trezorima palo je za više od 200 milijardi dolara od 2021. godine, a Kina sada ima manje od 900 milijardi dolara američkog duga po prvi put od 2010.
Njene devizne rezerve u američkim dolarima su pale sa 3.250 hiljada milijardi na 3.000 hiljada milijardi dolara u istom periodu. Nakon nedavnih dešavanja u Rusiji, Kina neće želeti da postane previše zavisna od bankarskog sistema koji vodi Zapad.
Kina ima mnogo više zlata nego što kaže da ima. Prijavljene rezerve Kine su 1.948 tona zlata (jedva 3% njenih deviznih rezervi). U Americi je 8.100 tona (preko 65% nacionalnih rezervi).
Sada pogledajmo kinesko rudarstvo i njihov uvoz. Kina je najveći proizvođač zlata na svetu. Tokom protekle decenije, zemlja je proizvela oko 15% ukupnog zlata iskopanog širom sveta. Kina je od 2000. godine izvukla oko 6.830 tona. Kina zadržava iskopano zlato. Više od polovine kineske proizvodnje zlata je u državnom vlasništvu, a domaća rudarska proizvodnja ne sme da se izvozi.
S obzirom na proizvodnju od 6.830 tona, zvanična cifra od 1.948 tona već deluje sumnjivo. Kineski rudari su takođe kupili sredstva u Africi, Južnoj Americi i Aziji, a međunarodna proizvodnja sada premašuje domaću (za oko 15 tona 2020. godine). Kina je takođe najveći svetski uvoznik zlata. Samo uvoz preko Hong Konga, da ne pominjemo Švajcarsku ili Dubai (za koje nemamo cifre), iznosio je više od 6.700 tona od 2000. godine.
Većina zlata koje ulazi u Kinu se trguje preko Šangajske berze zlata (SGE), tako da je SGE indikator potražnje. Znamo da je od 2008. oko 22.000 tona zlata kupljeno i isporučeno fizičkim kupcima zlata u Kini. U Kinu dolazi i zlato koje nije uključeno u SBU otkupe. Centralna banka nadgleda SBU, ali njene kupovine ne idu preko nje. Ona voli da kupuje poluge od 12,5 kg kojima se ne trguje preko SGE i često koristi dolare na berzama u Londonu, Dubaiju i Švajcarskoj, dok SGE svoje zlato prodaje u juanima. Dakle, postoji mnogo tonaže koju ne možemo da pratimo.
Dodajte tome zlato koje se u Kini nalazilo u obliku poluga ili nakita pre 2000. godine – Svetski savet za zlato procenjuje da je u privatnom vlasništvu 2.500 tona – kao i domaće rudarstvo i zvanične rezerve, cifra je oko 4.000 tona. Ako se sve sabere – kumulativna proizvodnja, uvoz i postojeće zalihe – iznosi oko 32.700 tona. To je ono što znamo. Razgovarao sam sa brojnim analitičarima i svi su došli do sličnih procena. Alasdair Macleod iz Goldmoney-a veruje da je taj broj još veći. Koliko ovog zlata poseduje država?
Imajte na umu da pored centralne banke zlato poseduju i brojne druge vladine agencije: vojska, vladina menjačka služba i China Investment Corporation, državni fond. Analitičar plemenitih metala Bron Sučecki, bivši u kovnici u Pertu, iznosi 55%. Čak i uz pretpostavku od 50%, to znači da Kina ima više od 16.350 tona – dvostruko više od američkog broja. Ne mogu da zamislim nacionalne zalihe ni blizu onih 1.948 tona na koje tvrde. Proglašavanje znatno većih zaliha rezultiralo bi nepoželjnim rastom cene juana i zlata.
Devizne rezerve u septembru su iznosile 3.029 milijardi USD (prognozirano 3.000 milijardi USD) nakon 3.055 milijardi USD.
Velika Britanija
Banka Engleske ponovo interveniše na tržištu obveznica, upozorava na ”materijalnu opasnost” za finansijsku stabilnost Velike Britanije.
″Početkom ove nedelje došlo je do daljeg značajnog revizija vladinog duga Velike Britanije, posebno nazimica vezanih za indekse. Disfunkcija na ovom tržištu i izgledi za samopojačavajuću dinamiku ‘prodaje vatre’ predstavljaju materijalni rizik za finansijsku stabilnost Velike Britanije”, banka je saopštila u utorak.
Hitna kupovina obveznica Banke Engleske odložila je tržišni krah, ali tržište nazimica u Velikoj Britaniji je i dalje na ivici noža, a troškovi hedžiranja opcija su na vrhuncu svih vremena.
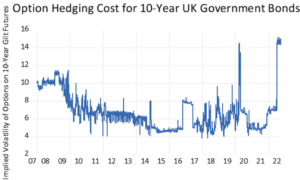
10-godišnji prinosi pozlaće u Velikoj Britaniji su porasli za 64 bazna poena u ponedeljak, što predstavlja ogroman pad cene od 5,5%. U međuvremenu, 30-godišnje indeksne cene pozlaće pale su za 16% na dan, sa prinosom od oko 1,5%, dok su pre samo šest meseci bili na -1,5%. Prinosi se kreću obrnuto od cena.
Pokreti ove veličine su veoma neobični na razvijenim svetskim tržištima državnih obveznice.
„Do danas, Banka je sprovela 8 dnevnih aukcija, nudeći kupovinu do 40 milijardi funti, i kupila je oko 5 milijardi funti obveznica. Banka je spremna da iskoristi ovaj neiskorišćeni kapacitet kako bi povećala maksimalnu veličinu preostalih pet aukcija iznad sadašnjeg nivoa do 5 milijardi funti na svakoj aukciji“, navodi Banka u saopštenju od ponedeljka.
Ograničenje aukcije biće potvrđeno svakog jutra u 9 sati po lokalnom vremenu, a u ponedeljak je postavljeno na 10 milijardi funti (11 milijardi dolara).
Belorusija
Zamenik ruskog premijera Aleksej Overčuk najavio je 6. oktobra izdavanje još jednog kredita Belorusiji – Lukašenka je o tome govorio još u leto, napominjući da su zapadne sankcije gurnule Moskvu i Minsk na „intenzivan razvoj“.
Restriktivne mere su najviše pogodile glavni artikal beloruskog izvoza – naftne derivate. Udeo isporuka u zemlje EU i Ukrajinu dostigao je 95 odsto, ali sada zemlja ima samo domaće i rusko tržište. Pod sankcije je potpala i beloruska potaša. Isporuke se pokušavaju preusmeriti u Kinu, međutim, zbog složenije logistike, uopšte nije jasno kada će njihove količine dostići prethodni nivo.
Istovremeno, 2022. godine udeo stanovništva zaposlenog u privredi dostigao je minimum. Beloruski BDP je pao za 6 odsto, a stručnjaci predviđaju da će pad do kraja godine porasti na 10 odsto. U kontekstu ekonomskih problema, Lukašenku je zaista potrebna podrška Rusije, jer je očigledno da beloruska privreda nije spremna za pojačane sankcije i povećanu vojnu potrošnju.
Očigledno je da Moskva u sadašnjoj situaciji ima moćne poluge pritiska na Minsk. Pored toga, zemlje su vezane sporazumom o državi Unije, koji predviđa zajedničku odbranu granica u slučaju agresije spolja. Međutim, takođe je jasno da Lukašenka daje sve od sebe da se ne meša u borbe u Ukrajini. Tokom dugih godina na vlasti, naučio je da traži velikodušne preferencije za simbolične gestove. Sasvim je moguće da će i ovoga puta pokazati svoj talenat, ograničavajući se na moralnu podršku.
Nemačka
Nemačka mora da prihvati velike gubitke zbog nedostatka kadrova – oko 86.000 evra po nestalom radniku. U međunarodnom poređenju, ovo su drugi najveći gubici posle SAD.
Prema proračunima konsultantske kompanije za menadžment BCG, nedostatak radne snage košta Nemačku 84 milijarde dolara (86 milijardi evra) izgubljene ekonomske proizvodnje svake godine. Prema rečima autora, gubici u nemačkoj ekonomiji drugi su najveći posle SAD u poređenju sa ekonomski najjačim nacijama, prema studiji Bostonske konsalting grupe (BCG) objavljenoj u ponedeljak.
Vodeći instituti za ekonomska istraživanja čvrsto očekuju recesiju u Nemačkoj. U slučaju nestašice gasa, postoji čak i rizik od ekonomskog pada od 7,9 odsto u tekućoj godini.
Broj stečajeva preduzeća u septembru povećan za trećinu.
Strahovi od talasa bankrota u Nemačkoj su ispunjeni: oko trećine više kompanija nego u istom mesecu prošle godine u septembru je podnelo zahtev za stečaj. Drugi razlog su visoki troškovi energije. Prema proračunima Instituta za ekonomska istraživanja Hale (IVH), broj bankrota kompanija u Nemačkoj je u septembru značajno porastao. Broj nelikvidnosti ortačkih društava i korporacija porastao je za 34 odsto u odnosu na isti mesec prošle godine na 762, prema danas objavljenom trendu nesolventnosti IVH.
Sve veći troškovi i slaba ekonomija primoravaju brojne kompanije da se zatvore. Stručnjaci pretpostavljaju da će se ovaj trend nastaviti.
Industrijska proizvodnja u avgustu pala je za 0,8% m/m (očekivanje -0,5%) nakon prethodnih 0,0% (revidirano sa -0,3%), ali je porasla na godišnjem nivou za 2,52% posle -0,71% (revidirano sa -1,11%).
Uvozne cene su porasle za 4,3% na mesečnom nivou do avgusta (2,0% prognoza) nakon 1,4% ranije. Na godišnjem nivou porasli su za 32,7% (29,9%) sa 28,9% ranije. Samo 1974. godine zabeležen je veći porast od 35% (istorija do 1963. godine).
Prema privremenim podacima, rashodi savezne, državne, lokalne vlade i socijalnog osiguranja premašili su prihode za oko 32,9 milijardi evra u periodu od januara do juna, prema podacima Federalnog zavoda za statistiku . U istom periodu prethodne godine deficit finansiranja je i dalje iznosio 131,1 milijardu evra.
Prema rečima Patrika-Ludviga Hanča, šefa ekonomskog istraživanja u kreditnoj agenciji Creditreform, nemačka srednja preduzeća, kao okosnica lokalne privrede, već skoro tri godine su u izuzetno lošoj ekonomskoj situaciji.
U prvoj polovini ove godine broj stečajeva preduzeća ostao je na izuzetno niskom nivou. Registrovano je ukupno 7.300 izlazaka sa tržišta, oko 200 manje nego u istom periodu prošle godine. Ali izgled je varljiv.
Činjenica da skoro 800 miliona maski mora da se spali, opet za prilične sume, gotovo da se može posmatrati kao simbol zabludne nemačke korona politike.
Eskalirajuća ekonomska, finansijska i geopolitička kriza u Evropi vrše sve veći pritisak na ceo projekat EU. Oni takođe razotkrivaju uzvišeno „evropsko jedinstvo“ za potpunu farsu kakva jeste. Postalo je jasno da je, kao i većina drugih stvari u carstvu laži, to jedinstvo upravo njegova suprotnost jer se saveznici okreću protiv saveznika.
Nacija je gurnuta u propast. Ali iako je ovo možda očigledno nesuđenim potrošačima narativa zapadnih korporativnih medija, Nemačka se našla u situaciji u kojoj možda ima samo jednog partnera na koga se može osloniti. Ako ste pogodili Rusiju, tačno ste pogodili. Naravno, kao članica EU i NATO-a, Nemačka ne može samostalno da kreira svoju spoljnu politiku, ali pritisak da se nekako izvuče iz svojih ograničenja i povrati svoj suverenitet mora da raste.
Prema konačnom obračunu od septembra, potrošačke cene su porasle za 1,9% na mesečnom nivou (prognoza i provizorna vrednost 1,9%). U odnosu na prethodnu godinu, došlo je do povećanja od 10,0% (prognoza i provizorna vrednost 10%). Nemačka: Indeks poverenja potrošača koji je utvrdio Refinitiv/Ipsos označio je novi najniži nivo svih vremena od 43,05 poena u oktobru (istorija do marta 2010).
Francuska
Desezonirani trgovinski bilans je u avgustu pokazao istorijski visok trgovinski deficit od 15,30 milijardi evra (predviđeno 14,83 milijarde evra) nakon prethodnih -14,79 milijardi evra (revidirano sa -14,54 milijardi evra) od (istorija do 1970. godine).
Japan
Indeks vodećih indikatora je u avgustu porastao za 2,0 poena, nakon -1,4 poena ranije. Indeks, koji odražava trenutnu situaciju, porastao je za 1,6 poena. Vrednost prethodnog meseca je revidirana sa 1,4 na 0,9 poena.
Da bi podržala pad jena, Centralna banka Japana je prodala 21 milijardu dolara američkih državnih obveznica, što je rezultiralo jednodnevnim padom od 3%.
Ukrajina
Ukrajinski kukuruz završio u Irskoj umesto u Africi.
Zapadni „kvalitetni mediji“ su dali sve od sebe, optužujući Rusiju da je odgovorna za katastrofalnu glad u Africi ako se ukrajinski usevi ne mogu izvoziti preko tamošnjih luka.
Prema pisanju medija, ukrajinska pšenica i kukuruz su neophodni za opstanak izgladnele Afrike. Bez ovih isporuka, došlo bi do gladi u Africi i rezultirajuće migracije naroda u nemačke društvene sisteme.
Nije pomenuto da veliki deo poljoprivrednog zemljišta u Ukrajini sada pripada američkim investitorima, kojima je bilo dozvoljeno da otkupe velike poljoprivredne površine uz posebnu dozvolu kijevskog režima.
Ostaje upitno da li je i to jedan od razloga zašto se kaže da je imovina Vladimira Zelenskog sada premašila milijardu (preračunato u evrima). Zanimljivo je, međutim, da su od prvih 87 pretovarenih brodova samo dva pristala u lukama zemalja Trećeg sveta. U svakom slučaju, ovo se može lako i jasno zaključiti iz međunarodno dostupnog imenika.
Gledajući unazad, mora se reći da više od 95% useva koji se sada izvoze iz Ukrajine nije isporučeno u afričke zemlje koje pate od nestašice hrane. Navedeni cilj borbe protiv gladi u Africi – u meri u kojoj se to ikada ozbiljno razmatralo – nije ni izdaleka postignuto.
Švajcarska
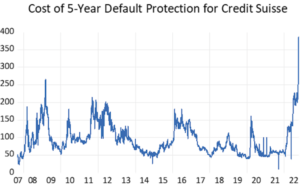
Credit Suisse će verovatno preživeti – bankarski regulatori će je naterati da proda imovinu i smanji – ali će takođe tražiti kolateral od klijenata.
Kompanije
Ove nedelje, američke kompanije će početi svoju sezonu zarada u trećem kvartalu. Očekivanja analitičara su prigušena zbog teškog okruženja. Bank of America, na primer, kaže da će prognoze kompanije biti „strašne“, čak i ako sami rezultati ispune očekivanja. Banka vidi prognoze profita za četvrti kvartal i narednu godinu posebno pod rizikom.
Ona navodi sledeće razloge:
Povećanje korporativnih zaliha od 21% uz rast prodaje od 13% pogađa profitne marže.
Apresijacija američkog dolara u trećem kvartalu smanjila bi prodaju kompanija S&P 500 za 3 procentna poena.
Stopa revizije zarade, koja poredi kompanije sa revizijama naviše i naniže sa zaradom, pala je na najniži nivo od juna 2020.
Procene zarade po akciji u trećem kvartalu pale su za 7% u poslednja tri meseca, ispred tipičnog pada od 4%.
Broj Bloombergovih članaka o negativnim obaveštenjima unapred je u avgustu porastao na najviši nivo u istoriji.
Podaci koje je dala Bank of America su tačni. Međutim, treba imati na umu da je S&P 500 pao za skoro 24% ove godine, mnogo loših vesti već ima cenu.
Industrijske i tehnološke kompanije imaju natprosečne procene cene i prodaje.
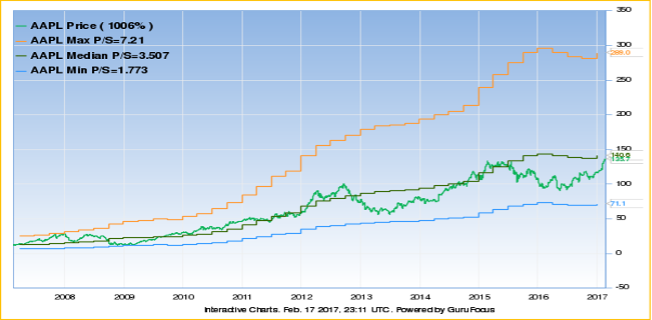
Da bismo utvrdili koje kompanije su značajno precenjene na osnovu njihovog odnosa cene i prodaje, možemo pogledati grafikon vrednovanja cene i prodaje kompanije i/ili liniju vrednovanja srednje cene i prodaje. Ovo poslednje je slično liniji zarade Pitera Linča, osim što upoređujemo cenu akcija kompanije sa poslednjim 12-mesečnim prihodom po akciji pomnoženim sa 10-godišnjim srednjim odnosom cene i prodaje.
Akcije
Nedelja u kojoj su se akcije kretale promenljivo.
DOWJ – 30.075
DAX – 12.454
S&P 500 – 3.677
NASDAQ 100 – 11.033
Ukupna tržišna kapitalizacija i američki BDP.
Vrednost akcija ukupnog tržišta iznosi 36.126,3 milijarde dolara.
BDP – 25.2485 milijardi dolara.
Ukupan bilans FED – 8.795 milijardi dolara.
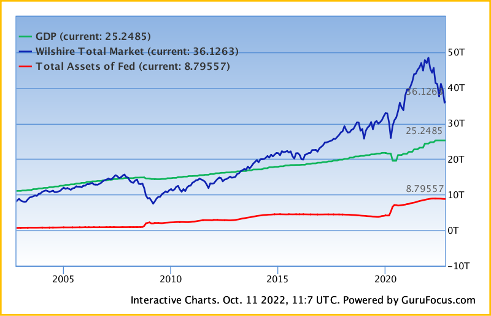
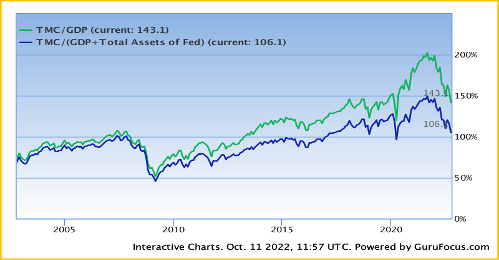
Bafetov indikator je odnos ukupne tržišne valorizacije akcija i BDP i iznosi 143,1%.
Znači, akcije su naduvane i mora se balon da isprazni.
Predviđeni i stvarni prinos na berzi.
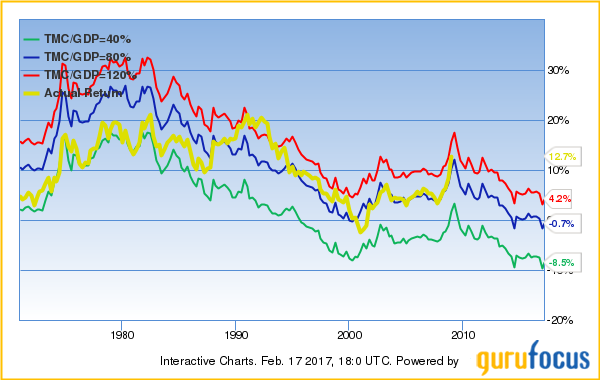
Predviđeni i stvarni prinosi na berzi prikazuju očekivane godišnje prinose za tri različita scenarija: optimističan slučaj (crvena linija trenda), pesimistički slučaj (zelena linija trenda) i srednji slučaj (plava linija trenda). Za optimističan slučaj, koji se zasniva na odnosu TMC/BDP od oko 120%, očekivani godišnji tržišni prinos je približno 4,2%. Slično tome, pesimističan slučaj, koji se zasniva na odnosu TMC/BDP od oko 40%, daje očekivani godišnji tržišni prinos od -8,5%. Na osnovu srednjeg odnosa TMC/BDP od oko 80%, očekivani godišnji tržišni prinos je trenutno -0,7%.
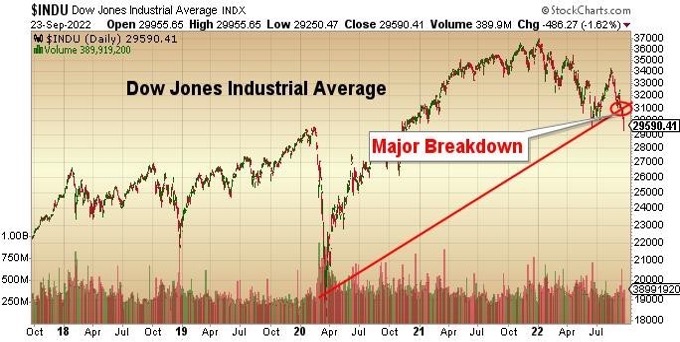
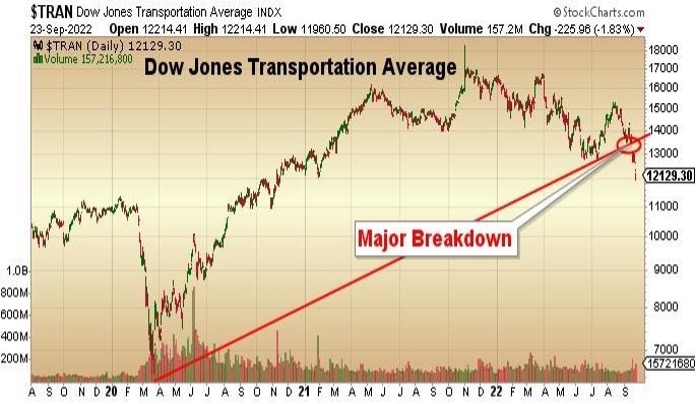
DOWJ
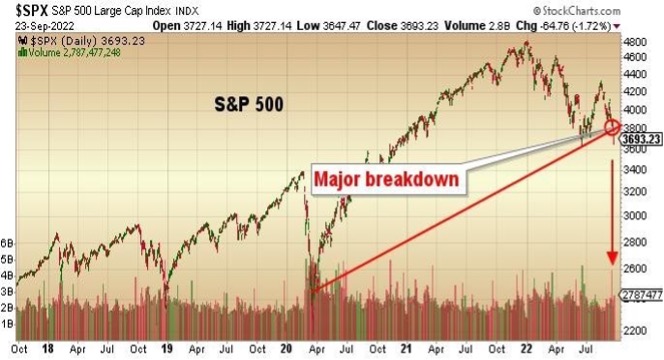
Pokazujem vam neke grafikone, od kojih svi potvrđuju dolazak medveđeg tržišta, ne samo probijanjem linija trenda, već i novim padovima Dow Jones Transports-a u kombinaciji sa novim padovima Dow Jones Industrials-a u 2022.
S&P 500
NASDAQ 100
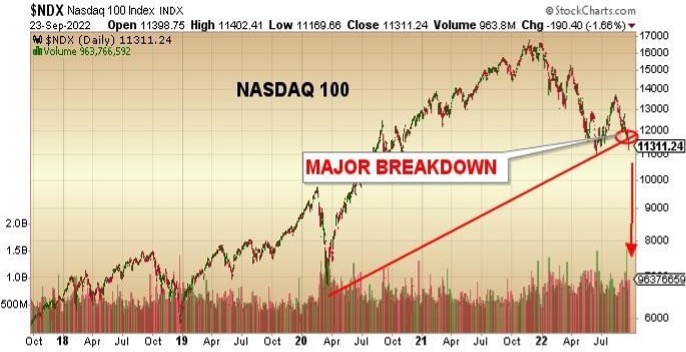
S&P 500 beleži novi 2-godišnji najniži nivo pošto se 10-godišnji prinos trezora penje nazad na ključni nivo od 4%.
Zlato
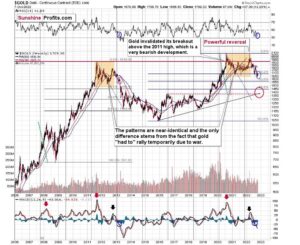
Cena zlata je i dalje značajno potcenjena i nastavljeno je obaranje – 1.662 $ / unca.
Špekulantni nastavljaju da obaraju cenu zlata, postoji mogućnost da cene još padnu. Ostanite mirni i ne prodajete, jer je sve lažno, falsifikovano i prevara, kako bi se oligarsi dokopali zlata po najnižim cenama, jer znaju da mora cena zlata da eksplodira.
Sve više se čuju predlozi da se ponovo uvede zlatni standard.
Ko poseduje zlato postavlja pravila.
Kako prenosi Money Metals Exchange, američki kongresmen Aleks Muni nedavno je uveo zakon kojim bi SAD uvele novi zlatni standard.
Ako bi predlog bio sproveden, Ministarstvo finansija SAD i Federalne rezerve bi imale 30 meseci da obelodane sva zlatna sredstva i transakcije sa zlatom. Nakon tog perioda, jedinica valute bi bila vezana za fiksnu težinu zlata po trenutnoj tržišnoj ceni.
„Zlatni standard bi zaštitio od neodgovornih navika potrošnje Vašingtona i stvaranja novca iz vazduha“, naveo je Muni u saopštenju.
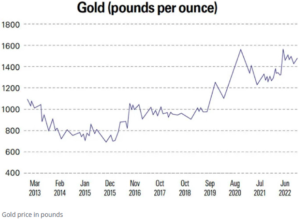
Grafikon ispod prikazuje cenu zlata u funtama u poslednjih deset godina. Zlato je koštalo između 700 i 800 funti po unci 2014. i 2015. godine, a sada je nešto ispod 1.475 funti po unci. Nije daleko od svojih maksimuma od oko 1.575 funti po unci i ostaje u jasnom dugoročnom rastućem trendu. Drugim rečima, zlato je obavilo svoj posao zaštite investitora od haosa sterlinga koji je nastao u poslednjih pet godina. Idealna perspektiva za zlato.
Znamo da mnoge zemlje ŠOS-a imaju zlata u izobilju i da prave zalihe. Za 14 godina između 2006. i 2020. godine, Centralna banka Rusije je više nego petostruko povećala zalihe zlata u zemlji, sa oko 400 tona na oko 2.300 tona danas. Zemlja je sada peti najveći vlasnik zlata u svetu.
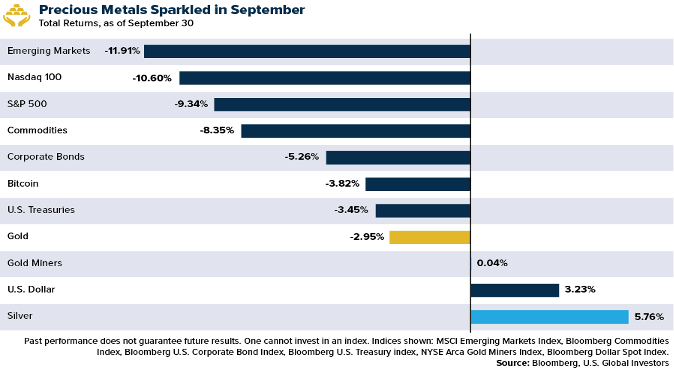
Otkako su 26. septembra dostigle najniži nivo od 52 nedelje, akcije rudarstva su porasle za oko 18% i nedavno su objavile drugu uzastopnu nedelju pozitivnog rasta. Gledajući unapred, čini se da je grupa spremna za dalji rast. Nakon izbijanja opadajućeg trenda od aprila, indeks je prošle nedelje probio iznad svog 50-dnevnog pokretnog proseka.
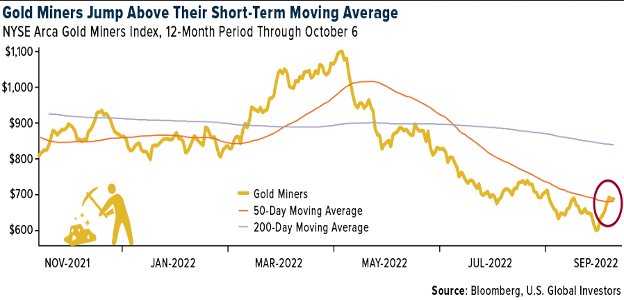
Kada je u pitanju sticanje izloženosti zlatu, američki investitori izgleda više vole fizičke zlatne novčiće nego ETF-ove. Zlatni ETF-ovi su u septembru zabeležili velike odlive širom sveta, što je obeležilo njihov peti uzastopni mesec pada. Odlivi su bili najizraženiji u Severnoj Americi, gde su investitori povukli oko 60 tona zlata, što je ekvivalentno 3,2 milijarde dolara, prema Svetskom savetu za zlato (VGC).
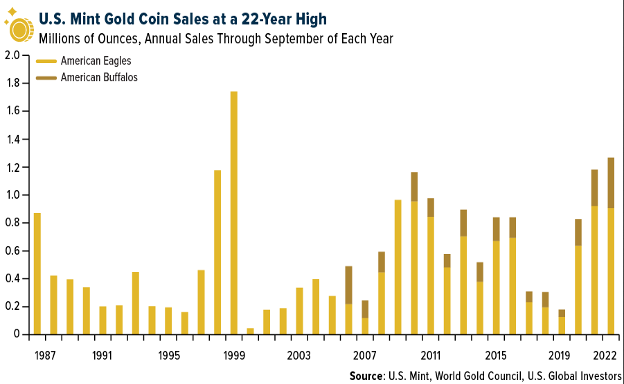
Šta mislite o ovome? Zašto su se fondovi kojima se trguje na berzi zaštićeni zlatom rasprodati dok su zlatnici na neki način izleteli sa polica? Može se samo nagađati, ali verujem da tu opipljivost igra veliku ulogu. U poslednje dve do tri godine, svetske vlade i centralne banke štampale su više novca nego u bilo kom trenutku u istoriji. Investitori s pravom traže vlasništvo nad čvrstom, materijalnom imovinom koja 1) nije izdata od strane centralne vlasti, 2) se ne može pripisati nikome i 3) ne može se stvoriti iz ničega. Kao i uvek, preporučujem kupovinu fizičkog zlata.
Srebro
Srebro i dalje nisko i opadajuće na – 18,86 $ / uncu.
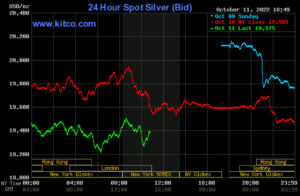
Investing Hafen je nedavno objavio prognozu razvoja cena srebra u narednoj godini. Američki dolar će dostići vrhunac i shodno tome će srebro rasti 2023. godine, objašnjavaju autori. Važni bikovski indikatori su i inflaciona očekivanja i CoT pozicije na tržištu srebra.
Predviđanje cene srebra za 2023. je 34,70 dolara. Jednom kada se srebro trguje blizu 36 dolara, samo je pitanje vremena kada će beli metal dostići najviši nivo svih vremena.
Kada je srebro u januaru 1980. dostiglo dnevni maksimum od 49 dolara po unci, uticaj inflacije je bio daleko gori od onoga što smo videli u poslednje vreme; a oni su se već neko vreme ranije pogoršavali. Nekoliko meseci kasnije srebrom se trgovalo čak 10 dolara – što je pad od skoro 80%. Godinu je zatvorila na 15 dolara po unci. Prosečna mesečna cena na zatvaranju srebra 1980. godine bila je 20 dolara po unci. Trenutna cena srebra je – da li verujete u to? – 20 dolara po unci. 42 godine kasnije, cena srebra je i dalje ista kao i tada.
Uzimajući u obzir efekte inflacije, srebro bi danas trebalo da košta najmanje 70 dolara po unci da bi dostiglo cenu iz 1980. od 20 dolara po unci. U poređenju sa najvišim cenama u januaru 1980. godine, stvari izgledaju još gore. Prosečna mesečna cena na zatvaranju srebra u januaru 1980. bila je 36 dolara po unci. Da bi dostiglo taj nivo, srebro bi sada trebalo da košta 136 dolara po unci.
Nafta
Cena nafte nepromenjeno na 94,17 $ / barel.
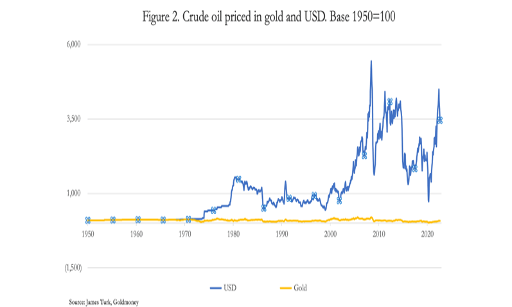
Kretanje cene nafte u dolarima i zlatu od 1950. do 2020. godine.
.
Gas
Cena prirodnog gasa 1 mesec – 6,63 $
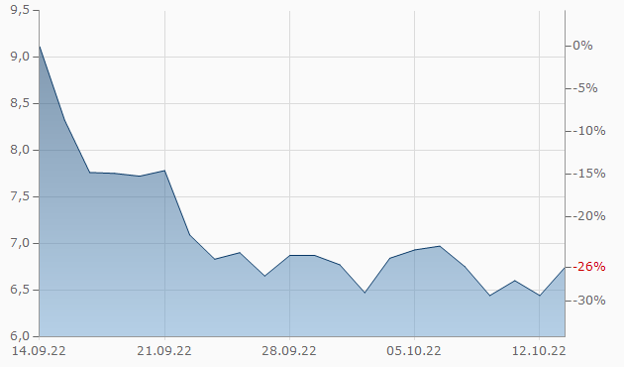
Holandski gasni fjučersi u prvom mesecu, kao merilo za Evropu, porasli su 4,7 odsto na 161,41 evra po megavat-satu u 9.45 ujutru u Amsterdamu, nakon što su pali za 12 odsto u prethodne dve sesije. Ekvivalentni ugovor u Velikoj Britaniji porastao je u utorak za 5,9 odsto.
Ugalj
Cena uglja pada – 272 $ / toni.
Forvard cena uglja 2023-2028.g.
Aluminijum
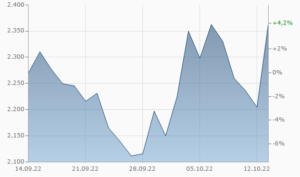
Cena aluminiijuma 1 mesec – 2.634 $
Bakar
Cena bakra nepromenjena – 7.573 dolara.
Forverd cene bakra 2023 – 2032
Pšenica
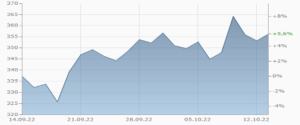
Cena pšenice 1 mesec – 356 evra
Drvo
Blagi rast – 498,30 $.
Fjučersi za drvnu građu u Čikagu dostigli su dno ispod granice od 500 dolara za hiljadu stopa, blizu nivoa koji nisu viđeni od juna 2020. i pali su za više od 60% u odnosu na njihov martovski vrhunac, pošto tržište nekretnina doživljava naglo usporavanje usred porasta hipotekarnih stopa, dok su problemi sa snabdevanjem popustili. Najnoviji izveštaj američkog Biroa za popis stanovništva pokazao je da su nove dozvole za izgradnju kuća, potencijalni pokazatelj budućih aktivnosti, pale za 10% na 1,517 miliona jedinica u avgustu. Sa pozitivne strane, prodaja kuća je porasla za 28,8% u odnosu na mesec ranije na sezonski prilagođenu godišnju stopu od 685.000 u avgustu 2022, što je najznačajnije povećanje od juna 2020. Drvna građa je izgubila skoro 40% u trećem kvartalu
Kukuruz
Blagi pad cene na 695 dolara.
Dolar
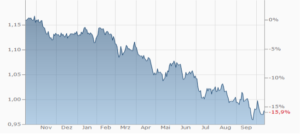
Dolar nepromenjeno – 0,9732
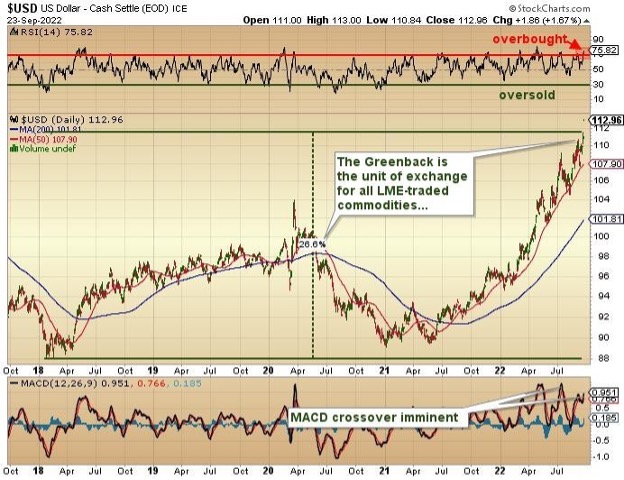
„Snaga“ dolara je fatamorgana. To je obrnuta slika slabosti svih ostalih papirnih valuta.
Parabolični uspon američkog dolara (USD) u odnosu na sve valute i robe, međutim, sadrži seme sopstvene propasti. To je slično paničnoj prenatrpanosti čamca za spasavanje koji curi. Fasada snage USD predviđa nadoknadu za sve papirne valute: strmu devalvaciju u odnosu na zlato.
Dolar je izuzetno preskup i nanosi velike probleme izvoznicima, jer poskupljuje američku robu.
Rublja
U padu prema evru – 61,1444
Pad rublje prema dolaru na – 63,4917
Kriptovalute
Bitcoin nepromenjeno – 20.141 evro
Ethereum nepromenjeno – 1.357 evra
Branko Dragaš
Investicioni bankar