
Pregled tržišta
Svet
Prema kvartalnom istraživanju (1.687 učesnika iz 100 zemalja) Instituta IFO i Instituta za švajcarsku ekonomsku politiku, ekonomisti očekuju visoke stope inflacije širom sveta u narednoj godini. Očekivana stopa inflacije za ovu godinu je 9,5%. Inflaciona očekivanja za 2022. značajno su porasla za 1,8% u odnosu na K2. I posle toga, ekonomisti vide veće stope inflacije: za 2023. i 2026. godinu očekuju 7,5% i 5,0% širom sveta.
Globalno umrežena ekonomija izložena je ekstremnom stresu. SAD pokušavaju da podele svet, izoluju Rusiju i Kinu, primenjujući zakon SAD odvojen od međunarodnog prava eksteritorijalno nakon što su uništile arbitražu STO. Trenutni stres u Evropi u vezi sa politikom sankcija Rusiji će verovatno biti „mala stvar” u poređenju sa mogućim stresom intenziviranog sukoba sa Kinom.
Rastuće kamatne stope povećavaju diskontne faktore za sva druga tržišta i opterećuju ih. Sastanak MMF-a u Vašingtonu jasno je stavio do znanja da je tabor „golubova centralne banke“ uglavnom prazan i u SAD i u Evropi.
Trenutno u zapadnom svetu postoji niz događaja koji ozbiljno zamagljuju izglede za ekonomski rast. Prvo i najvažnije je svakako sve veće okretanje od principa slobodne tržišne ekonomije ili od onoga malo što je od nje danas ostalo. Da je ovo veoma problematično može se najbolje razumeti ako se prvo ukratko podsetimo kako funkcioniše slobodno tržište.
Radije povećajte ponudu novca nego dozvolite recesiju, masovnu nezaposlenost i bankrot. Ali to je siguran put do visoke inflacije, u ekstremnim slučajevima do hiperinflacije. Ponavljajuće turbulencije koje globalni sistem fiat novca neizbežno izaziva su stoga znak upozorenja: izazivaju strah od sve nesputane inflatorne politike, koja će nemilosrdno devalvirati kupovnu moć svih fiat valuta – japanskog jena, britanske funte, evra i na kraju takođe američki dolar.
Da li je velika nesreća neizbežna? Ima mnogo toga da se kaže o tome. Nacionalne ekonomije su visoko zadužene, njihov potencijal za rast se smanjuje, pre svega zbog odustajanja od principa slobodne tržišne ekonomije (ili onoga malo što je od toga ostalo).
Pored toga, proizvodne snage se smanjuju preambicioznim postupnim ukidanjem upotrebe fosilnih goriva. Porast cena energenata, pojačan zapadnim sankcijama Rusiji, u velikoj meri obezvređuje proizvodni kapital. A sada i centralne banke podižu kamate kako hiperinflacija ne bi izmakla kontroli. Kao rezultat toga, usporavaju rast kredita i novčane mase. Uzeto zajedno, eksplozivna mešavina koja može rezultirati velikim, možda čak i veoma velikim sudarom.

Nuriel Rubini, izvršni direktor kompanije Roubini Macro Associate i profesor na NYU Stern School of Business, upozorava da bi se svet mogao suočiti sa deceniju stagflatorne dužničke krize bez presedana.
Decenija koja je pred nama mogla bi da bude stagflaciona dužnička kriza kakve nikada ranije nismo videli.
Sedamdesetih godina prošlog veka imali smo stagflaciju, ali ne i ogromnu dužničku krizu jer je dug bio nizak. Posle 2008. imali smo dužničku krizu praćenu niskom inflacijom ili deflacijom jer je kreditna kriza izazvala negativan šok tražnje. Danas se suočavamo sa šokovima ponude u odnosu na u pozadini mnogo većeg duga, što znači da idemo ka kombinaciji stagflacije u stilu 1970-ih i dužničke krize u stilu 2008 – stagflatorne dužničke krize.
Investitori treba da traže investicije koje štite od inflacije, političkih i geopolitičkih rizika i štete po životnu sredinu. Konkretno, Rubini u ovom kontekstu pominje zlato i druge plemenite metale kao i nekretnine koje su otporne na oštećenja životne sredine.
Fernando del Pino Kalvo-Sotelo: Propadanje razuma na Zapadu.
Nedostatak razuma danas je evidentan u obrazovanju, u vladi, u medijima, pa čak i na tržištu – o tim „glasačkim“ i „mašinama za vaganje“
Izdvajanjem razuma iz jednačine i potiskivanjem ili čak eliminacijom sposobnosti za slobodnu, nesputanu i nezavisnu misao, kritičku procenu i činjenično rasuđivanje, stanovništvo postaje ranjivo na obmane, populističke gluposti i prazna obećanja svih vrsta – i to zaista igra. Nije bitno da li je ovaj jaz u racionalnosti popunjen desničarskim ili levičarskim narativima. Rezultat je uvek isti: brza i nepovratna decivilizacija.
Videli smo to tokom pandemije COVID-a. Masovna histerija i slepi strah u narodu otvorili su put prihvatanju najbezobraznijih iracionalnih mera. Čak je naizgled uspela da izbriše sećanje većine javnosti, naterajući ih da zaborave sva lica, bolno pogrešna predviđanja i očigledno pogrešne izgovore koji su korišćeni da se sve to prikrije. Zdravo poštovanje naučnog metoda gotovo preko noći pretvorilo se u kultno praćenje „nauke“.
Ova lekcija je prilično jednostavna i jasna: sledite slepo i ne postavljajte pitanja. Čini se da je ovo najlakši i najlakši način. Ovaj put je svakako veoma dobro popločan i svetlo osvetljen i vodi do onoga što mnogi od nas smatraju poželjnim — konformizma, društvenog prihvatanja i mirnog života. Ali za one koji traže prosvetljenje, jedini način da stignu tamo je da krenu putom sa manje saobraćaja.
Ali, naravno, nemoguće je krenuti na ovaj put bez jasnog razumevanja šta prosvetljenje zapravo jeste, odnosno šta nije. Nije iluzija koju danas toliki unutar establišmenta i državne mašine drže, a to je ideja da nekoliko pomazanih, „posebnih“ ljudi zna šta je najbolje za sve ostale i stoga imaju dužnost da ih primoraju da slede svoje doktrine i politike „radi sebe”.
Naprotiv, istinsko prosvetljenje u kantovskom smislu priznaje da duh dolazi ispred materije i da niko nikada ne može biti siguran da zna istinu; možemo samo nastaviti da ga tražimo, dovodimo u pitanje i raspravljamo o tome. Stoga ide ruku pod ruku sa poniznošću i sa priznanjem da se svačije misli, ideje, imovina i životni ciljevi moraju poštovati i da ne postoji dobronamerni diktator.
SAD
Zemlja je već ušla u recesiju – američki bruto domaći proizvod (BDP) se smanjio za 1,6% u prvom kvartalu 2022. godine, nakon čega je usledio pad od 0,6% u drugom kvartalu. Dva uzastopna kvartala smanjenja BDP-a često se smatraju glavnim signalom da je stigla recesija. Ali, zvaničnici to ne žele da priznaju. Isto onako kako nisu želeli da priznaju inflaciju.
Cene uvoza u SAD su od septembra pale za 1,2% na mesečnom nivou (prognoza -1,1%) nakon prethodnog -1,1% (revidirano sa -1,0%). U odnosu na prethodnu godinu, došlo je do povećanja od (samo) 6,0% nakon 7,8%.
Maloprodaja je u septembru ostala nepromenjena (ekp 0,2%) u poređenju sa 0,4% (revidirano sa 0,3%) ranije. U odnosu na prethodnu godinu, povećanje bez korekcije inflacije iznosilo je 8,41%, u odnosu na 9,44% ranije (revidirano sa 9,15%).
Zalihe su porasle za 0,8% m/m do avgusta (ekp 0,9%) nakon 0,5% (revidirano sa 0,6%) ranije.
Indeks poverenja potrošača koji je pročitao Univerzitet u Mičigenu porastao je na 59,8 poena sa 58,6 prema preliminarnim proračunima (očekivanje 59,0).
Privreda je danas mnogo slabija nego što je bila 2018. Uprkos pokolju koje smo videli na berzi do sada ove godine, procene akcija u odnosu na osnovnu ekonomiju i dalje su danas veće nego što su bile pre četiri godine. TMC/BDP je na kraju 2018. godine iznosio 123%, danas je 145%.
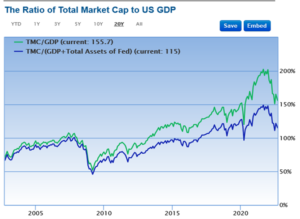
Nema znakova da je privreda bila podvrgnuta bilo kakvom razduživanju od 2018. Umesto toga, nominalni dug je naglo porastao. Što je najvažnije, ovaj dug je izuzetno visok čak i kada se meri kao procenat ekonomije koju su podstakli QE i ZIRP. Stoga, nema razloga da se veruje da će javni ili privatni sektor moći da izdrže navalu vrtoglavih troškova zaduživanja i uništavanja novca koji se sada dešava.
Više kamatne stope američkog trezora nude dobru alternativu akcijama. A viši troškovi zaduživanja za kompanije takođe uništavaju profitne marže i zarade tih kompanija. Oštar pad potrošačke tražnje zbog slabljenja privrede doprinosi pritisku. Dodajte tome naglo rastući američki dolar i postoji velika šansa da korporativna zarada ne samo da će biti dosta manja od prognoze rasta od 8% Volstrita za 2023. godinu, već će umesto toga postati negativna.
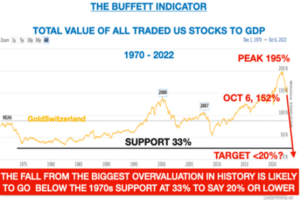
Bafetov indikator: rejting berze prema BDP.
U novembru 2021. ovo je dostiglo skoro 200%.
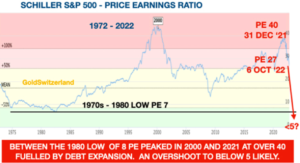
Odnos cene i zarade – cene i zarade će pasti.
Ako tržište podstaknuto dugom propadne sa svojih istorijskih i epskih precenjenih maksimuma, može da se dogodi da odnos cena i zarade S&P-a potkopao svoj najniži nivo iz 1980. od 7, pa čak i pao na 5, kao što je prikazano na grafikonu.
Indeks tržišta nekretnina i hipotekarnog tržišta slab Indeks MBA hipotekarnog tržišta je pao sa 214,3 na 204,6 poena u sedmici koja je završila 14. oktobra 2022. godine, što predstavlja najnižu vrednost indeksa od juna 1997. godine – 1% sa 1.566m (revidirano sa 1.575m) na 1.439m (prognoza 1.475m). Nasuprot tome, broj izdatih građevinskih dozvola u septembru porastao je sa 1,542 miliona na 1,564 miliona (prognoza: 1,530 miliona)
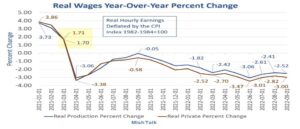
Prema poslednjim podacima Biroa za statistiku rada (BLS), realna prosečna zarada po satu za sve radnike pala je od avgusta do septembra za 0,1 odsto. Ovo je preokrenulo dvomesečno povećanje mesečnih plata. U apsolutnom iznosu, prosečna zarada po satu porasla je za 0,3% od avgusta do septembra, ali je rast indeksa potrošačkih cena od 0,4% u istom periodu izbrisao ovo povećanje. Na godišnjem nivou, prosečne realne zarade po satu su pale za 3,0% (desezonirano) između septembra 2021. i septembra 2022. godine. Bio je to 18. uzastopni mesec pada realnih plata na godišnjem nivou.
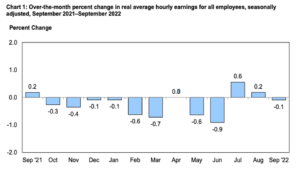
To znači da dok ste dobili povećanje plata od 5,2% tokom prošle godine, vaša potrošačka moć je opala za 3%. Drugim rečima, možda imate više novca u džepu, ali nećete moći da kupite toliko sa njim. U stvarnosti, ove godine ste smanjili plate za 3%. A stvarnost je još gora. Ovi brojevi su zasnovani na indeksu potrošačkih cena koji je falsifikovala vlada. Na osnovu poštenog Indeksa potrošačkih cena, ukupni realni prihodi su pali za oko 10% u odnosu na prethodnu godinu.
FED
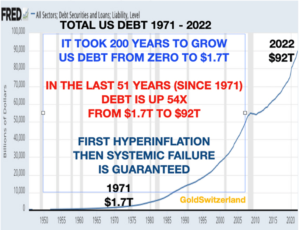
Sve veći broj ekonomista piše da su realni američki dugovi mnogo veći, nego oni koji se prikazuju, pa na ovom grafikonu vidimo da su procenu dugova SAD podigli na 92.000 milijardi dolara.
Moja procena je da su svi ukupni dugovi prešli 410.000 milijardi dolara.
Rastuće kamatne stope će srušiti prezaduženu privredu.
Efektivna prekonoćna stopa za međubankarske kredite sada iznosi 3,08%. Pre nešto više od šest meseci i dalje je bio na 0%. Prema trenutnim planovima Fed-a, stopa Fed fondova (FFR) bi trebalo da poraste na najmanje 4% do kraja ove godine i možda čak 4,5% do 5% do početka 2023. Pitate se da li će to predstavljati problem? Pa, rastuće kamatne stope su već dovele do kolapsa akcija, obveznica, zlata, kriptovaluta – i skoro svega ostalog. Čak je i sektor robe, koji je dobro poslovao u prvoj polovini ove godine, naglo pao.
Godišnji indeks potrošačkih cena je očigledno imao koristi od pada cena energije. Ovo bi se brzo preokrenulo ako bi cena porasla.
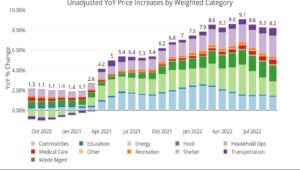
Indeks potrošačkih cena ponovo je zaustavljen padom cena energije. Ovo može biti delimično posledica užasne i sramne odluke Bajdenove administracije da koristi strateške rezerve nafte (SPR) u političke svrhe. Jedna od najvrednijih rezervi za vanredne situacije u SAD je SPR, koji je, kao što je prikazano u nastavku, pao na nivoe koji nisu viđeni od 1984.
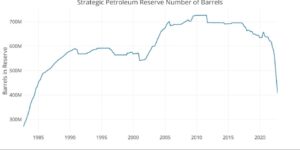
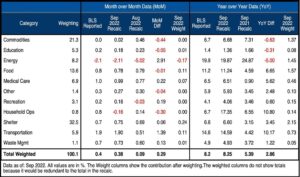
Tabela ispod daje detaljniji pregled brojeva. Prikazuje stvarne cifre koje je prijavio BLS uporedo sa preračunatim i nezaokruženim ciframa.
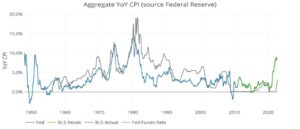
Na nesreću za Fed, stvari su ovoga puta drugačije jer je američki dug sada preko 31 bilion dolara! Zbog toga je bazna stopa (siva linija) još uvek daleko ispod stope inflacije. Ne možete zaista povećati kamatne stope, a da ne izazovete potpuni slom na tržištima. Imajući to u vidu, verovatno su već učinili dovoljno da poseju seme za sledeću krizu.
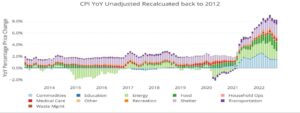
BLS težine su praćene samo do 2012. godine, tako da grafikon ispod prikazuje godišnje podatke o inflaciji za poslednjih 10 godina, izveštavane mesečno. Promenljivost u energetskom prostoru je jasno očigledna tokom ovog perioda. Godišnji indeks potrošačkih cena je prvi put porastao iznad 4% u aprilu 2021. Nedavni pad se stabilizovao tokom prošlog meseca. Više cene energije u oktobru bi mogle da spreče pad indeksa potrošačkih cena.
Kada cene energije počnu da rastu suočene sa povećanjem stopa Fed-a, ljudi će videti novu paradigmu da će se veća inflacija morati desiti. U isto vreme, Fed će verovatno dostići prekretnicu da podrži ekonomiju u kolapsu. Ova dva događaja zajedno će podići srebro i zlato na nove vrhunce svih vremena.
Fed na američku ekonomiju: Ekonomski izgledi mračni.
U nekim regionima SAD, centralne banke u svom ekonomskom izveštaju vide pad privrednog učinka. Pritisak cena ostaje visok.
EU
Analitičari upozoravaju na nestašicu dizela u Evropi.
Dok je 2022. Evropa već videla svoj priličan udeo užasa u tekućem rusko-ukrajinskom ratu, ove zime bi moglo da dođe do daljeg porasta nove pošasti: građanskog rata. Nemački društveni istraživač Pjotr Kociba očekuje novi, nasilni talas protesta kako kontinent postaje sve hladniji. Kociba, koji radi na Tehnološkom univerzitetu u Kemnicu i član je odbora berlinskog Instituta za istraživanje protesta i pokreta, tvrdi da desničarski ekstremisti već podgrevaju raspoloženje, ali i levica želi da pozove građane na ulicu. demonstracije. „Ako kriza potraje duže, ne može se isključiti mogućnost formiranja terorističkih grupa, kao što je bio slučaj tokom antiizbegličkih protesta“, objasnio je istraživač nemačkim medijima.
Politika SAD uvek deluje u svom interesu i ignorišu ugovore i „prijatelje“. EU bi stoga trebalo da pronađe odlučan odgovor. Kakvu otpornu „polugu” ima EU u pregovorima sa SAD? Rizik od još daljeg potčinjavanja kontinentalne Evrope raste. U tom pogledu stvari ne izgledaju dobro za naš suverenitet. SAD će iskoristiti svoju „polugu” (reindustrijalizacija), šteta će nastati ovde (deindustrijalizacija). Inače, BMW je juče najavio povećana ulaganja (e-mobilnost, 1,7 milijardi evra) u SAD.
Trgovinski bilans evrozone je u avgustu „uspeo” sa deficitom u desezoniranoj verziji od 47,30 milijardi evra nakon prethodnog – 40,50 milijardi evra (revidirano sa -40,30 milijardi). Ovo je označilo novi rekord. Slika dinamičkog propadanja je nesigurna! Devizne rezerve evrozone su u septembru iznosile 1.135,8 milijardi evra posle 1.130,6 milijardi evra.
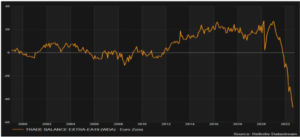
Evropska industrija će biti nepopravljivo uništena.
Nivo razaranja u svim sektorima evropske industrije podseća na ratno vreme. Mnoge štete su nenadoknadive. Povratak u prošlost više nije moguć.
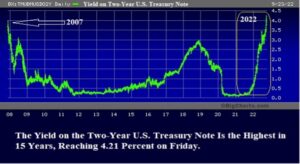
Prinos na dvogodišnje zapise američkog trezora najveći je u poslednjih 15 godina.
ECB
Desezonirani tekući račun zone evra „uspeo“ je sa deficitom od 26,32 milijarde evra nakon -19,86 milijardi evra ranije. Ovo je označilo novi negativni rekord u istoriji od januara 1999. godine.
Prema konačnom obračunu, potrošačke cene su od septembra porasle za 1,2% na mesečnom nivou (prognoza i provizorna vrednost 1,2%). U poređenju sa istim periodom prethodne godine, došlo je do povećanja od 9,9% (prognozirana i privremena vrednost 10,0%). Osnovna stopa je porasla za 1,0% na mesečnom nivou (prognoza i preliminarno očitavanje 1,0%). Međugodišnje povećanje iznosilo je 4,8% (prognoza i preliminarna vrednost 4,8%).
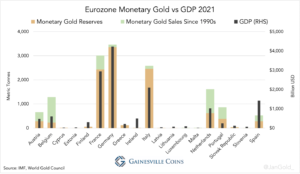
Kapital u ECB u odnosu na BDP 2021.
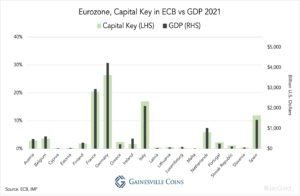
ECB odlaže početak svojih novih sistema za obradu platnih transakcija i za upravljanje likvidnošću banaka za nekoliko meseci. Umesto 21. novembra, sada će početi četiri meseca kasnije 20. marta 2023. godine, saopštila je u četvrtak Evropska centralna banka. Neki korisnici još uvek moraju da završe testove.
Softverske greške su takođe imale ulogu u odluci. Centralna banka se osvrnula i na geopolitičko okruženje i tržišne turbulencije. Dodatno vreme obezbeđuje veću stabilnost sistema, obezbeđuje spremnost korisnika i obezbeđuje nesmetan prelazak na novu platformu.
Rusija
Proizvođačke cene su pale za 0,8% m/m do septembra nakon -1,0% ranije. Na godišnjem nivou, povećanje je bilo 3,8% nakon 3,8% ranije (evrozona +43,3%).
Ruske rafinerije zlata i relevantna ministarstva trenutno pregovaraju o pristupu trgovanju na Šangajskoj berzi zlata, izjavila je direktorka za regulativu sektora za plemenite metale i dragulje u Ministarstvu finansija Julija Gončarenko.
Ruske banke VTB, Otkritie i Sberbanka, kao i Nacionalni klirinški centar (NCC) i Moskovska berza trenutno su članovi Šangajske berze zlata.
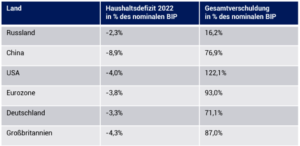
Kako bi uravnotežilo državni budžet, Ministarstvo finansija koristi Fond za prosperitet. Po svoj prilici, za balansiranje budžetskog deficita, koji iznosi 2,3% nominalnog BDP-a, biće potrebno oko 16,6 milijardi evra ili 1 trilion rubalja.
Činjenice govore same za sebe. U Rusiji postoje resursi domaćinstva (fondovi prosperiteta). U međunarodnom kontekstu, ruski deficit od 2,3% BDP-a je izuzetno nizak s obzirom na politiku sankcija. Fiskalni monitor MMF-a koji je upravo objavljen za oktobar 2022. pruža nam uvid u procenu strukturnih snaga i slabosti.
Devizne rezerve su pale sa 548,7 milijardi USD na 544,4 milijarde USD u sedmici izveštavanja 14. oktobra.
Kina
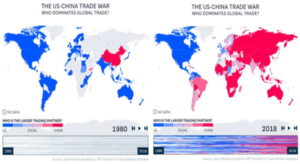
Kina je nezamenljiva u međunarodnim lancima snabdevanja. Ako se Nemačka ili EU suprotstave ovoj realnosti, negativne ekonomske, kao i društveno-političke i političke posledice biće ogromne. Sledeći prikaz bi trebalo da bude podsetnik. To je izraz normativnog faktičkog. Samo „poretak zasnovan na zakonu“ može biti pouzdana osnova za međunarodni ekonomski poredak. „Poredak zasnovan na američkim pravilima“ u kojem SAD postavljaju pravila ne bi bio samo nedemokratski, već bi bio i totalitaran.
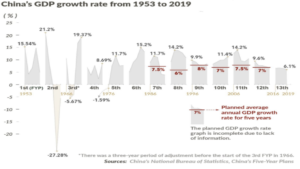
Ključne kamatne stope nisu promenjene od oktobra (osnovna kamatna stopa na kredit za 1 godinu 3,65% i za pet godina 4,30%).
Velika Britanija
Premijerka Liz Trus je podnela ostavku. Očekivana. Nikada nijedan premijer VB nije napravio za tako kratko vreme toliko velike štete državi. Pisao sam već ovde da je žena agresivna, sumanuta i da ništa ne zna.
Njen dolazak na mesto premijera, dokaz je propasti britanske politike.
Gde je kraj? Banka Engleske sa gotovinskom inekcijom od 65 milijardi funti za spas penzionih fondova i tržišta državnih obveznica.
Britanska vlada je unovčila svoje poreske planove šest nedelja nakon što je premijer Trus preuzeo dužnost. Novi ministar finansija Hant rekao je juče da će skoro sve najavljene mere biti poništene. Time bi se izbeglo preuzimanje novih dugova za finansiranje smanjenja poreza. Stabilnost je glavni prioritet. Banka Engleske je u petak okončala svoj program kupovine imovine u cilju suzbijanja previranja na britanskim tržištima obveznica. Odlučuju se sledeće mere:
- Ostaje osnovna poreska stopa od 20%.
- Planirane su poreske promene za prikupljanje dodatnih 32 milijarde funti godišnje.
- Ograničavanje cena energije samo za potrošače do aprila 2023. godine.
Prošle nedelje, Banka Engleske (BoE) iznenada je odlučila da nastavi sa kupovinom imovine i samim tim sa politikom povećanja novčane mase. Šta se desilo? Brzo rastuće kamatne stope dovele su britanske penzione fondove (Liability Driven Investment (LDI) fondove) u poteškoće, a takođe su pretile da pokvare domaće tržište hipoteka.
BoE je zatim spustio tržišne stope kroz kupovinu obveznica, sprečivši predstojeću „katastrofu“ (kako su je neki investitori nazvali; neki su čak govorili o predstojećem „Lemanovom trenutku“) u finansijskom sistemu Ujedinjenog Kraljevstva. Nepogrešiva poruka ove intervencije je bila: Pre nego što bankarski i finansijski sektor propadnu i privreda sklizne u recesiju, stvoriće se novi novac koji će obezbediti solventnost „sistemski važnih“ aktera.
Prema konačnom obračunu, potrošačke cene su od septembra porasle za 0,4% m/m (očekivano 0,5%). U poređenju sa istim periodom prethodne godine, došlo je do povećanja od 10,1% (prognoza 10,0%). Osnovna stopa je porasla za 0,6% m/m (ekp 0,5%). Međugodišnje povećanje iznosilo je 6,5% (prognoza od 6,4%).
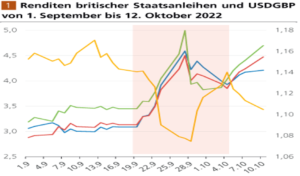
Penzioni fondovi u Velikoj Britaniji su pogođeni zahtevima za varijabilnu maržu od čak 100 miliona funti (107 miliona dolara) svaki, nakon što su oštar pad nazimica i sterlinga gurnuo procene vrednosti derivata do tržišne vrednosti derivata i repo pozicije sa leveridžom u velikoj meri protiv njih.
Osenčeni deo grafikona, turbulentni dani na tržištu obveznica.
Italija
Prema konačnom obračunu, potrošačke cene su porasle za 0,3% na mesečnom nivou od septembra (prognoza i preliminarna vrednost 0,3 %). U poređenju sa istim periodom prethodne godine, došlo je do povećanja od 8,9% (prognoza i preliminarna vrednost 8,9%).
Trgovinski bilans je u avgustu pokazao trgovinski deficit od 9,57 milijardi evra (prethodnog meseca -0,46 milijardi evra). Ovo je bio daleko najveći deficit u istoriji Italije.
Nemačka
Veleprodajne cene su porasle za 1,6% mesečno do septembra nakon 0,1% ranije. U odnosu na prethodnu godinu, došlo je do povećanja od 19,9% nakon 18,9%.
Proizvođačke cene rastu rekordnom brzinom – 45,8%.
Cene franko fabrike nastavljaju da brzo rastu zbog visokih cena energije. To znači da bi kraj visokih stopa inflacije trebalo dugo da dođe.
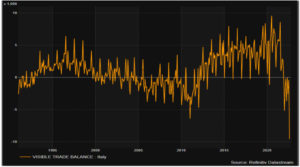
Prema podacima Federalnog zavoda za statistiku, to je prvi trgovinski deficit u najmanje 14 godina. Nemačka prvi put od 2008. uvozi više nego što izvozi.
Savezni revizorski sud smatra neustavnim planirano vladino zaduživanje za spas od 200 milijardi evra protiv visokih cena energije. „Planirano zaduživanje ’u rezervi’ krši ustavni princip godišnje“, navodi se u izveštaju budžetskog odbora.
Mere preduzete kao odgovor na visoke cene energije u Nemačkoj dovele su do pada prihoda saveznih i državnih poreza po prvi put 2022. godine. Septembarski prihod iznosio je 71,2 milijarde evra, što je za 9,0% manje u odnosu na isti period prethodne godine.
Glavni razlog za to je smanjenje prihoda od poreza na zarade zbog plaćanja paušalne stope cene energije u septembru 2022. Prihodi od federalnog poreza su pali za 10,6%. Evo pozadine „popusta na rezervoar“.
U prvih devet meseci ove godine prihodi od saveznih i državnih poreza iznosili su oko 593 milijarde evra (+9,7% u odnosu na prethodnu godinu, efekat inflacije). Ovde treba imati na umu da su poreski prihodi u uporednom periodu 2021. godine bili otežani posledicama korona politike savezne vlade.
Sadašnja kriza je samo vrh ledenog brega. Ona zamagljuje pogled na brojne, dugo delujuće uzroke deindustrijalizacije.
U toku trenutne energetske krize, sve više nemačkih kompanija mora da smanji ili čak potpuno zaustavi proizvodnju. Čini se da je pad neizbežan. Druge kompanije pokušavaju da izmeste fabrike i proizvodne kapacitete u inostranstvo.
Neviđena poskupljenja prirodnog gasa i struje ne zadaju finansijske poteškoće samo preduzećima, već i građanima. Možda čak i važnije: nedostatak prirodnog gasa posebno pogađa brojne nizvodne sektore u Nemačkoj koji zavise od nusproizvoda ili derivata sirovina, kao što su proizvođači đubriva, pivare ili hemijska industrija.
Gasnoj kompaniji Uniper potrebno je još 40 milijardi evra od države.
Nemački izvoz u SAD povećan je za 43,7 odsto.
Francuska
Bankue de France skladišti 2.435 tona zlata u svom podzemnom trezoru, koji se nalazi 27 m ispod nivoa ulice. To su francuske nacionalne rezerve zlata, procenjene na oko 80 milijardi evra.
Potrošačke cene su pale za 0,5% m/m do septembra (prognoza i preliminarni -0,5%) i povećane za 6,2% na godišnjem nivou kako se očekivalo.
Bruto domaći proizvod (BDP) Francuske ili godišnji prihod je preko 2 triliona evra… Nacionalne zlatne rezerve su prema tome ekvivalentne 4% BDP-a.
Turska
Turska centralna banka neočekivano žustro nastavlja kurs smanjenja kamatnih stopa. Juče su referentne stope snižene za 1,5% (prognoza -1,00%, repo sa 12% na 10,5%, stopa na vanjske kredite sa 13,50% na 12,00%). Inflacija je poslednji put bila 83%.
U poslednjih 5 dana trgovanja, dolar je oscilirao u rasponu između 18,53 i 18,60 prema turskoj liri. Kurs je trenutno na 18,58. Od godine do danas, USD je porastao sa 9,46 na sadašnji nivo.
Japan
Trgovinski bilans je od septembra pokazao deficit od 2.094 milijarde jena (prethodnog meseca 2.820 milijardi jena i rekordni deficit u istoriji do 1963. godine). Izvoz je porastao za 28,9% na godišnjem nivou (27,1% prognoza) sa 22,0% ranije, dok je uvoz porastao za 45,9% (45,0% prognoza) sa 49,9%.
Banka Japana je 22. septembra intervenisala na deviznom tržištu kako bi obuzdala oštru depresijaciju jena, posebno u odnosu na američki dolar. USD/JPY se zatim povukao na nešto ispod 140. Međutim, efekat je trajao samo kratko. Kurs je od tada pao na 146. Ovakva intervencija na tržištu valuta nije bez određene eksplozivnosti.
Banka Japana je prodala američke dolare i kupila jene na zahtev japanskog trezora. Međutim, efekat takve intervencije sada presudno zavisi od toga da li Banka Japana ima dovoljno američkih dolara na raspolaganju ili je voljna da baci ove dolarske zalihe na tržište kako bi podržala sopstvenu valutu.
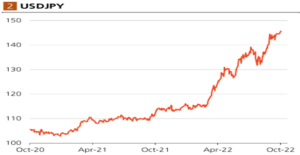
Japan ima druge najveće svetske devizne rezerve, a značajan deo njih se drži u američkim dolarima, tačnije američkim trezorima. Međutim, japanska rasprodaja američkih dolara dolazi u trenutku kada su neki veoma značajni investitori postali (više) oprezni i (više) oprezni u pogledu ulaganja u američkim dolarima.
Švajcarska
Banke u Švajcarskoj su pozajmljivale najviše dolara od 2008. godine putem opcije razmene dolara koju su obezbedile Federalne rezerve.
Na aukciji koju je u sredu sprovela Švajcarska narodna banka, 17 institucija dobilo je 11,09 milijardi dolara. Ovako veliki obim u jednoj operaciji nije viđen od oktobra 2008. godine, nakon što je kolaps Lehman Brothersa izazvao globalnu finansijsku krizu.
Ove nedelje, banke su koristile ovaj objekat četvrtu nedelju zaredom. Prošle srede, 15 banaka je povuklo 6,27 milijardi dolara likvidnosti. Prema ekonomistima Credit Suisse, švajcarske banke pretvaraju dolare u franke da bi ostvarile profit. Institucije mogu čak i da prodaju novac SNB-u putem obrnutih repo aukcija ili ga deponuju kod SNB-a da bi iskoristile pozitivnu kamatnu stopu.
„Ne verujemo da povećana potražnja za dolarskom likvidnošću od strane domaćih banaka odražava problem likvidnosti u švajcarskom bankarskom sistemu“, napisao je ekonomista Credit Suisse Maksim Boteron u analizi prošle nedelje. Svop u dolarima stvoren je kao spas tokom finansijske krize kako bi se osigurao siguran pristup likvidnosti u dolarima. SNB-ove repo aukcije zapravo služe za izvlačenje viška likvidnosti sa tržišta.
Katar
Rast deviznih rezervi.
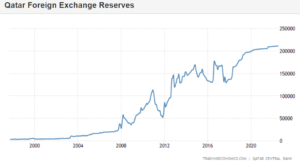
Krajem avgusta 2022. KCB je uložila 9,91% svojih deviznih rezervi u zlato (15,46 milijardi KR od 155,94 milijarde KR). Pre godinu dana, u avgustu 2021, ovaj udeo je iznosio 7,86% (12,02 milijarde KR od 152,76 milijardi KR). Na kraju 2018. udeo KCB-a u zlatu u deviznim rezervama iznosio je samo 4,23% (KR 4,67 milijardi od 110,49 milijardi KR).
Novi Zeland
Potrošačke cene su porasle za 2,2% na kvartalnom nivou u Q3 2022 (očekujte 1,6%) nakon 1,7% ranije. Godišnji porast iznosio je 7,2% (predviđeno 6,6%) nakon 7,3% ranije.
Kompanije
Prema novinskom izveštaju, Elon Musk planira otpuštanja u slučaju preuzimanja Tvitera. Vašington post je u četvrtak napisao da je potencijalnim investitorima nagovestio da će u slučaju preuzimanja smanjiti broj zaposlenih sa 7.500 na oko 2.000.
Akcije
Nedelja u kojoj su akcije ostale nepromenjene.
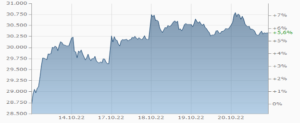
DOWJ – 30.355
DAX – 12.616
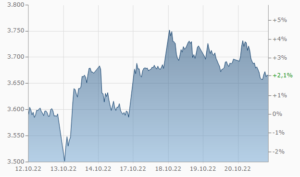
S&P 500 – 3.672
NASDAQ 100 – 11.046
DOWJ 30
NASDAQ
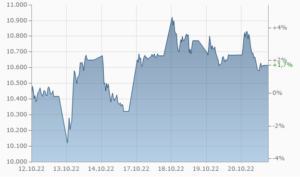
S&P 500
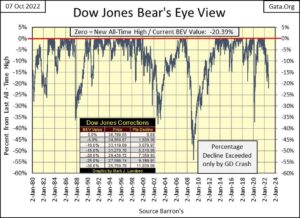
Povećanje DOWJ od 55 puta!!!
U decembru 1974. Dow Jones indeks je dostigao najniži nivo od 677 poena; 47 godina kasnije, Dow beleži svoj vrhunac na 37.000 poena – 55 puta više. Uz složenu godišnju stopu rasta od 9%, Dow se udvostručio svakih 8 godina tokom tog vremena.
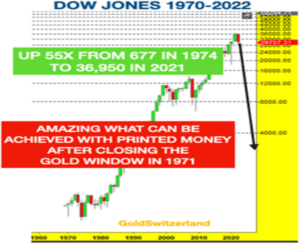
Berze nisu porasle zbog zdrave i dobro vođene ekonomije. Ne, akcije su porasle samo zato što su investitori dobili novac da naduvaju ekonomiju i cene imovine.
Jedini način da ostanete na vlasti je kupovina glasova. Stvaranje duga od 90.000 milijardi dolara od 1971. je stoga bio najskuplji oblik mita u istoriji.
Zlato
Cena zlata je i dalje značajno potcenjena i nastavljeno je obaranje – 1.657 $ / uncu.
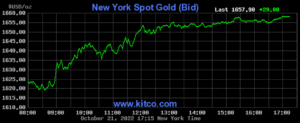
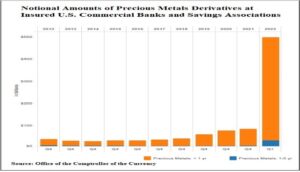
Тržište zlata: 90% svih derivata na zlato i druge plemenite metale koje drže američke banke drže dve banke: JPMorgan Chase i Citibank.
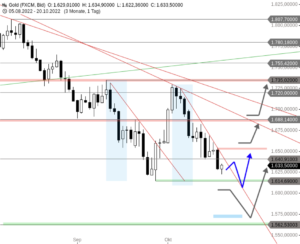
Probijanje od 1.640 dolara otvorilo je put padu na 1.614 dolara. Neposredno ispod toga je cilj smanjenja od sredine septembra od 1.607 dolara. Tako da bi moglo doći do strmog kontranapada odmah nakon novog godišnjeg minimuma. U suprotnom, zlato bi trebalo da padne na 1.575 USD pre nego što bi usledio značajan oporavak i time sprečio kolaps na 1.562 USD i 1.550 USD.
Ako se, s druge strane, cena zlata okrene ka severu pre 1.600 USD i time prevaziđe mali otpor na 1.650 USD, sledeće veće povećanje moglo je već početi i u početku dovesti do 1.688 USD. Iznad toga, signal kupovine bi bio aktivan i usledio bi dobitak od 1.720 USD i 1.735 USD. © Thomas Mai Izvor: GodmodeTrader – usluga BorseGo AG.
Rezerve zlata i BDP u evrozoni.
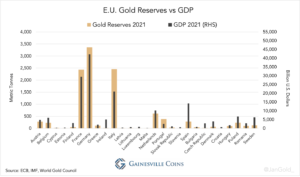
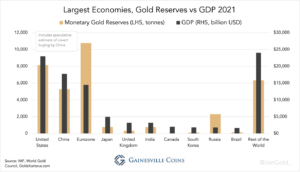
Rezerva zlata u odnosu na BDP.
Rezerve zlata po regionima.
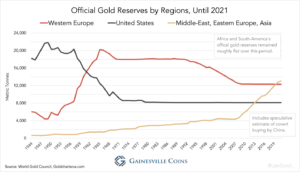
Nakon finansijske krize 2008. godine sve više zlata kupuju Kina, Indija, Rusija, Južna Koreja, Japan i Brazil.
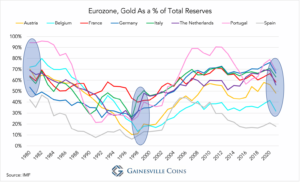
Udeo zlata u evrozoni u ukupnim rezervama od 1989 do 2021. godine.
Sve zemlje u EU imaju približan odnos rezervi zlata i BDP.
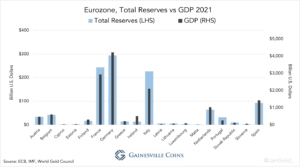
Mađarska kupila 91 tonu zlata od 2018. do 2021. i sada je u rangu sa zemljama evrozone. Poljska je 2019. kupila 99 tona, a najavila je da će kupiti još 100 tona 2022. godine, čime će biti na nivou. Češka je najavila kupovinu 90 tona u bliskoj budućnosti, što će biti veliki početak za njeno dovođenje na nivo potreban da se odbrani BDP.
Evropa ima za cilj izjednačavanje odnosa zlata i BDP-a, a ne odnosa zlata i monetarne baze. Kao posledica toga, zlatni standard koji oni predviđaju je verovatnije sistem ciljanja cene zlata, a ne klasični zlatni standard. U poslednjem sistemu ljudi mogu da menjaju novčanice za zlato po fiksnoj ceni u (centralnoj) banci: monetarna baza je podržana zlatom. Uz ciljanje cene zlata ljudi mogu da razmenjuju zlato na slobodnom tržištu po ceni koja je stabilizovana monetarnom politikom centralne banke.
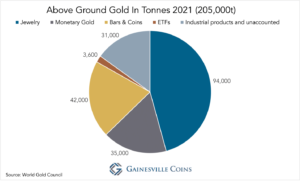
Ukupne nadzemne zalihe zlata su 205.000 tona, a globalna proizvodnja rudnika u 2021. iznosila je 3.560 tona.
Zlato drastično potcenjeno.
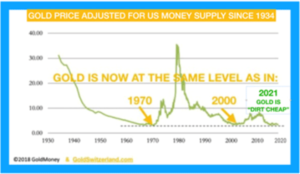
Zato danas nije vreme za pohlepu – u nadi da bi tržišta mogla da skoče u nebo. Umesto toga, sada je vreme za očuvanje bogatstva i zaštitu onoga što imate. U suprotnom, bogatstvo koje je nagomilano tokom nekoliko decenija moglo bi se jednostavno raspasti u narednim godinama. Fizičko zlato i srebro služili su kao krajnje osiguranje bogatstva kroz istoriju. Ovog puta neće biti drugačije.
U neposrednom kolapsu monetarnog sistema, očuvanje bogatstva biće od presudnog značaja. Mereno u smislu kolapsa papirnog novca, zlato i srebro mogu dostići nezamislive visine.
Srebro
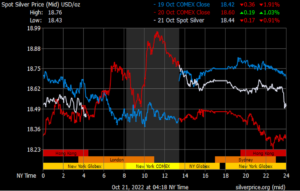
Srebro i dalje nisko i opadajuće na – 18,86 $ / uncu.
Nafta
Cena nafte nepromenjeno na 93,60 $ / barel.
OPEK očekuje da će potražnja za fosilnim energetskim resursima porasti za 23% do 2045. godine.
Vlada SAD planira da pusti još 15 miliona barela nafte iz strateških rezervi nafte kako bi pokrenula pritisak na smanjenje cena. Predsednik Bajden je najavio da namerava da dopuni rezerve, koje su već oslobođene 50 odsto, po ceni od 67-72 dolara po barelu.

Fjučersi na naftu Brent porasli su za 1% na iznad 93 dolara po barelu, sa najnižih vrednosti na trgovanju od 91,2 dolara i povećanjem sedmičnih dobitaka na skoro 2%, nakon što je rast dolara pauziran, a nade u veću kinesku potražnju i smanjenje proizvodnje od strane OPEK+ podržavaju raspoloženje. OPEK i njegovi saveznici, uključujući Rusiju, dogovorili su se da smanje proizvodnju za 2 miliona barela dnevno u novembru, što je najznačajnije smanjenje od početka pandemije, dok rastu spekulacije da će naftni kartel dalje intervenisati na tržištima kako bi podigao cene. Nadolazeća zabrana Evropske unije na rusku naftu takođe je pojačala zabrinutost zbog ograničenih zaliha. Što se tiče potražnje, investitori su očekivali povećanje kineske potrošnje nafte usred izgleda za ublažavanje ograničenja izazvanih korona virusom i povećanje ekonomske aktivnosti.
Gas
Cena prirodnog gasa 1 mesec – 4,99 $.
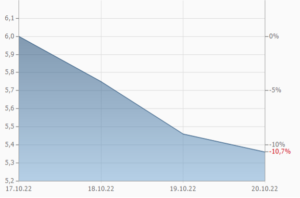
Fjučersi američkog prirodnog gasa pali su za više od 25% na ispod 5 MMBtu ove nedelje, 9. uzastopna nedelja pada i najniži nivo u sedam meseci, pod pritiskom prognoza niže potražnje izazvane vremenskim prilikama, rekordnih nivoa domaće proizvodnje i smanjenog tečnog prirodnog gasa (LNG) izvoz, omogućavajući komunalnim preduzećima da ubrizgavaju više gasa u skladište. Najnoviji izveštaj EIA pokazao je još jednu izgradnju skladišta veće od uobičajene prošle nedelje, pri čemu su američke komunalne kompanije dodale više od očekivanih 111 milijardi kubnih stopa (bcf) prirodnog gasa u skladište, što je znatno iznad 91 bcf ubrizganog tokom iste nedelje pre godinu dana i petogodišnji (2017-2021) prosečni porast od 73 bcf. Očekuje se da će prosečna američka potražnja za gasom, uključujući izvoz, pasti na 94,9 bcfd sledeće nedelje sa 100,3 bcfd ove nedelje.
Ugalj
Cena uglja raste – 390 $ / tona.
Fjučersi na ugalj u Njukaslu trgovali su se oko 400 dolara po toni, blizu nivoa koji nisu viđeni u dva meseca, usred znakova da će zalihe biti adekvatne da zadovolje zimsku potražnju u Aziji i Evropi. Povrh toga, najveći potrošač u Kini obećao je da će ove godine povećati kapacitet proizvodnje uglja za 300 miliona tona, što je otprilike ekvivalentno količini uglja koje Kina obično uvozi godišnje. Ipak, cene uglja treba da ostanu povišene, podržane snažnom tražnjom i malim međunarodnim zalihama. Međunarodna agencija za energetiku smatra da će globalna potražnja za ugljem porasti za otprilike 1% od 2021. godine na oko 8 milijardi tona ove godine, što odgovara svom vrhuncu u istoriji u 2013. S obzirom da Evropa insistira na zabrani uvoza uglja iz Rusije, nekoliko vlada je najavilo planove za ponovno aktiviranje uglja elektrane kako bi se izbegli nestanci struje.
Aluminijum
Cena aluminiijuma 1 mesec – 2.215 $
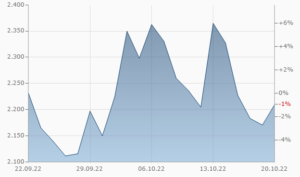
Bakar
Cena bakra nepromenjena – 7.573 dolara.
Fjučersi na bakar su se tokom većeg dela oktobra držali ispod 3,5 dolara po funti, produžavajući pad od početka trećeg kvartala i padajući za 30% ispod rekordnog maksimuma od 5 dolara koji je postignut u martu, pošto pojačani strahovi od recesije ometaju ekonomsku aktivnost i projekcije potražnje za industrijskim inputima. Rastuća inflacija, rat u Ukrajini i agresivni zamah velikih centralnih banaka naveli su MMF da revidira svoje procene globalnog rasta naniže za 0,2 procentna poena na 2,7% ove godine, dok je predviđao recesiju 2023. Takođe, podaci o PMI-u i najveći svetski potrošač Kina je ukazala na kontrakcije u proizvodnom sektoru u zemlji, otežane tankim racionisanjem električne energije i kontinuiranim zatvaranjima vezanim za pandemiju. Povrh toga, kineski predsednik Si Đinping je naglasio da će se zemlja za sada držati svoje politike nultog kovida,
Pšenica
Cena pšenice 1 mesec – 341,50 evra
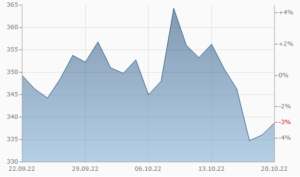
Drvo
Blagi rast – 539 $.
Fjučersi za drvo u Čikagu pomerili su se ka 550 dolara za hiljadu stopa daske, što je nivo koji nije viđen mesec dana, podržan rekordno niskim zalihama i rastućim troškovima fabrika. Povrh toga, tekući rat u Ukrajini i pooštravanje sankcija Rusiji i njenom savezniku Belorusiji, na koje otpada više od 10% svetskog izvoza drvne građe, smanjili su globalne zalihe. Ipak, cene su pale skoro 70% od martovskog vrhunca, jer tržište nekretnina u SAD pokazuje znake zahlađenja. Ciklus pooštravanja Federalnih rezervi gurnuo je 30-godišnje hipotekarne stope na najviši nivo od 2002. godine, pomažući da se ohladi usijano američko tržište nekretnina
Kukuruz
Blagi pad cene na 682 dolara.
Kukuruz je porastao za 89,34 USD/BU ili 15,06% od početka 2022. godine, prema trgovanju ugovorom za razliku (CFD) koji prati referentno tržište za ovu robu.
Dolar
Dolar nepromenjeno – 0,9862.
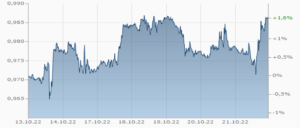
Rublja
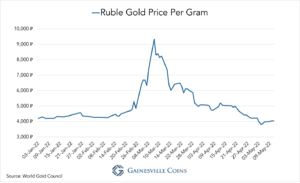
Ruska rublja nije vezana za zlato. Bilo je pokušaja Centralne banke Rusije da čvrsto veže rublju za zlato u odnosu 5.000 rubalja za uncu, ali se od toga brzo odustalo.
Grafikon kretanja cene zlata to najbolje dokazuje.
U porastu prema evru – 60,7962
Jačanje rublje prema dolaru na – 61, 5018
Kriptovalute
Bitcoin u padu – 19.179 dolar
Ethereum u blagom padu – 1.301 evra
Branko Dragaš
Investicioni bankar