
Pregled tržišta
Svet
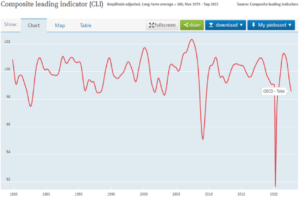
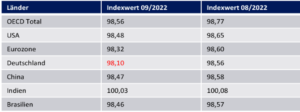
Od septembra, „Kompozitni vodeći indikator” OECD-a je pao sa 98,77 na 98,56 poena. Ispod 100 poena, u istorijskom kontekstu, privreda zemalja OECD-a je podbacila.
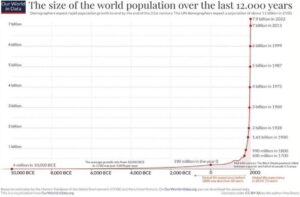
Kretanje populacije na planeti u periodu 12.000 godina.
SAD
Masivno povećan deficit od septembra.
Federalni budžet (podskup javnog duga) je u septembru iznosio – 430,0 milijardi USD, nakon -220,0 milijardi USD ranije. U prethodnoj godini manjak je iznosio 62,0 milijarde dolara.
Sve slabiji podaci.
Indeks poverenja potrošača kako ga je pročitao Konferencijski odbor pao je na 102,5 (ekp 106,5) sa 107,8 (revidirano sa 108,0) za oktobar. Indeks cena kuća Case/Shiller 20-citi za avgust pao je za 1,3% na mesečnom nivou (-0,5% prognoza) sa -0,7% (revidirano sa -0,4%) ranije. Na godišnjem nivou, povećanje je iznosilo 13,1% (očekivano 14,4%) nakon 16,0% ranije (revidirano sa 16,1%). Richmond Fed Composite Indek je pao sa 0 na -10 poena u oktobru.
Učesnici na finansijskom tržištu pretpostavljaju da se agresivna faza povećanja kamatnih stopa u SAD bliži kraju. Ekonomija je usporila i postoje prvi znaci da rast inflacije popušta.
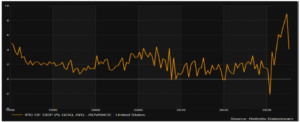
Ovo popuštanje bilo je evidentno juče kada su objavljeni podaci o američkom BDP-u. Deflatorni BDP-a, koji se koristi za pretvaranje nominalnog BDP-a u realni (prilagođen inflaciji) BDP, pao je na 4,1% sa 9,1% u Q2 2022 (prognoza od 5,3%). Ovo je takođe upadljiva promena u istorijskom kontekstu. Pogled na grafikon ispod pokazuje ovo. Pad od 5% predstavlja istorijsku cifru. Samo je bankrot Lehmana zabeležio sličan pad -4,3%.
Indeks hipotekarnog tržišta izračunat od strane Udruženja hipotekarnih bankara (MBA) pao je sa 204,6 na 201,1 poena u sedmici koja je završila 21. oktobra, što predstavlja novi minimum od aprila 1997. (191,4). Prodaja novih kuća u septembru pala je za 10,9% na mesečnom nivou (-13,9% prognoza) na 603k (očekivano 585k) sa 677k ranije (revidirano sa 685k).
Američke obveznice visokog rizika (junk obveznice; osnova: LKD ETF) zabeležile su najniže vrednosti koje nisu viđene od najniže vrednosti COVID-a. Uzgred, padajuće junk obveznice su obično vodeći pokazatelj pada tržišta akcija.
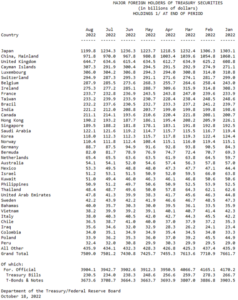
Imovina u vrednosti od 18.000 milijardi dolara se drži u inostranstvu, uključujući obveznice, nekretnine i dolare.
Trezori SAD: Najveći kreditori u avgustu.
Na donjem grafikonu su prikazani prinosi za različite ročnosti državnih obveznica. Vidite kako je 1-godišnji prinos (crveni) porastao iznad 10-godišnjeg (plavi) u julu? Ovo se naziva inverzija krive prinosa, koja se obično javlja tokom recesije. Čudna stvar u vezi toga? 10-godišnji prinos je nastavio da raste, kao što ste videli u mom grafikonu proboja iznad; sada je puna tačka iznad onoga što je bilo u julu.
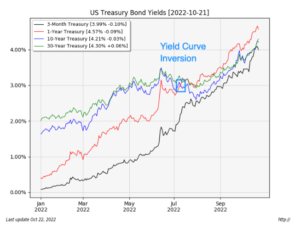
Fed će verovatno povećati kratkoročne stope za 75 baznih poena 2. novembra. I tako, kratkoročne kamatne stope sada rastu čak i brže od dugoročnih kamatnih stopa – koje zauzvrat rastu zbog kontinuiranih inflatornih očekivanja. Inflacija je prvo zbog energetskog sektora, a sada zbog „nestašice radne snage” u sektoru usluga.
Kongresmen Tomas Masi – inženjer elektrotehnike – otkrio je informacije dok je razgovarao sa ministrom saobraćaja Pete Buttigieg-om o planu predsednika Bajdena da oko 50% automobila koji se prodaju u SAD bude električni do 2030. Sadašnje i buduće električne mreže neće moći da napajaju svako domaćinstvo sa 25 frižidera na većini mesta – ni blizu. Pogledajte samo Kaliforniju, gde se mreža već urušava pod postojećim opterećenjem.
FED
Vrhunski ekonomisti Mohamed El-Erijan i Džeremi Sigel: Greške Fed-a će ući u istoriju.
Američka ekonomija ide ka recesiji – a prema rečima glavnog savetnika Alijanza Mohameda El-Erijana i profesora Vortona Džeremija Sigela, postoji jedan krivac iznad svih: Federalne rezerve SAD. Toliko su podbacili u monetarnoj politici poslednjih godina da će njihove greške verovatno ostati zapisane u istorijskim knjigama.
Rast stope Federalnih rezervi će se za sada nastaviti. Očekuje se da će FOMC napraviti još jedan potez od 0,75% na sastanku u novembru, a zatim 0,50% na sastanku u decembru. Tada će se povećati diskusije da su Federalne rezerve SAD dostigle neutralni nivo. Stoga je sve verovatnija pauza u povećanju kamatnih stopa u prvom kvartalu 2023.
S obzirom na kontinuirano nagomilavanje duga na svim nivoima u SAD, povećanja kamatnih stopa danas imaju veći uticaj nego u prošlosti. Ovo se mora uzeti u obzir u aktuelnoj politici kamatnih stopa.
Grafikon ispod pokazuje porast duga među američkim kompanijama (takođe u kontekstu 1971. godine Niksonovog odustajanja od zlatnog vezanja dolara). Trend nije drugačiji za potrošače i državu. Ova realnost implicira ograničenja politike povećanja kamatnih stopa američkih Federalnih rezervi ako ona sledi svoj dvostruki mandat.
Kada je dug glavni pokretač ekonomija i tržišta, svako značajno povećanje cene duga će prouzrokovati uništenje svakog poslednjeg inča tih ekonomija i tržišta – od zombi korporacija do američkih državnih obveznica sa negativnim prinosom.
Rastuće kamatne stope će naštetiti skoro svakoj investiciji osim veštački naduvanom dolaru – dok sva ušteđevina ne nestane, većina građana zavisi od državnih subvencija i većina tržišta i valuta su u padu.
U ovom trenutku, ujak Sem će ili propustiti svoj dug u trezoru, što niko nikada neće dovesti u pitanje. Ili će američke Federalne rezerve promeniti kurs i vratiti se na više novca od klikova mišem kako bi nastavile da finansiraju/proširuju zavisnost države od duga, baš kao što Velika Britanija trenutno radi.
I pošto su SAD previše arogantne da bi „neuspele i izvršile neispunjavanje obaveza“ (TooArrogantToFail), Federalnim rezervama, sa svojom dugom istorijom glupih odluka, neće preostati nijedna druga glupa odluka osim preokreta kvantitativnog pošuštanja koji podstiče zlato.
Federalnim rezervama ponestaje opcija.
Fed se ili zateže, rizikujući sistemski kolaps, ili popušta, uništavajući valutu.
Dakle, izbor između kuge i kolere.
Pauelova politika „jakog dolara” očigledno ima negativne posledice, kao i zapadne sankcije Putinu. Američki „saveznici“ se već grče pod opresivnim efektima talasanja i težinom veštački ojačanog dolara – i to u trenutku kada EU ulazi u zimske mesece sa manje energije sa istoka.
Kao banka koja deluje politički, a ne nezavisno, Federalne rezerve mogu da koriste samo fraziranje i izobličenje za komunikaciju sa javnošću, a ne matematiku i poštenje. Od dana svog zvaničnog (i na Volstritu teškog) rođenja u decembru 1913, učinila je ovoj javnosti medveđu uslugu. Trenutno zaoštravanje valute, duga i energetskih obrazaca veoma liče na savršenu mapu vremena za oluje.
Ukratko, pod Pauelovim snažnim američkim dolarom, strane valute su ugrožene i nastaviće da padaju kako globalna tržišta obveznica nastavljaju da presušuju i posledično implodiraju. Ukoliko Fed ne preokrene kurs svoje politike snage dolara (i ponovo poveća proizvodnju novca – kvantitativno popuštanje klikom miša), globalna tržišta su u opasnosti od sistemskog kolapsa.
EU
Udeo industrije u BDP u 2021. godini.
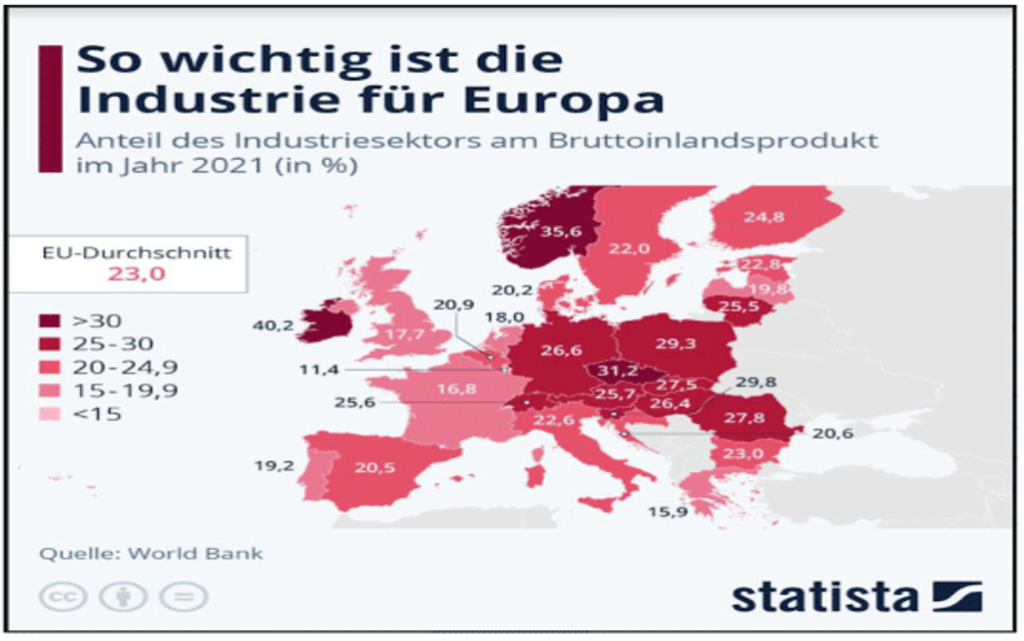
Koliko mogu da porastu kamatne stope pre nego što finansijski i ekonomski sistem padnu na kraj? Prvi korak ka odgovoru nalazi se u takozvanoj „dinamici duga“. On opisuje odnos između kamate, rasta i duga. Pojednostavljeno rečeno, privreda se lako može zadužiti ako ekonomski rast premašuje kamatne stope. Pod ovim uslovom, moguće je čak i da privreda, sa datim nivoom duga, dozvoli sebi godišnji porast duga u određenim granicama, a da se ukupni odnos duga (tj. duga u odnosu na ekonomsku proizvodnju) vremenom povećava.
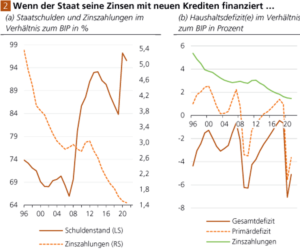
Javne finansije su obično u središtu dinamike duga. Slika 2(a) prikazuje odnos duga i plaćanja kamata po bruto domaćem proizvodu (BDP) u evrozoni od 1996. do 2021. Koeficijent duga je porastao tokom posmatranog perioda (sa fluktuacijama) i dostigao skoro 96 procenata na kraju 2021. Istovremeno, rashodi za kamate su manje-više stalno opadali – jer su kamatne stope na tržištu kapitala nastavile da padaju.
Može se reći da je pad kamatnih stopa omogućio akumulaciju duga, možda čak i podstakao.
Na slici 2(b) prikazan je državni deficit za isti period. Kao što se vidi; primarni deficit (tj. budžetski deficit pre plaćanja kamata) bio je negativan u periodu od 2009. do 2013. godine: troškovi kamata u ovom periodu su stoga finansirani novim kreditima.
U 2020. godini primarni deficit je ponovo bio negativan (minus 5,6 odsto), kao i 2021. godine (minus 3,6 odsto). Tako se nedavno troškovi kamata na državni dug ponovo finansiraju uzimanjem novih kredita. Sazvežđe koje utire put do bankrota. Koliko dugo ovo može dobro da ide? U „normalnim tržišnim uslovima“ odgovor na ovo pitanje u velikoj meri zavisi od očekivanja investitora na finansijskom tržištu. Ako veruju da će vlade učiniti sve što je u njihovoj moći da poprave svoju sadašnju nesrećnu finansijsku situaciju, i da su u stanju da to učine, onda verovatno neće biti naglog povećanja kamatnih stopa, većih problema sa državnim finansiranjem.
Ako, pak, investitori na finansijskom tržištu izgube poverenje u države da države nisu ni voljne ni sposobne da stave pod kontrolu svoju nezdravu dužničku situaciju, slika će se promeniti. Investitori vide sve veći rizik u državnim obveznicama i biće spremni da drže državne obveznice samo ako budu nagrađeni za to većim kamatnim stopama.
Ovo, zauzvrat, može srušiti dužničku piramidu: rastuće kamatne stope pogoršavaju državne finansije, investitori zahtevaju još više kamatne stope, vladine finansije se pogoršavaju još više, itd. Na kraju je (u ekstremnim slučajevima) nelikvidnost država. Ali u međuvremenu su „normalni tržišni uslovi” odavno nestali.
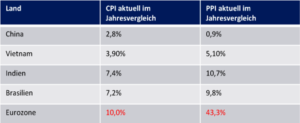
Prema početnoj proceni, BDP u evrozoni je porastao za 0,2% na kvartalnom nivou u trećem kvartalu 2022. (prognoza: 0,2%) posle 0,8% ranije. Na godišnjem nivou, povećanje je bilo 2,1% (2,1% prognoza) nakon 4,1% ranije. Prema početnoj proceni, potrošačke cene su u oktobru porasle za 10,7% na godišnjem nivou (prognoza: 10,2%) nakon 9,9% ranije. Osnovna stopa je porasla za 5,0% međugodišnje (očekujte 4,9%) sa 4,8% ranije.
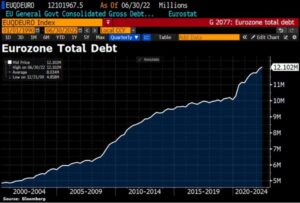
Zvanični dug EU zone 12.102 millijarde evra, ali realni dug je skoro 20 puta veći.
ECB
ECB je povećala osnovnu stopu za 0,75% na 2,00%. Kamatna stopa je korigovana sa 0,75% na 1,50%.
Stopa inflacije je porasla na 10,4% u oktobru. U septembru je stopa iznosila 10,0%.
Što se tiče učvršćivanja inflatornih očekivanja, u pitanju je vraćanje poverenja izgubljenog zbog pogrešne politike centralne banke iz nedavne prošlosti. Reč je o riziku spirale cena-plate, jer su povećane cene polazna osnova i polazište u velikoj meri zavisi od spoljne politike Nemačke i EU. To se vidi iz činjenice da zemlje koje su izašle iz režima sankcija nemaju probleme sa cenama.
„Fiskalna dominacija“ – finansijsko ponašanje države određuje radnje centralne banke. Centralnu banku vuče država: ako se država preterano zaduži, a kamatne stope prete da porastu na politički nepoželjan način, centralna banka mora da interveniše.
Drugim rečima, sa fiskalnom dominacijom, centralna banka mora da kontroliše tržišne kamatne stope po kojima država želi da se finansira ili koje još uvek može sebi da priušti, a da ne naiđe na poteškoće u plaćanju.
Ali takva „kontrola kamata“ znači da centralna banka gubi suverenitet nad novčanom masom, a time i nivoom cena privrede. To pak znači da investitori na finansijskom tržištu glavni rizik neće videti u „bankrotu” države, već u devalvaciji kupovne moći novca. U suštini, „fiskalna dominacija“ znači da se centralna banka, suočena sa izborom da ne plati vladu ili da stvori visoku inflaciju, bira protiv prve i druge.
Rusija
Devizne rezerve su pale od 21. oktobra sa prethodnih 544,4 milijarde dolara na 541,0 milijardi dolara.
Industrijska proizvodnja je pala za 3,1% međugodišnje u septembru (očekivano -1,0%) nakon -0,1% ranije.
Kina
Raste uticaj Kine u svetu.
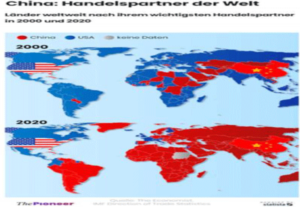
Kina, najveći svetski uvoznik nafte, i Saudijska Arabija žele da prošire saradnju u energetskom sektoru i postigle su dogovor o tome. Oni su u konferencijskom pozivu istakli značaj stabilnog dugoročnog snabdevanja tržišta sirovom naftom. Saudijska Arabija sebe definiše kao najpouzdanijeg kineskog snabdevača naftom. Intenzivirana saradnja poklapa se sa rastućim raskolom između Saudijske Arabije i SAD. Bez obzira na interese SAD, naftni kartel OPEK+ pristao je da smanji proizvodnju nafte za 2 miliona barela dnevno.
- BDP u trećem kvartalu prošle godine: 3,9% (ekp 3,4%) manji u odnosu na 0,4% ranije, odnosno u trećem kvartalu na godišnjem nivou: 3,9% (prognoza 3,5%) u odnosu na -2,7% ranije
- Q1-3 BDP međugodišnje: 3,0% više u odnosu na 2,5% ranije
- Industrijska proizvodnja međugodišnje: 6,3% (prognoza 4,5%) nakon prethodnih 4,2%
- Industrijska proizvodnja januar-septembar 2022: 3,9% nakon prethodnih 3,6%
- Godišnja maloprodaja – poređenje na godišnjem nivou: 2,5% (prognoza 3,3%) nakon prethodnih 5,4%
- Maloprodaja januar-septembar 2022: 0,71% nakon prethodnih 0,48%
- Stopa nezaposlenosti: 5,5% nakon prethodnih 5,3%
- Investicije januar-septembar 2022: 5,9% (prognoza 6,0%) nakon prethodnih 5,8%
- Trgovinski suficit: 84,74 milijarde USD (prognoza: 81,00 milijardi USD) nakon prethodnih 79,38 milijardi USD
- Izvoz (g/g): 5,7% (prognoza: 4,1%) nakon prethodnih 7,1%
Kineska strategija dominira američkom ekonomijom i ostatkom sveta.
Kina ima petinu svetskog stanovništva na manje od 10% obradivog zemljišta: pored ove komplikovane jednačine, endemsko zagađenje, višak đubriva, urbanizacija i klimatske promene doprinose daljem smanjenju poljoprivrednog zemljišta i njegove produktivnosti.
I to u vreme kada rastuća srednja klasa naduvava svoju potrošnju mesa, drastičnu promenu u ishrani koja primorava zemlju da uvozi više soje i kukuruza za ishranu svojih životinja.
Istovremeno, niz zdravstvenih skandala (pirinač sa kadmijumom, mleko sa melaminom itd.) pojačao je privlačnost uvoznih prehrambenih proizvoda: egzotičnog voća, mleka, mesa itd.
U tom kontekstu rastu kineske investicije u poljoprivredu u inostranstvu: udruživanjem delatnosti u poljoprivredi i građevinarstvu od 2010. godine iznose najmanje 94 milijarde dolara (76 milijardi evra), od čega skoro polovina ove dve godine, prema barometru dva američka udruženja , American Enterprise Institute i Heritage Foundation.
Dok neke zemlje zabranjuju kupovinu zemljišta stranim investitorima, mnoge druge su na meti azijskog giganta, posebno u jugoistočnoj Aziji, Latinskoj Americi ili Africi, prema Land Matrik-u, nezavisnoj bazi podataka grupe istraživača. Polja žitarica ili soje, voćarske kulture ili stočarstvo, u Argentini, Čileu, Brazilu, Mozambiku, Nigeriji, Zimbabveu, Kambodži ili čak Laosu: aktivnosti kineskih državnih ili privatnih grupa idu širom sveta. Već 2012. istraživači su identifikovali kineske projekte koji pokrivaju 9 miliona hektara u zemljama u razvoju.
Ali čini se da se poslednjih godina pažnja Kine okrenula Australiji, Sjedinjenim Državama i Evropi.
U Australiji, najveći ranč na svetu prošao je pod kineskom zastavom 2016. godine, koji je kupio investitor za nekretnine Shanghai CRED povezan sa lokalnom rudarskom grupom. S. Kidman & Co poseduje 185.000 grla goveda i kontroliše 2,5% poljoprivrednog zemljišta u zemlji. U 2012, Kanbera je već odobrila kontroverzno preuzimanje najveće farme pamuka u Australiji od strane Kineza Šandong Ruji.
Sa druge strane, poljoprivredno-prehrambeni giganti Bright Food, Iili i Pengkin kupili su desetine novozelandskih mlečnih farmi i mlekara, čija je proizvodnja veoma poznata u Kini.
2013. godine, izveštaji da je Ukrajina, evropski životni korpus, davala u zakup 3 miliona hektara poljoprivrednog zemljišta kineskoj grupi, izazvali su kontroverzu, pre nego što je Ukrajina negirala.
Što se tiče mesa, najveći američki proizvođač hot-dogova, Smithfield Foods, preuzeo je kineski Shuanghui, otvarajući vrata zemljištu za uzgoj u Sjedinjenim Državama.
U Francuskoj, gde kineski milijarderi sve više kupuju vinograde, određene operacije su ispod radara: vlasti su sa zakašnjenjem saznale za kinesku kupovinu 1.700 hektara žitarica u srcu Berija, u centru zemlje.
Strane direktne investicije porasle su za 15,60% u odnosu na isti period prethodne godine u periodu januar-septembar (januar-avgust 16,40%).
Zarada u industriji pala je za 2,3% međugodišnje za period januar-septembar, u odnosu na -2,1% u periodu januar-avgust.
Velika Britanija
Maloprodaja za septembar pala je za 1,4% m/m (eksp -0,5%) nakon -1,7% (revidirano sa -1,6%) ranije. Na godišnjem nivou, ovo je prevedeno u pad od 6,9% (ekp -5,0%) sa -5,6% ranije (revidirano sa -5,4%).
Indeks poslovne klime CBI pao je sa -21 na -48 poena.
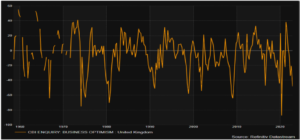
Sada 50% domaćinstava preskače obrok zbog inflacije.
Inflacija uništava sve. Pošto cene hrane rastu za 10%, polovina domaćinstava u Velikoj Britaniji preskače obroke jer nemaju dovoljno novca da jedu. 80% njih ima finansijskih poteškoća.
Italija
Indeks poverenja potrošača je u oktobru pao na 90,1 poen sa 94,8 ranije (očekivalo se 93,8). Indeks poslovne klime za proizvodni sektor pao je sa 101,2 (revidirano sa 101,3) na 100,4 poena (prognoza 100,0). Industrijska prodaja je porasla za 3,6% m/m do avgusta nakon -0,2% ranije (revidirano sa -0,1%). Na godišnjem nivou povećan je za 23,1% sa 16,3% ranije (revidirano sa 16,3%).
Nemačka
Budžetski odbor Bundestaga zatražio je od vlade da zabrani bonuse, posebne isplate i dividende ako kompanije iskoriste državnu pomoć. Činjenica je da bi uz kočenje cene struje i gasa sve kompanije iskoristile državnu pomoć. Prema mišljenju semaforskih budžetskih političara iz SPD-a, Zelenih i FDP-a, pojedinačne odredbe ne bi trebalo dozvoliti.
Smanjenje bogatstva Prema studiji DZ-Banke, inflacija cena će smanjiti finansijsku imovinu nemačkih privatnih domaćinstava za procenjenih 395 milijardi evra. Trenutna vrednost imovine domaćinstava je – 7.700 milijardi evra.
Nemačkim nacionalnim budžetom u 2022. biće 496 milijardi evra. Dakle, gubitak domaćinstava u inflaciji odgovara skoro 80% nemačkog nacionalnog budžeta.
S obzirom na nadolazeću recesiju, spremnost kompanija u Nemačkoj da zaposle nove kadrove je gora nego što je bila godinu i po dana. Barometar zapošljavanja Instituta IFO pao je u oktobru za 1,7 na 97,7 poena. Ovo je najniža vrednost od aprila 2021. U to vreme, pandemija korone predstavljala je veliki pritisak na ekonomiju.
Prema studiji Hertie škole (metod: poređenje standardne potrošnje sa stvarnom potrošnjom), potrošnja gasa u Nemačkoj je opala. Industrija bi smanjila potrošnju za 19% u septembru 2022. (6 teravat sati). Privatna domaćinstva i mala preduzeća smanjili su potrošnju za 36% (6 teravat sati).
Maloprodaja (realna!) porasla je za 0,9% u septembru (prognoza -0,3%). Prethodni mesec je revidiran sa -1,3% na -1,4%. Na godišnjem nivou pad je bio 0,9% (očekujte -4,9%) nakon -1,5% prethodno (revidirano sa -4,3%).
Teško da se može pretpostaviti da će, sa trošnom nemačkom infrastrukturom (800 dotrajalih mostova) i velikom recesijom koja je sada neizbežna, većina u Bundestagu smanjiti hitne potrebe Nemačke kako bi novac upumpavao u Ukrajinu.
To se odnosi i na preuzimanje Nemačke za ukrajinske penzije koje zahteva Zelenski. Nemački sopstveni penzioni sistem je pred kolapsom, država već mora da subvencioniše naše socijalne sisteme sa preko sto milijardi evra. Osim toga, finansiranje inostranog penzionog sistema u jednoj od najkorumpiranijih zemalja u Evropi teško da će moći da se sprovede u parlamentu.
Zima će pokazati da novca nema dovoljno ni za nemačke potrepštine. Kao rezultat toga, još manje novca će biti dostupno za finansiranje stranih zemalja i birači više neće tolerisati takvo prisvajanje.
Jedan broj industrijskih preduzeća želi da preuzme ozbiljne posledice zbog energetske krize: 17 odsto želi da smanji proizvodnju zbog visokih cena energije. Osam odsto čak želi da preseli proizvodnju zbog povećanih troškova. Ovo je rezultat novog ekonomskog istraživanja Udruženja nemačkih industrijskih i privrednih komora (DIHK). „Situacija u našoj ekonomiji je dramatična“, kaže generalni direktor DIHK Martin Vansleben.
Ukrajina
MMF je objavio da je Ukrajini potrebno finansiranje od 5 milijardi dolara mesečno. Evropa će tome dati značajan doprinos. Nema znakova opuštanja u sukobu, ali šteta na svim evropskim stranama je sve veća.
Osim troškova za Ukrajinu i u Ukrajini, rat je već koštao više od 84 milijarde dolara pomoći, od čega je otprilike polovina iz Sjedinjenih Država. Nemačka je drugi najveći dobrotvor sa oko 8 milijardi evra. Za razliku od SAD, međutim, Nemačka je zaista morala da prenese ova sredstva, dok SAD nikada nisu dozvolile da njihova sredstva izađu iz SAD, već su ih plaćala svojoj industriji naoružanja kroz navodna plaćanja za Ukrajinu.
Japan
Stopa nezaposlenosti je porasla na 2,6% u septembru (očekivano 2,5%) nakon prethodnih 2,5%. Potrošačke cene su porasle za 3,5% međugodišnje do oktobra, sa 2,8% ranije.
Povećanje kamatnih stopa američkih Federalnih rezervi bacilo je Tokio i jen na kolena. Za razliku od kontrolora svetske rezervne valute (tj. Fed-a), Banka Japana jednostavno ne može sebi priuštiti da istovremeno podiže svoje kamatne stope i servisira sopstveni javni dug (JGB).
Suština je da Banka Japana štampa kriminalno velike količine jena i namerno drži inflaciju iznad kamatnih stopa.
U ovoj noćnoj mori sa negativnim prinosom, dva dana nije bilo ponuda za 10-godišnje japanske državne obveznice. U međuvremenu, kako je jen pao na najniži nivo u poslednjih 50 godina, Japan je morao da podržava sopstvenu valutu prvi put u tri decenije. To je učinjeno direktnom intervencijom na deviznom tržištu (FOREX) i koštalo je Japan čitavu gomilu američkih državnih obveznica iz rezervi zemlje.
Industrijska proizvodnja je pala za 1,6% na mesečnom nivou od septembra (prognoza -1,0%) nakon prethodnog +3,4%. U poređenju sa istim periodom prošle godine, došlo je do povećanja od 9,7% nakon 4,2% ranije (sve preliminarne vrednosti).
Maloprodaja do septembra porasla je 4,5% međugodišnje (ekp 4,1%) sa 4,1% ranije.
Indeks poverenja potrošača je u oktobru pao sa 30,8 na 29,9 poena. Građevinske porudžbine za septembar porasle su za 36,6% međugodišnje sa 17,9% ranije. Početak prodaje stambenih jedinica je povećan za 1,0% međugodišnje do septembra nakon 4,6% ranije.
Kanada
Banka Kanade (BOC) je nedavno podigla svoju ciljnu prekonoćnu stopu šesti mesec zaredom za 50 baznih poena na 3,75%, što je najviši nivo od 2008, nakon što ju je podigla za 75 baznih poena u septembru i 100 baznih poena u julu. Od početka ciklusa pooštravanja u martu, BOC je povećala kamatnu stopu za 350 baznih poena. Kvantitativna racionalizacija, koja je već smanjila bilans stanja BOC-a za 25%, nastavlja se na autopilotu.
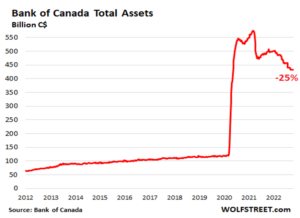
Dok je glavna inflacija, prema Indeksu potrošačkih cena, pala na 6,9% sa 8,1% na početku godine, uglavnom zbog pada cena benzina, BPC je u svom saopštenju istakao da mere za Baznu inflaciju „nije ali pruža značajne dokaze da osnovni pritisci na cene popuštaju“.
BOC se odrekao svojih repo operacija (zeleno na grafikonu ispod) i kratkotrajnih kanadskih državnih zapisa (ljubičaste) od sredine 2020. Za početak nije kupila mnogo drugih sredstava na svojoj KE listi. I počela je da kopa kanadske državne obveznice (crvena linija) u februaru 2022. Ono što se povećava u njenom bilansu stanja je iznos koji je vlada spremna da plati BOC-u da pokrije sve gubitke na svojim obveznicama prema ugovoru o obeštećenju sklopljenom u martu 2020.
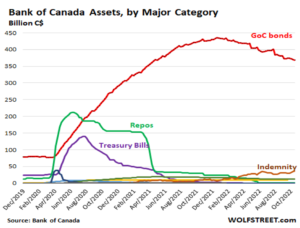
Kanadska domaćinstva su među najzaduženijim u svetu, uglavnom zbog stambenih kredita. A cene nekretnina trenutno padaju brže nego ikada ranije. Pošto je većina hipoteka u Kanadi ili podesiva ili fiksna na kraće rokove. Na primer, tokom dve ili pet godina, povećanje kamatnih stopa utiče na tekuće otplate hipoteka domaćinstava.
BPC je saopštila da je „svesna“, ali da želi da spreči kolaps cena kuća „sa neodrživog nivoa“ i da je ostala „fokusirana na naš mandat“ koji obavezuje BPC da obori inflaciju „višim kamatama“.
Australija
Kao što se i očekivalo, Rezervna banka Australije podigla je svoju ključnu kamatnu stopu sa 2,60% na 2,85%.
Saudijska Arabija
Saudijska Arabija je ključna zemlja za učvršćivanje pozicije dolara kao svetske rezervne valute. Očigledno neslaganje sa SAD, ali implicitno sa zapadnim establišmentom, koji izgleda da je podređen SAD u spoljnoj politici, postavlja pitanje održivosti ove pozicije na osnovu dogovorenoj početkom 1970-ih. Saudijska Arabija se gura u organizacionu šemu BRIKS-a, u pravcu ose Peking-Moskva.
Kompanije
S obzirom na visoke cene nafte i gasa, britanska naftna kompanija BP je od jula do septembra ostvarila drugi najveći kvartalni profit u svojoj istoriji. Korigovani neto prihod porastao je na 8,15 milijardi američkih dolara (8,22 milijarde evra), kako je BP objavio danas u Londonu.
Nagli rast cena nafte i gasa ponovo je doneo milijarde profita u kase energetskih kompanija u trećem kvartalu. Najveća evropska naftna kompanija Shell nastavila je da odlično zarađuje od jula do septembra, iako ne na poslednjem rekordnom nivou. Operativni rezultat (EBITDA) pao je za više od 17 odsto na oko 9,5 milijardi dolara u odnosu na rekordni rezultat na leto, kako je grupa saopštila danas u Londonu. Uprkos slabijoj rafineriji i trgovini gasom, ovo je i dalje drugi najbolji kvartalni rezultat u istoriji grupe i znatno veći nego u prethodnoj godini.
Naftno-gasni saudijski gigant Aramco jedan je od najvećih kriznih dobitnika u svetu. Samo od jula do oktobra ostvario je profit od 41,6 milijardi dolara.
Akcije
Nedelja u kojoj su se akcije oporavljale.
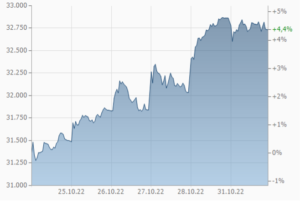
DOWJ – 32.979
DAX – 13.415
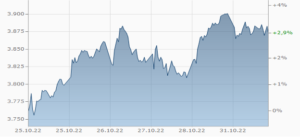
S&P 500 – 3.921
NASDAQ 100 – 11.405
DOWJ 30
S&P 500
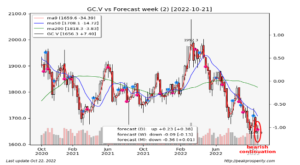
Zlato
Cena zlata u padu niska 1.654 $ / uncu.
Kineska berza plemenitih metala Shanghai Gold Exchange (SGE) isporučila je 179,84 tone fizičkog zlata u septembru ove godine.
U poređenju sa avgustom (166,12 tona), ovo je povećanje od 8,3%. Međutim, u odnosu na septembar 2021. godine (190,87 tona) zabeležen je pad od 6,1%. U poređenju sa septembrom 2020. godine (154,0 tone), došlo je do povećanja od 14,3%.
Povlačenje iz SGE u prvih devet meseci ove godine ukupno je dostiglo 1.215,45 tona. U istom periodu prošle godine iznosio je 1.256,95 tona.
Kao što pokazuje slika 3, zlato je „pobedilo“ američki dolar, dobivši oko 12 procenata. Međutim, treba napomenuti da je i sam američki dolar izgubio skoro 13 odsto svoje kupovne moći između početka 2020, i avgusta 2022. godine. Shodno tome, zlato je izgubilo oko 1 odsto svoje kupovne moći. Zlato je samo malo zaostajalo za cenama akcija, iako su one očigledno „nadmašile“ zlato od proleća 2021.
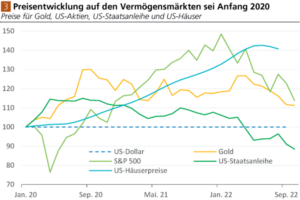
Veliki gubitnik su obveznice. Izgubili su oko 12 procenata od početka 2020. do oktobra 2022. (pre nego što su odbili gubitak kupovne moći američkog dolara).
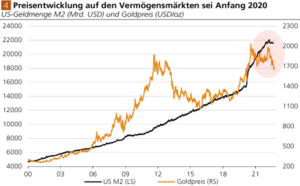
Rast cene zlata od oko 12 odsto daleko zaostajao za povećanjem američke novčane mase M2. Dok je cena akcija i kuća „zaštitila“ njihove vlasnike od monetarne ekspanzije najmanje do početka 2022. godine, zlato nije dalo svojim vlasnicima ovu pogodnost. Umesto toga, otvorio se značajan „jaz“ između zaliha novca i trenutne cene zlata.
Ako uporedite godišnji obim proizvodnje dve krizne valute, zlata i srebra, jedno postaje jasno: s obzirom na godišnji obim proizvodnje od 3.582 tone zlata (2021), žuti plemeniti metal je mnogo ređi od srebra (25.600 tona). Međutim, veća primarna proizvodnja srebra je i zbog činjenice da, kao nusproizvod drugih rudnika, ona uzgred dovodi do, da tako kažem, povećane ponude srebra.
Kada su u pitanju naučne ključne brojke, razlika između dva plemenita metala je mnogo važnija. Dok se depoziti zlata u celoj zemljinoj kori procenjuju na 0,004 ppm (delova na milion), što odgovara četiri grama zlata na hiljadu tona stene, ova brojka pada na oko 0,079 ppm ili 79 grama na 1.000 tona stene kada srebro je minirano faktor 20 veći. Međutim, da bi se ta dva plemenita metala mogla isplatiti, potrebne su znatno veće koncentracije. Na osnovu podataka za 2021. godinu, pet najvažnijih zemalja proizvođača zlata bile su Kina (332,0 tone), Rusija (330,9 tona), Australija (315,1 tona), Kanada (192,9 tona) i SAD (186,8 tona).
Činjenica da se zlato smatra relativno retkim može se dokazati i na sledeći način. Odnos zaliha i protoka je finansijski indikator koji posebno dobro meri retkost zlata. Investitori vole da ih koriste za procenu tvrdoće valute. Odnos zaliha prema protoku izražava se kao odnos između globalne godišnje proizvodnje zlata (protoka) i količine zlata dostupnog širom sveta (zalihe). Na osnovu prošlogodišnjih podataka, vrednost je 57,3, pošto Svetski savet za zlato procenjuje zbir svih ikada proizvedenih zaliha zlata na 205.238 tona, a svetska proizvodnja zlata iznosi 3.580,7 tona. To znači: bilo bi potrebno više od 57 godina (sa stagnirajućom proizvodnjom zlata) da se udvostruči trenutna zaliha zlata.
Srebro
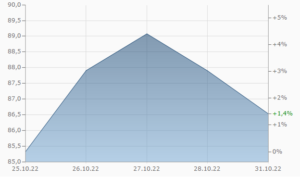
Srebro i dalje nisko i blago raste na – 19,94$ / unca.
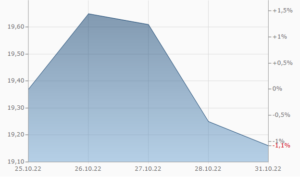
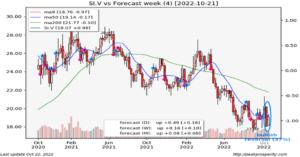
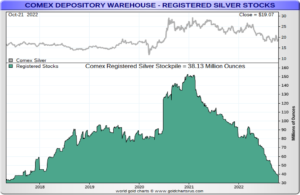
Ogromni odlivi fizičkog srebra koje trenutno ima iz LBMA trezora u Londonu i iz COMEX New York.
Nafta
Cena nafte nepromenjeno na 94,2 $ / barel.
Grafikon za nedelju dana.
Prema OPEC-u (Oil Outlook), nafta će ostati najtraženije fosilno gorivo do 2045. godine. Potražnja bi se povećala sa 88 miliona barela dnevno do 2021. godine na 101 milion barela dnevno do 2045. godine. Udeo u miksu svih energenata bi u ovom periodu opao sa 31% na 29%. Zajednički udeo nafte i gasa ostaće iznad 50% do 2045. godine.
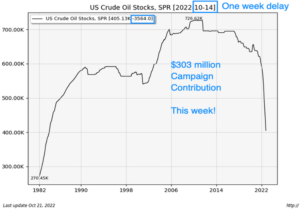
Nastavljena je nedeljna pljačka strateških rezervi nafte, doduše u manjem obimu. Ove nedelje „samo“ 300 miliona dolara je „oslobođeno“ iz SPR-a – nedeljnog doprinosa za kampanju koji vode „Bajdenovi zvaničnici“.
„Zvaničnici Bajdena” kažu da pljačka nije velika stvar – uglavnom – dok republikanci kasne da primete i daju omalovažavajuće komentare. Ono što je za nas najvažnije, jedan od „Bajdenovih rukovalaca“ je obećao da će početi da dopunjuju SPR kada cena dovoljno padne – na 67-72 dolara po barelu – jer su tek sada shvatili da je SPR toliko važan.
Skok cene nafte će uslediti tek nakon izbora 08. novembra.
Gas
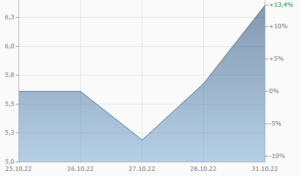
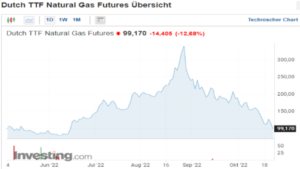
Cena prirodnog gasa pada – 6,18 $
Fjučersi prirodnog gasa povezani sa TTF, evropskom veleprodajnom cenom gasa, bili su oko 120 evra po megavat-satu od početka novembra, blizu petomesečnog minimuma postignutog u oktobru. Cene prirodnog gasa ostaju manje od trećine svojih letnjih maksimuma od 339 evra, podstaknute blažim vremenom od uobičajenog koje će se verovatno zadržati do sredine novembra, visokim protokom LNG-a i izgrađenim jakim skladištem. Ipak, cene prirodnog gasa ostaju dvostruko veće od 65 dolara po megavat-satu u oktobru 2021. i samo je pitanje vremena kada će temperature početi da padaju i potražnja dobije podsticaj. Takođe, počinje da raste zabrinutost u vezi sa rezervama za sledeću godinu jer su tokovi ruskog gasa preko Severnog toka 1 ostali na nuli i postoji rizik da se preostali tokovi preko Ukrajine i Turskog toka zaustave.
Evropska skladišta gasa su popunjena (Nemačka 97,18% od 22. oktobra 2022). Cene gasa nastavljaju da padaju.
Ugalj
Cena uglja pala na – 356,30 $ / tona.
Fjučersi na ugalj u Njukaslu trgovali su se oko 350 dolara po toni, blizu nivoa koji nisu viđeni od početka maja, usred znakova da će zalihe biti adekvatne da zadovolje zimsku potražnju u Aziji i Evropi. Evropska zabrana uvoza uglja iz Rusije kao deo sankcija zbog njene invazije na Ukrajinu dala je podsticaj drugim proizvođačima, posebno Južnoj Africi, da povećaju proizvodnju i izvoz. Povrh toga, najveći potrošač u Kini obećao je da će ove godine povećati kapacitet proizvodnje uglja za 300 miliona tona, što je otprilike ekvivalentno količini uglja koje Kina obično uvozi godišnje. Ipak, cene uglja bi trebalo da ostanu visoke u srednjem i dugoročnom periodu, podržane snažnom tražnjom. Međunarodna agencija za energetiku smatra da će globalna potražnja za ugljem porasti za otprilike 1% od 2021. godine na oko 8 milijardi tona ove godine, što odgovara vrhuncu svih vremena u 2013.
Uranijum
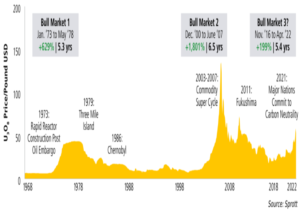
Svake godine, aktivne svetske nuklearne elektrane zahtevaju oko 137 miliona funti uranijuma. Ova potražnja je nefleksibilna, odnosno elektrane se moraju snabdeti uranijumom, inače se svetla gase.
Pored ove nefleksibilne potražnje, postoji i nesigurna situacija u snabdevanju, jer se većina proizvodnje odvija u nestabilnim regionima kao što su Afrika i Centralna Azija. Pored toga, obično je potrebno deset godina pre nego što se novi rudnik pušta u rad. Ukratko, proizvođačima je teško da povećaju proizvodnju dok se potražnja za uranijumom povećava. Često su potrebne godine da ih sustignu. Kao rezultat toga, cena je jedini način da se tržište reguliše.
Iz tog razloga, cena uranijuma može imati izuzetne promene. Međutim, tržište uranijuma se često u ovim fazama ne izjednačava. Cena uranijuma često prevazilazi ono što je potrebno da bi se izjednačilo tržište, stvarajući ogroman „bull market” koje se zatim pretvara u ogroman „bear market”.
Aluminijum
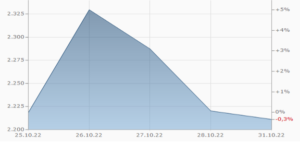
Cena aluminiijuma 1 mesec – 2.211 $ / t.
Bakar
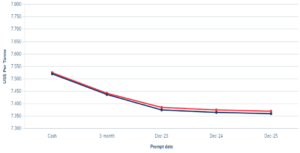
Cena bakra – 7.450 dolara.
Pšenica
Cena pšenice 1 mesec u porastu – 352 evra.
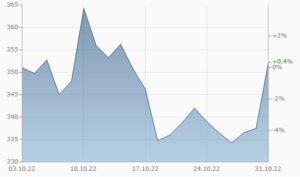
Fjučersi na pšenicu su u ponedeljak skočili više nakon što je povlačenje Rusije iz sporazuma o izvozu ukrajinskog žita preko Crnog mora ugrozilo globalne zalihe hrane.
Referentni ugovor o pšenici Čikaškog odbora za trgovinu porastao je za čak 7,7% na preko 893 dolara po bušelu u ponedeljak ujutro, ali je blago pao na 5,9% da bi se trgovao po 878,50 dolara po bušelu na poslednjoj proveri.
Drvo
Pad na – 461 $.
Fjučersi za drvo u Čikagu su se pomerili ispod granice od 500 dolara za hiljadu stopa, što je pad od skoro 70% od svog martovskog vrhunca, pošto su se investitori ponovo fokusirali na medveđe izglede za tu robu.
Agresivni ciklus pooštravanja Federalnih rezervi pogurao je 30-godišnje hipotekarne stope na najviši nivo od 2001. godine, uzrokujući pad aktivnosti u sektorima koji su osetljivi na stope kao što je stanovanje. Uz zabrinutost da se stambeno tržište suočava sa dubokom recesijom, indeks S&P CoreLogic Case-Shiller pokazao je da je rast cena kuća u SAD usporen najviše u istoriji pošto su rastuće stope iscrpile potražnju. Ipak, rekordno niske zalihe i rastući troškovi fabrike pomogli su da se smanji pad. Rat u Ukrajini i pooštravanje sankcija Rusiji i njenom savezniku Belorusiji, na koje otpada više od 10% svetskog izvoza drvne građe, smanjili su globalne zalihe.
Kukuruz
Blagi rast cene na 691 dolar.
Fjučersi na kukuruz u Čikagu porasli su na 7 dolara po bušelu krajem oktobra, najviše u tri meseca, nakon što se Moskva naglo povukla iz sporazuma koji je uz posredovanje UN omogućio siguran trgovački koridor za isporuke žitarica iz ukrajinskih crnomorskih luka. Rusija je za poništenje navela brodove koji se koriste za transport oružja u Ukrajinu, iako je tu mogućnost osporio Zapad. Aranžman koji je započeo u julu omogućio je ukrajinskom žitu da bude plovila za transport hrane iz Ukrajine nakon što je blokada od strane ruskih snaga sprečila izvoz žitarica pomorskom od februara. Pre invazije, crnomorske luke su bile odgovorne za oko 20% svetskog izvoza kukuruza.
Dolar
Dolar nepromenjeno – 0,9942.
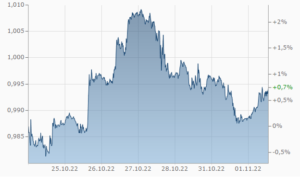
Indeks američkog dolara. Ovaj indeks jednostavno poredi američki dolar sa korpom drugih fiat valuta, pre svega evrom.
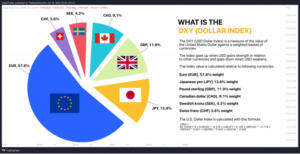
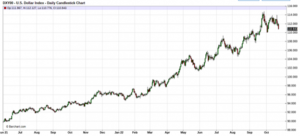
Indeks dolara je ojačao od leta 2021. zbog politike povećanja stope Fed-a.
Rublja
U padu prema evru – 61,0282
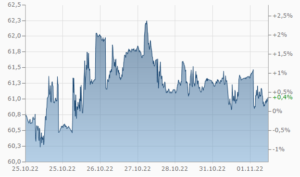
Jačanje rublje prema dolaru na – 61,5343
Kriptovalute
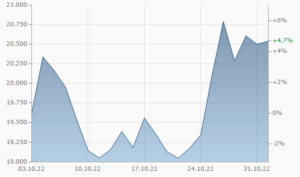
Bitcoin u rastu – 20.553 dolar.
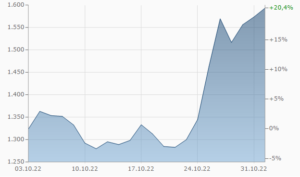
Ethereum u oporavku – 1.593 evra.
Branko Dragaš
Investicioni bankar